猜你想问
聚丙烯早报核心内容是什么?
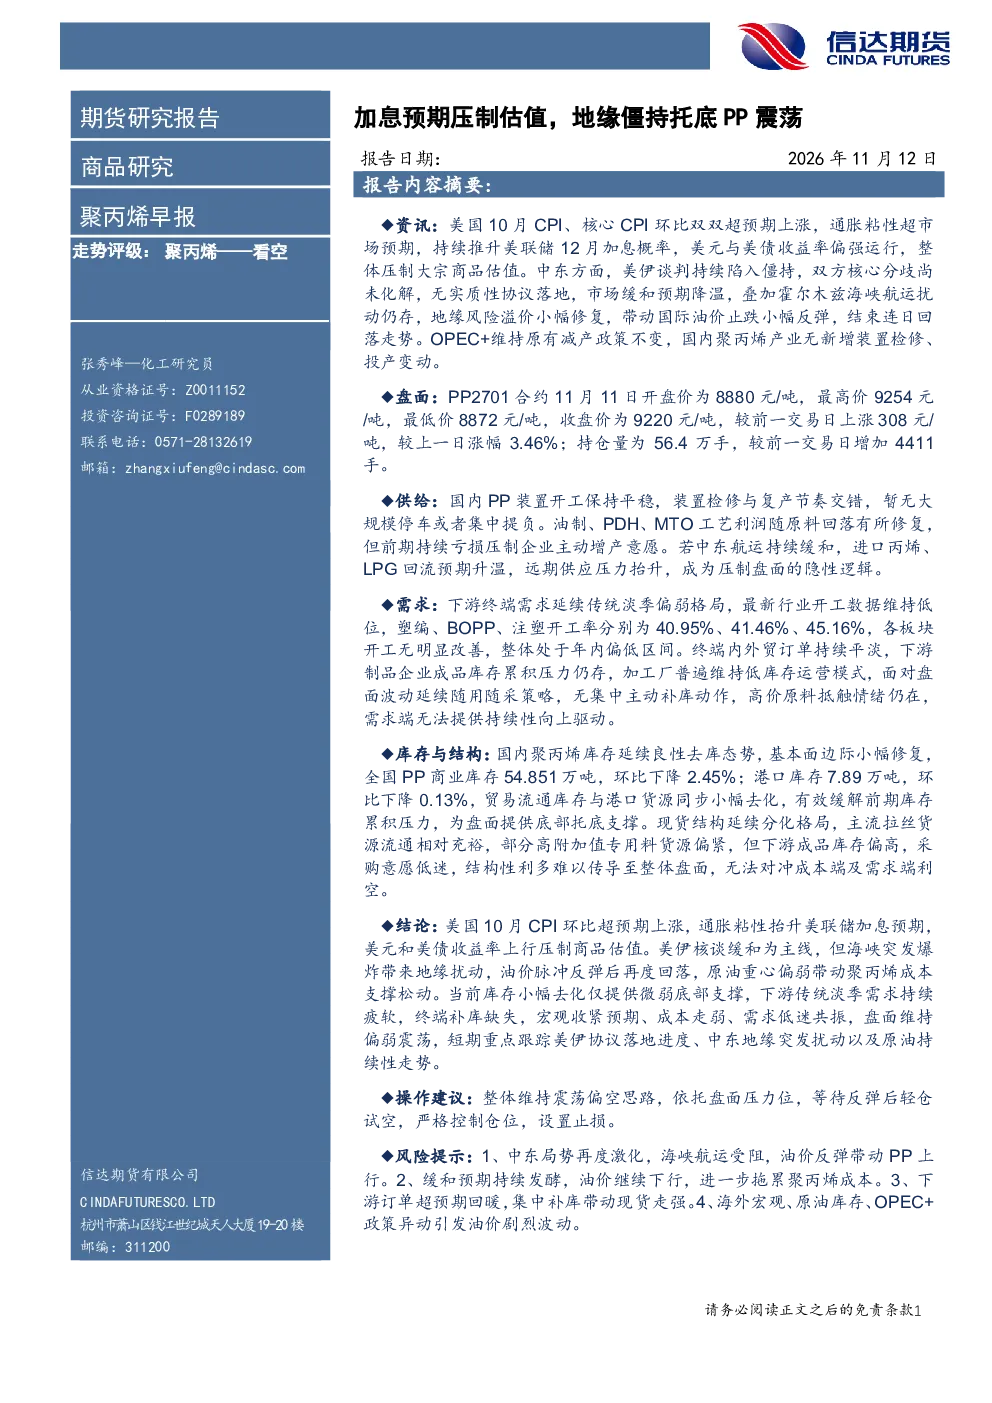
该研报指出聚丙烯看空,主要因美国CPI超预期上涨推升美联储加息概率,美元与美债收益率偏强压制大宗商品估值。同时,美伊谈判僵持及霍尔木兹海峡航运扰动虽带动国际油价止跌反弹,但重心偏弱。盘面方面,PP2701合约上涨3.46%,持仓量56.4万手。供给端,国内装置开工平稳,但企业增产意愿受前期亏损压制,远期进口丙烯、LPG回流或抬升供应压力。需求端,下游终端需求淡季偏弱,开工率处于年内偏低区间,库存小幅去化但结构性问题突出,高附加值专用料偏紧,下游成品库存高采购意愿低迷。生产利润有所修复但企业增产积极性受影响。
聚丙烯行业发展趋势如何?
聚丙烯行业面临宏观收紧预期、成本走弱与需求低迷的共振压力。短期内,市场维持偏弱震荡,库存小幅去化仅提供微弱底部支撑,下游传统淡季需求持续疲软,终端补库缺失。长期来看,需关注美伊协议落地进度、中东地缘突发扰动以及原油持续性走势。供给端,油制、PDH、MTO工艺利润修复但增产意愿受前期亏损压制,远期进口丙烯、LPG回流或加剧供应压力。需求端,下游开工率处于年内偏低区间,高附加值专用料偏紧但下游成品库存高采购意愿低迷,结构性利多难传导。
报告重点分析了哪些方向?
报告重点分析了宏观经济对聚丙烯估值的影响,指出美国CPI超预期上涨推升美联储加息概率,美元与美债收益率偏强压制大宗商品估值。在地缘政治方面,美伊谈判陷入僵持及霍尔木兹海峡航运扰动虽带动国际油价止跌反弹,但重心偏弱,地缘风险溢价小幅修复。盘面表现上,关注PP2701合约价格变动及持仓量。供给端分析国内装置开工、各工艺利润修复情况及增产意愿,远期进口丙烯、LPG回流预期。需求端则聚焦下游终端开工率、订单情况、库存水平及采购意愿。库存与结构方面,关注全国及港口库存变动,现货结构分化及结构性利多传导问题。生产利润方面,分析各工艺毛利修复情况及企业增产积极性。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场维持偏弱震荡,主要受宏观收紧预期、成本走弱与需求低迷共振影响。库存小幅去化提供微弱底部支撑,但下游传统淡季需求持续疲软,终端补库缺失。供给端,国内装置开工平稳,各工艺利润有所修复但企业增产意愿受前期亏损压制,远期进口丙烯、LPG回流或加剧供应压力。需求端,下游开工率处于年内偏低区间,高附加值专用料偏紧但下游成品库存高采购意愿低迷,结构性利多难传导。国际油价止跌反弹但重心偏弱,地缘风险溢价小幅修复。
研报提示了哪些风险?
研报提示以下风险:中东局势激化可能导致海峡航运受阻,带动油价反弹进而推动聚丙烯上行。缓和预期持续发酵或致油价下行,拖累聚丙烯成本。下游订单超预期回暖或集中补库带动现货走强。此外,海外宏观、原油库存、OPEC+政策异动均可能引发油价剧烈波动,进而影响聚丙烯市场。需关注美伊协议落地进度、中东地缘突发扰动以及原油持续性走势,这些因素可能对市场产生重大影响。