猜你想问
这份报告主要分析了哪些内容?
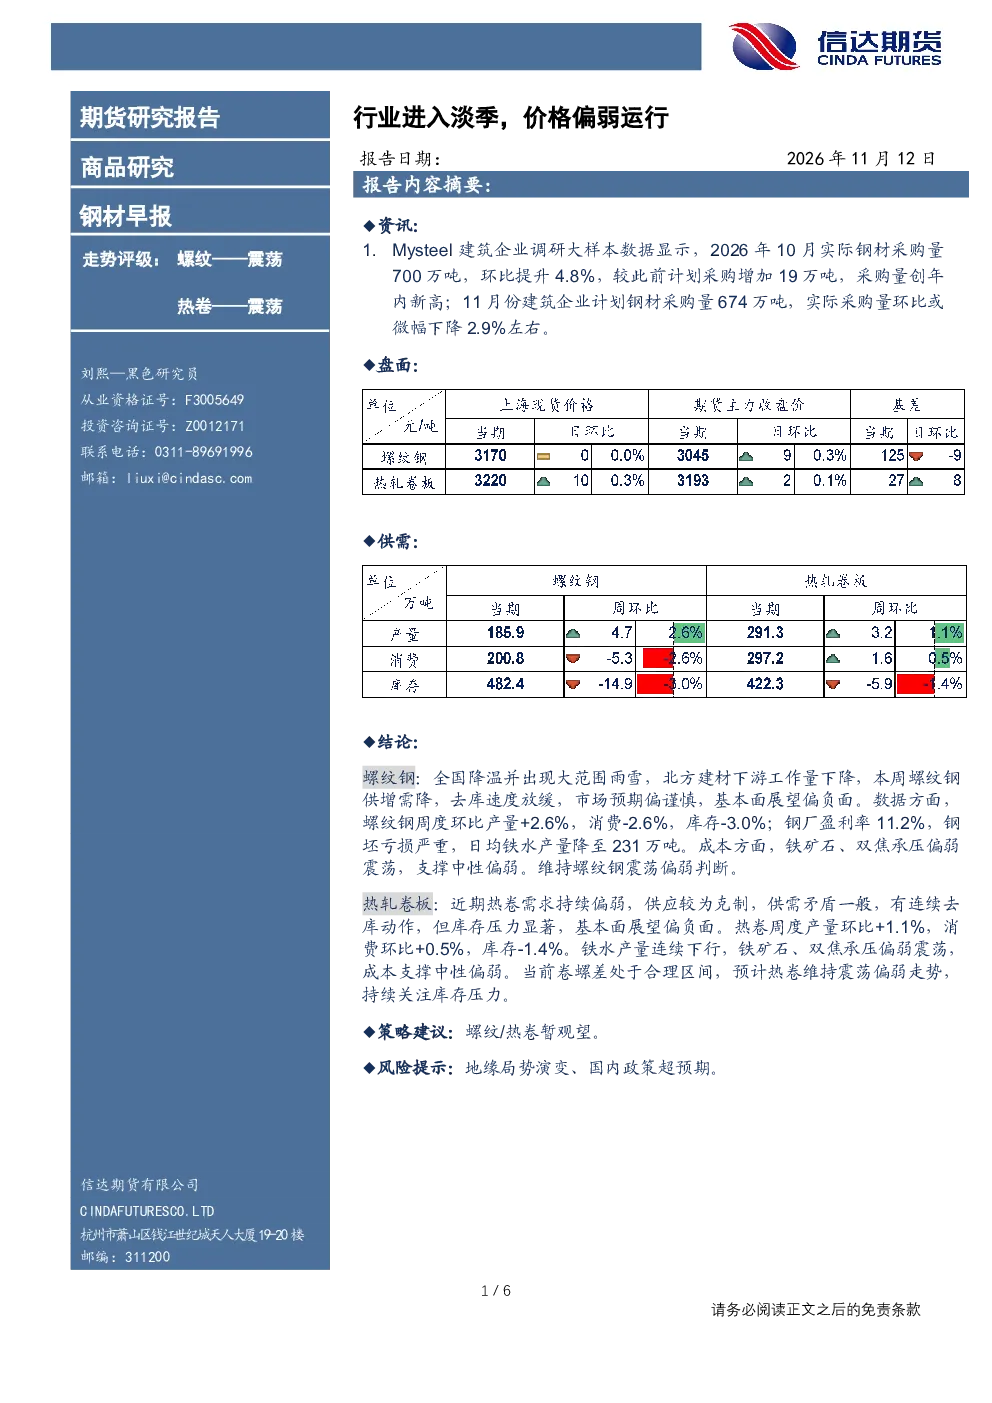
本报告主要分析了螺纹钢和热轧卷板的市场情况。数据显示,10月螺纹钢采购量创年内新高,但11月计划采购量环比下降,显示需求转弱。螺纹钢供应增加而需求减少,去库速度放缓,市场预期偏谨慎。热轧卷板需求持续偏弱,库存压力显著。报告指出螺纹钢和热轧卷板均维持震荡偏弱判断,建议暂观望。
螺纹钢和热轧卷板的市场趋势如何?
螺纹钢市场方面,10月采购量达700万吨创年内新高,但11月计划采购量环比下降2.9%,显示需求有所回落。供应增加而需求减少导致去库速度放缓,钢厂盈利率11.2%,但钢坯亏损严重,铁水产量降至231万吨。热轧卷板需求持续偏弱,库存压力显著,但供应较为克制,供需矛盾一般。报告认为两者均维持震荡偏弱走势,需持续关注库存压力。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热轧卷板的供需关系和库存变化。螺纹钢方面,关注了采购量变化、产量、消费和库存数据,以及钢厂盈利能力和铁水产量变化。热轧卷板方面,分析了需求持续性、供应克制程度和库存压力。报告指出两者基本面展望均偏负面,需持续关注市场动态。
当前钢材市场的现状如何判断?
当前钢材市场现状表现为螺纹钢和热轧卷板需求均偏弱,库存压力显著。螺纹钢供应增加而需求减少,去库速度放缓,市场预期偏谨慎。热轧卷板需求持续低迷,但供应较为克制,有连续去库动作。成本端铁矿石和双焦承压偏弱震荡,支撑中性偏弱。整体来看,市场供需矛盾未显著缓解,价格偏弱运行。
这份报告有哪些风险提示?
报告提示的地缘局势演变和国内政策超预期可能对市场产生影响。地缘局势的不确定性可能导致供应链波动或需求预期变化。国内政策的调整可能影响钢铁行业的生产、环保或需求刺激措施,进而影响市场供需关系。投资者需密切关注相关政策和国际局势变化,以应对潜在的市场风险。
你可能感兴趣
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-06
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-02
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-05
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-11
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-03
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-04
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-09
钢材早报:行业进入淡季,价格偏弱运行
信达期货2026-11-10
钢铁行业周报:钢材消费进入淡季,钢市运行平稳趋弱
钢铁山西证券2010-11-02
钢材年6月报-需求进入淡季,钢价震荡偏弱
铜冠金源期货2025-06-09