猜你想问
这份研报的核心内容是什么?
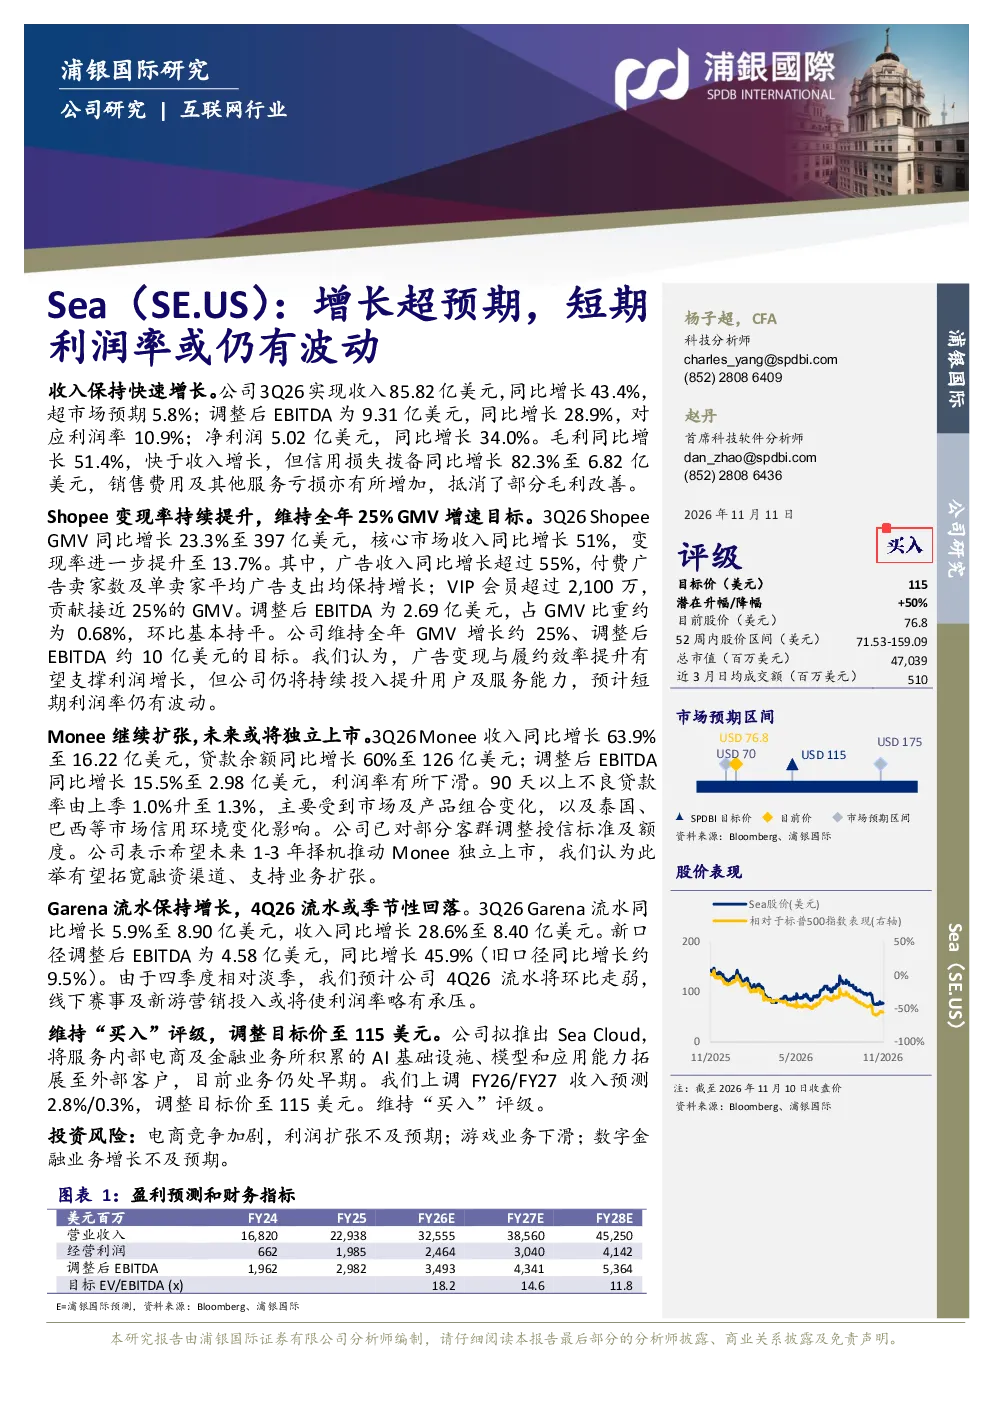
本季度公司收入保持快速增长,达85.82亿美元,同比增长43.4%,调整后EBITDA为9.31亿美元,同比增长28.9%,净利润5.02亿美元,同比增长34.0%。毛利同比增长51.4%,但信用损失拨备同比增长82.3%至6.82亿美元,销售费用及其他服务亏损增加,部分抵消毛利改善。Shopee变现率持续提升,3Q26GMV同比增长23.3%至397亿美元,核心市场收入同比增长51%,变现率提升至13.7%。广告收入同比增长超过55%,付费广告卖家数及单卖家平均广告支出均保持增长;VIP会员超过2,100万,贡献接近25%的GMV。Monee继续扩张,3Q26收入同比增长63.9%至16.22亿美元,贷款余额同比增长60%至126亿美元;调整后EBITDA同比增长15.5%至2.98亿美元,利润率有所下滑。Garena流水保持增长,3Q26流水同比增长5.9%至8.90亿美元,收入同比增长28.6%至8.40亿美元。新口径调整后EBITDA为4.58亿美元,同比增长45.9%。
报告分析的行业发展趋势如何?
报告显示电商赛道变现率持续提升,Shopee变现率提升至13.7%,广告收入同比增长超过55%,付费广告卖家数及单卖家平均广告支出均保持增长。金融科技业务扩张迅速,Monee收入同比增长63.9%,但利润率有所下滑,不良贷款率上升。游戏业务流水保持增长,Garena收入同比增长28.6%。整体来看,电商和金融科技业务增长强劲,但信用风险和竞争压力对利润率造成一定影响,行业扩张与风险并存。
研报重点分析了哪些方向?
研报重点分析了公司核心业务收入增长情况,特别是电商变现率提升、金融科技业务扩张及游戏业务流水增长。同时关注信用损失拨备增加、不良贷款率上升等风险因素,以及新业务Sea Cloud的早期拓展。报告还评估了短期利润率波动情况,并提及公司未来1-3年推动Monee独立上市的计划,旨在拓宽融资渠道、支持业务扩张。
当前市场对报告相关公司的现状判断是什么?
市场对报告相关公司现状判断呈现分化,一方面公司核心业务保持高速增长,如电商GMV、金融科技收入均实现显著增长,游戏业务流水稳步提升。另一方面,信用风险和竞争压力显现,信用损失拨备大幅增加,不良贷款率上升,电商业务面临竞争加剧挑战。公司短期利润率存在波动,但维持“买入”评级,表明市场认可其长期增长潜力,同时关注风险因素对利润扩张的影响。
研报提示了哪些投资风险?
研报提示的主要风险包括电商竞争加剧可能导致增长放缓和利润率下降,游戏业务存在下滑风险,数字金融业务增长不及预期。此外,新业务投入加大可能影响短期利润表现。具体到公司层面,信用环境变化导致不良贷款率上升,信用损失拨备增加构成潜在压力。市场竞争激烈,电商业务增长放缓,利润率下降;游戏业务回落,利润下滑;金融科技业务利润率不及预期;新业务投入加大等悲观情景下,公司收入和利润可能不及预期。