猜你想问
葵花籽油期货首日交易机会如何?
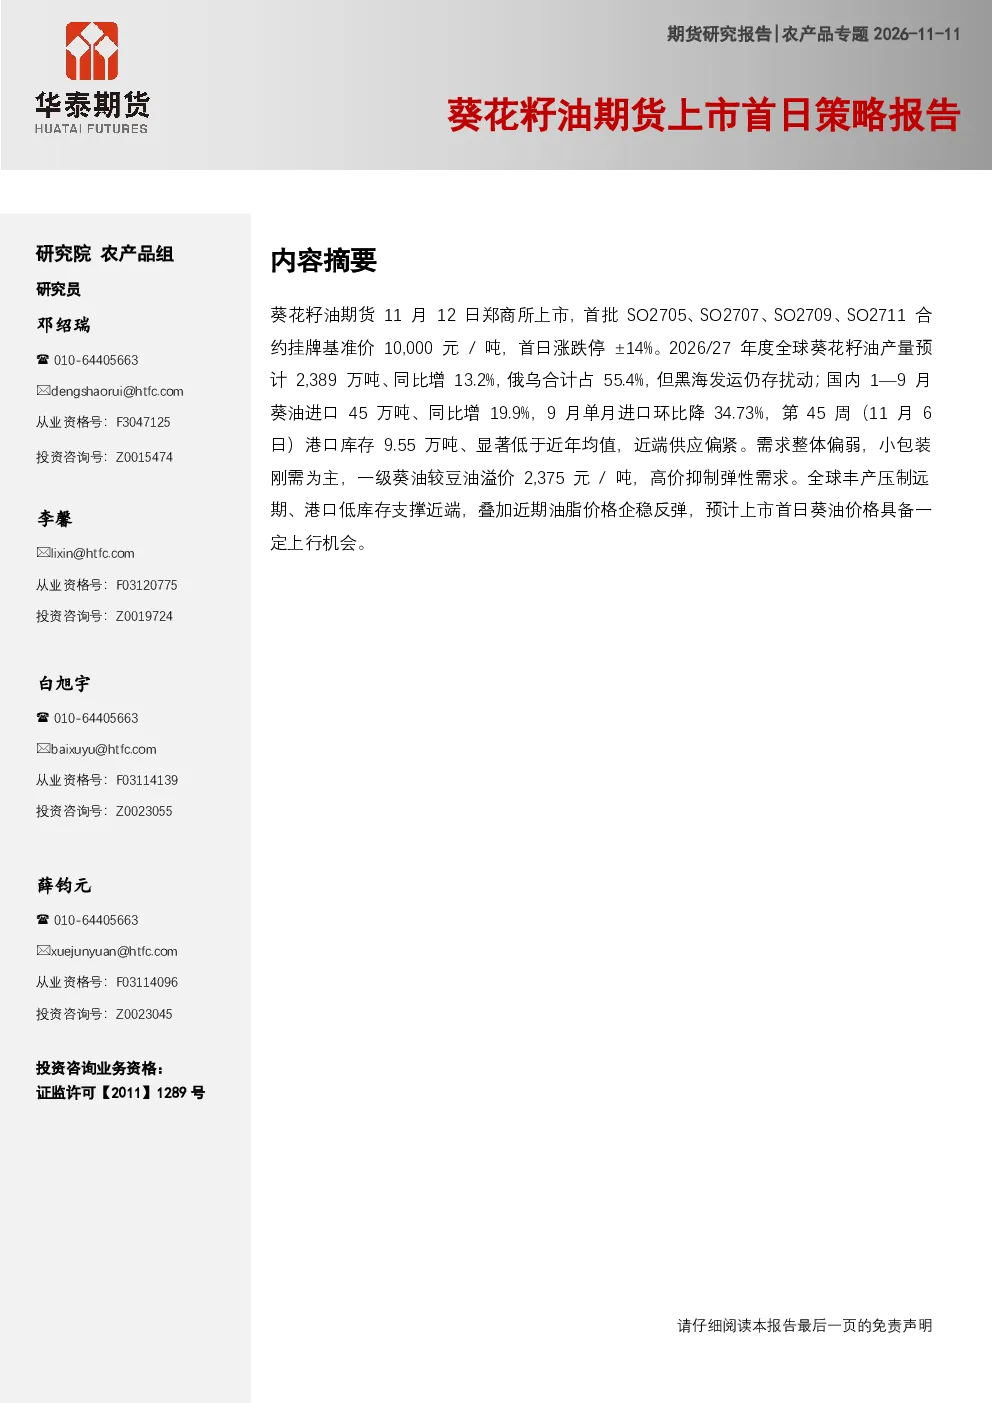
葵花籽油期货于11月12日在郑商所上市,首日涨跌停板为±14%,首批合约挂牌基准价为10,000元/吨。全球葵花籽油市场预计2026/27年度产量将大幅增长至2,389万吨,同比增长13.2%,其中俄乌两国合计占比达55.4%。国内市场方面,1-9月进口量同比增长19.9%至45万吨,但9月单月进口环比下降34.73%。港口库存处于近年低位,第45周库存为9.55万吨,远低于近年均值。全球葵籽丰产但黑海发运不确定性仍存,国内港口库存偏低,预计上市首日葵油价格具备上行机会。供应端全球丰产压制远期价格,但黑海发运存在不确定性,俄罗斯部分货源转向里海及波罗的海港口,运输周期延长。需求端下游需求整体偏弱,小包装家庭消费维持刚需,食品加工按需采购,高价抑制弹性需求。毛葵油价格为10,700元/吨,一级葵油价格为11,300元/吨,一级葵油较一级豆油溢价2,375元/吨,溢价水平处于历史高位。
葵花籽油行业未来发展趋势是什么?
全球葵花籽油市场预计2026/27年度产量将大幅增长至2,389万吨,同比增长13.2%,其中俄乌两国合计占比达55.4%。国内市场方面,1-9月进口量同比增长19.9%至45万吨,但9月单月进口环比下降34.73%。港口库存处于近年低位,第45周库存为9.55万吨,远低于近年均值。供应端全球丰产压制远期价格,但黑海发运存在不确定性,俄罗斯部分货源转向里海及波罗的海港口,运输周期延长。需求端下游需求整体偏弱,小包装家庭消费维持刚需,食品加工按需采购,高价抑制弹性需求。东南亚棕榈油进入季节性减产周期,南美大豆进入关键生长期,超强厄尔尼诺气候对南美大豆产量影响重大。
报告重点分析了哪些方面?
本报告重点分析了葵花籽油期货上市首日的交易策略,包括市场供需情况、价格表现以及首日交易机会。报告指出全球葵花籽油市场预计2026/27年度产量将大幅增长至2,389万吨,同比增长13.2%,其中俄乌两国合计占比达55.4%。国内市场方面,1-9月进口量同比增长19.9%至45万吨,但9月单月进口环比下降34.73%。港口库存处于近年低位,第45周库存为9.55万吨,远低于近年均值。供应端全球丰产压制远期价格,但黑海发运存在不确定性,俄罗斯部分货源转向里海及波罗的海港口,运输周期延长。需求端下游需求整体偏弱,小包装家庭消费维持刚需,食品加工按需采购,高价抑制弹性需求。毛葵油价格为10,700元/吨,一级葵油价格为11,300元/吨,一级葵油较一级豆油溢价2,375元/吨,溢价水平处于历史高位。
当前葵花籽油市场现状如何?
葵花籽油期货于11月12日在郑商所上市,首日涨跌停板为±14%,首批合约挂牌基准价为10,000元/吨。全球葵花籽油市场预计2026/27年度产量将大幅增长至2,389万吨,同比增长13.2%,其中俄乌两国合计占比达55.4%。国内市场方面,1-9月进口量同比增长19.9%至45万吨,但9月单月进口环比下降34.73%。港口库存处于近年低位,第45周库存为9.55万吨,远低于近年均值。供应端全球丰产压制远期价格,但黑海发运存在不确定性,俄罗斯部分货源转向里海及波罗的海港口,运输周期延长。需求端下游需求整体偏弱,小包装家庭消费维持刚需,食品加工按需采购,高价抑制弹性需求。毛葵油价格为10,700元/吨,一级葵油价格为11,300元/吨,一级葵油较一级豆油溢价2,375元/吨,溢价水平处于历史高位。油脂市场整体呈现高位震荡格局,近期价格有企稳反弹迹象。东南亚棕榈油进入季节性减产周期,南美大豆进入关键生长期,超强厄尔尼诺气候对南美大豆产量影响重大。
葵花籽油投资相关风险有哪些?
葵花籽油期货上市首日涨跌停板为±14%,首批合约挂牌基准价为10,000元/吨。全球葵花籽油市场预计2026/27年度产量将大幅增长至2,389万吨,同比增长13.2%,其中俄乌两国合计占比达55.4%。国内市场方面,1-9月进口量同比增长19.9%至45万吨,但9月单月进口环比下降34.73%。港口库存处于近年低位,第45周库存为9.55万吨,远低于近年均值。供应端全球丰产压制远期价格,但黑海发运存在不确定性,俄罗斯部分货源转向里海及波罗的海港口,运输周期延长。需求端下游需求整体偏弱,小包装家庭消费维持刚需,食品加工按需采购,高价抑制弹性需求。毛葵油价格为10,700元/吨,一级葵油价格为11,300元/吨,一级葵油较一级豆油溢价2,375元/吨,溢价水平处于历史高位。投资相关风险包括全球丰产对远期价格的压制、黑海发运不确定性、俄罗斯货源转向带来的运输周期延长、下游需求整体偏弱以及东南亚棕榈油季节性减产周期等因素。