猜你想问
这份研报主要讲了什么内容?
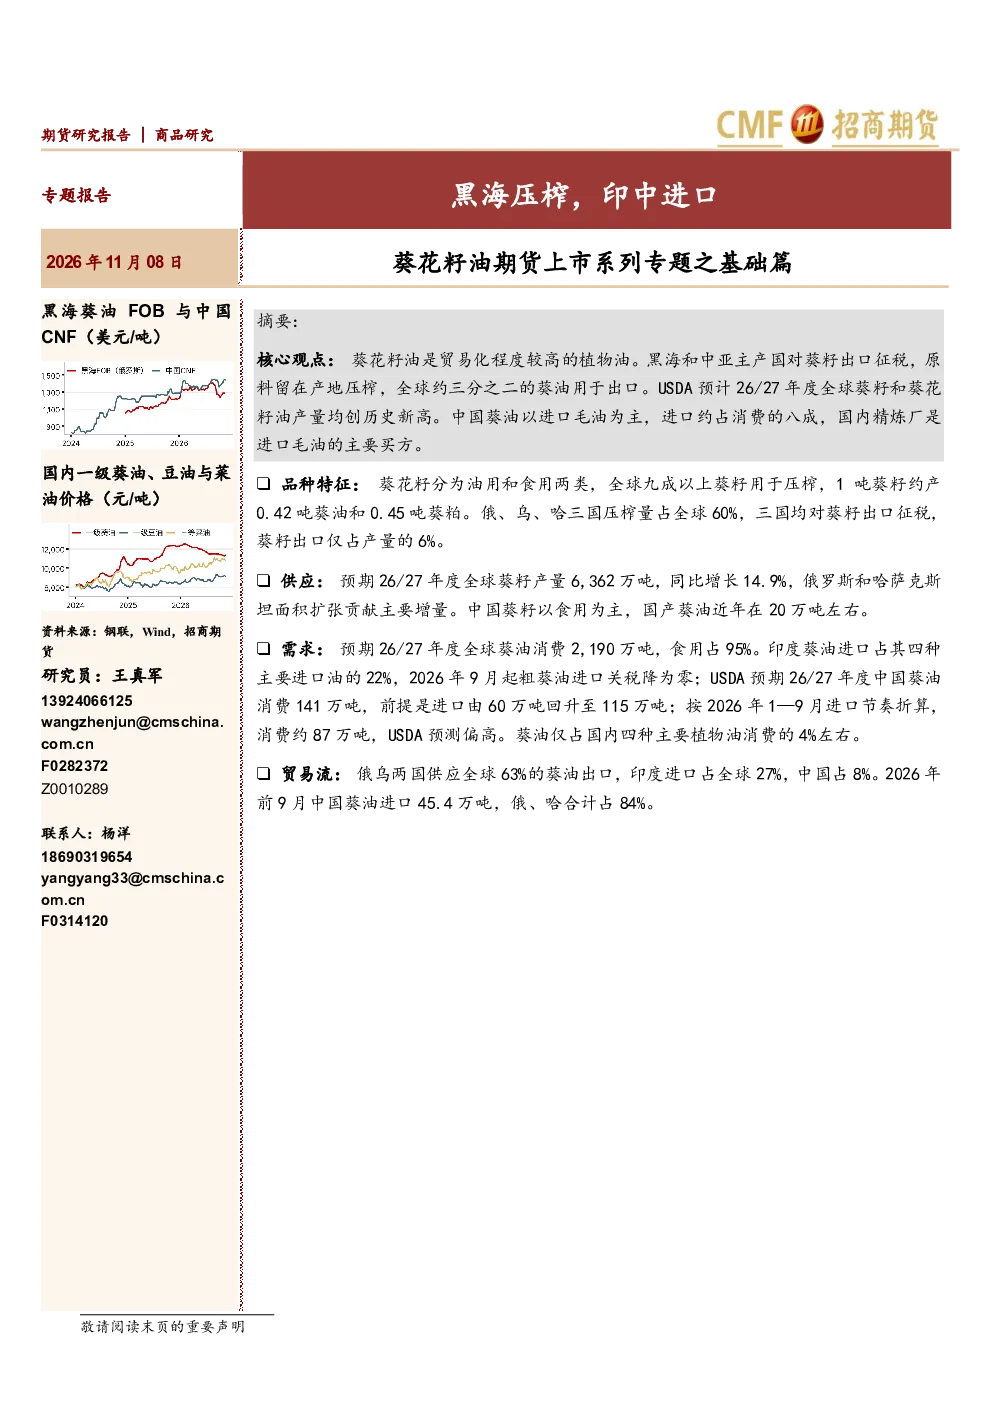
本报告聚焦葵花籽油期货上市的基础知识,分析黑海地区葵籽压榨现状及印中两国进口情况。报告指出葵花籽油是高度贸易化的植物油,黑海和中亚主产国因出口征税导致原料就地压榨,全球约三分之二的葵油用于出口。USDA预计2026/27年度全球葵籽和葵花籽油产量均创历史新高,中国葵油以进口毛油为主,进口量占消费的八成,主要由国内精炼厂购买。
葵花籽油行业未来发展趋势如何?
葵花籽油行业呈现全球贸易化与区域化生产并存的格局。黑海和中亚地区因出口征税,葵籽压榨量占全球60%但出口仅占6%。预计2026/27年度全球葵籽产量将增长14.9%,主要来自俄罗斯和哈萨克斯坦的种植面积扩张。需求端,全球葵油消费约2190万吨,其中印度和中国是主要进口国。印度2026年9月起粗葵油进口关税降为零,或刺激其进口需求。中国葵油消费约141万吨,进口需回升至115万吨才能达成,目前进口量仅占全球8%市场份额。
报告重点分析了哪些方面?
报告重点分析了葵花籽油的品种特征、供需格局及贸易流向。品种上,全球九成以上葵籽用于压榨,俄乌哈三国压榨量占全球60%且均征收出口税。供应端,2026/27年度全球葵籽产量预计达6362万吨,中国葵籽以食用为主,国产葵油近年约20万吨。需求端,全球葵油消费以食用为主占95%,印度和中国是主要进口国。贸易流方面,俄乌两国出口占全球63%,印度占27%,中国占8%,2026年前9月中国进口俄哈葵油占比高达84%。
当前葵花籽油市场处于什么状态?
当前葵花籽油市场呈现供需两旺但区域分化格局。全球产量预期创新高,主要得益于俄罗斯和哈萨克斯坦的种植扩张。消费端,全球葵油消费量约2190万吨,中国消费约141万吨,进口依赖度高。贸易流上,俄乌葵油出口占全球63%,印度是主要进口国,中国占比较小但增长潜力大。值得注意的是,中国精炼厂是进口毛油的主要购买方,反映国内消费需求对国际市场的敏感性。
投资葵花籽油相关产业需注意哪些风险?
投资葵花籽油产业需关注地缘政治与贸易政策风险。黑海和中亚地区是主要产区,俄乌冲突持续可能影响葵籽出口格局。同时,印度和中国等主要消费国贸易政策变动,如关税调整或进口配额限制,将直接影响全球供需平衡。此外,葵花籽油仅占中国四种主要植物油消费的4%左右,市场空间相对有限,投资者需关注产业集中度提升及替代品竞争风险。