猜你想问
厦门银行2026年三季报核心内容有哪些?
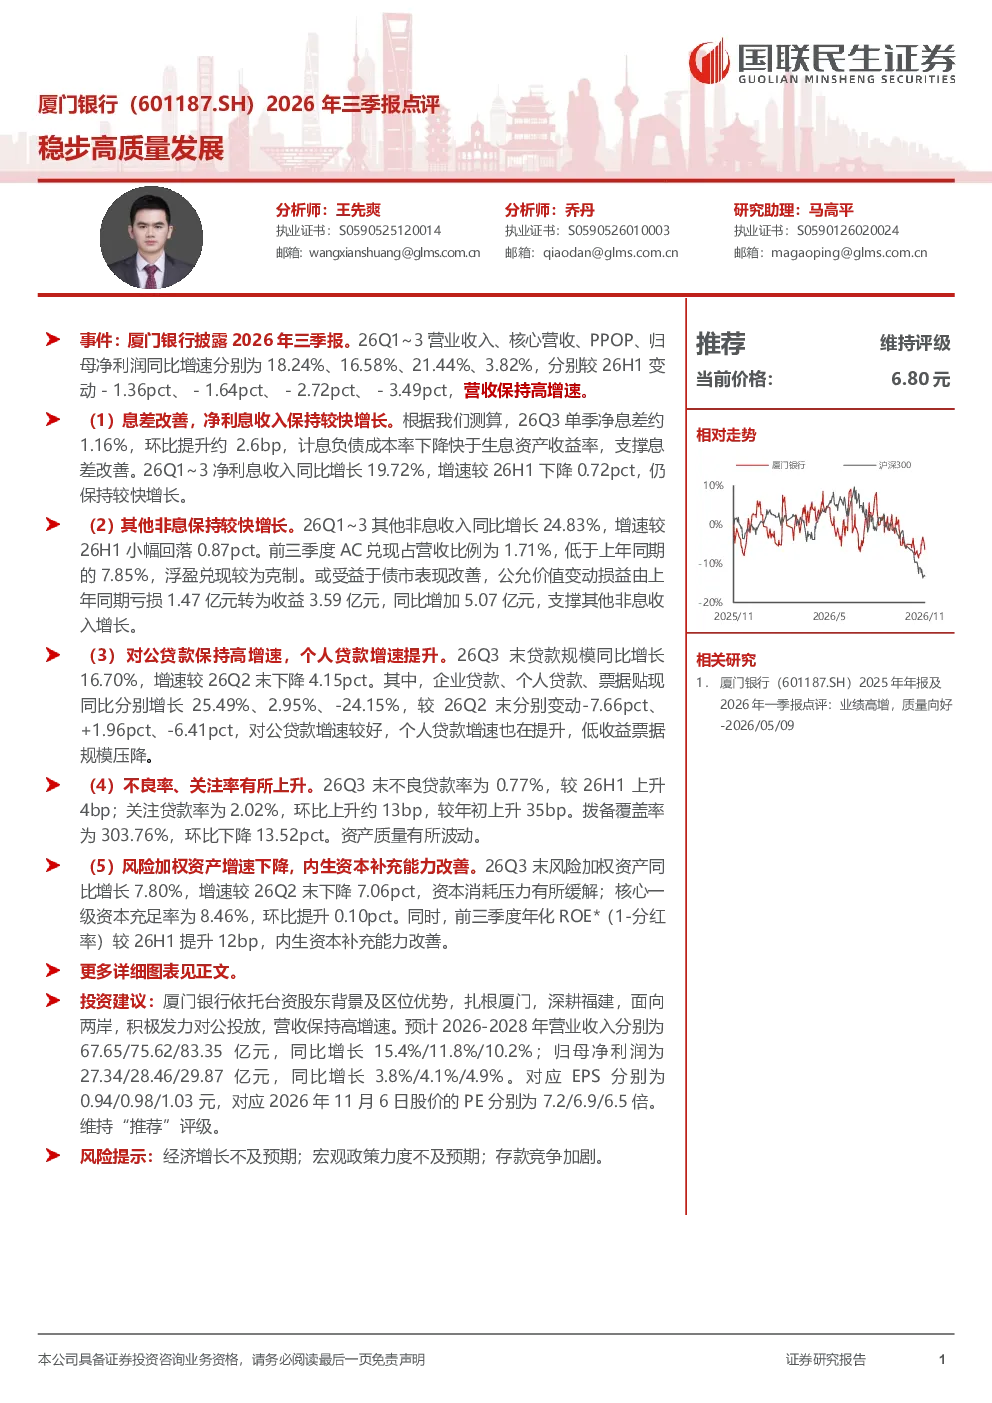
厦门银行2026年三季报显示公司稳步高质量发展。26Q1~3营业收入、核心营收、PPOP、归母净利润同比增速分别为18.24%、16.58%、21.44%、3.82%,营收保持高增速。主要驱动因素包括息差改善,净利息收入同比增长19.72%;其他非息收入同比增长24.83%;对公贷款保持高增速,个人贷款增速提升。但不良率、关注率有所上升,拨备覆盖率环比下降。
银行业发展趋势如何?
银行业整体面临息差收窄、资产质量波动等挑战,但数字化转型和业务创新带来新机遇。厦门银行通过优化资产负债结构、拓展非息业务、强化风险管理等方式应对挑战,展现稳健发展态势。未来银行业需关注宏观环境变化、监管政策调整及市场竞争格局演变。
厦门银行2026年三季报重点分析了哪些方面?
厦门银行2026年三季报重点分析了息差改善、非息收入增长、贷款结构优化及资本补充能力。报告显示净息差环比提升2.6bp,其他非息收入增长较快,对公贷款增速优于个人贷款,内生资本补充能力改善。同时,报告也指出不良率、关注率上升等风险因素。
当前市场对厦门银行有何判断?
当前市场关注厦门银行稳健高质量发展表现。报告显示公司营收保持高增速,经营效率有所提升,但资产质量存在波动。投资者需关注息差改善持续性、非息业务稳定性及风险控制能力。厦门银行在区域银行中表现稳健,但需警惕宏观经济及行业竞争带来的不确定性。
厦门银行2026年三季报有哪些风险提示?
厦门银行2026年三季报提示的主要风险包括经济增长不及预期、宏观政策力度不足及存款竞争加剧。报告显示不良率、关注率有所上升,拨备覆盖率下降,需关注资产质量变化。此外,债市波动、流动性风险等也可能影响银行经营表现,投资者需综合评估风险因素。
你可能感兴趣
2019年三季报点评:聚焦主业高质量发展,盈利能力稳步改善
电子设备华创证券2019-11-01
2021年三季报点评:业绩符合预期,高质量发展稳步推进
医药生物东吴证券2021-10-26
九州通2026年三季报点评:季度收入提速,持续高质量发展
华创证券2026-11-04
思特威-W(688213.SH)2026年三季报点评:26Q3扣非持续增长,“3+AI”战略驱动高质量发展
国联民生证券2026-11-03
2026年三季报点评:高质量发展为先,控货挺价修复渠道生态
食品饮料东吴证券2026-10-28
紫金银行2026年三季报点评:息差稳步回升,审慎确认风险
国联民生证券2026-11-08
2026年三季报点评产品创新持续深化,多元业务协同发展稳步推进
华创证券2026-11-02
海通发展(603162)2026年三季报点评:归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
厦门银行2022年三季报点评:利润高水平释放,资产质量改善幅度超出预期
国泰君安证券2022-10-26
厦门银行2024年三季报点评:做实结构优化,筑牢业绩底盘
金融国泰君安证券2024-11-02