猜你想问
凯赛生物2026年前三季度业绩表现如何?
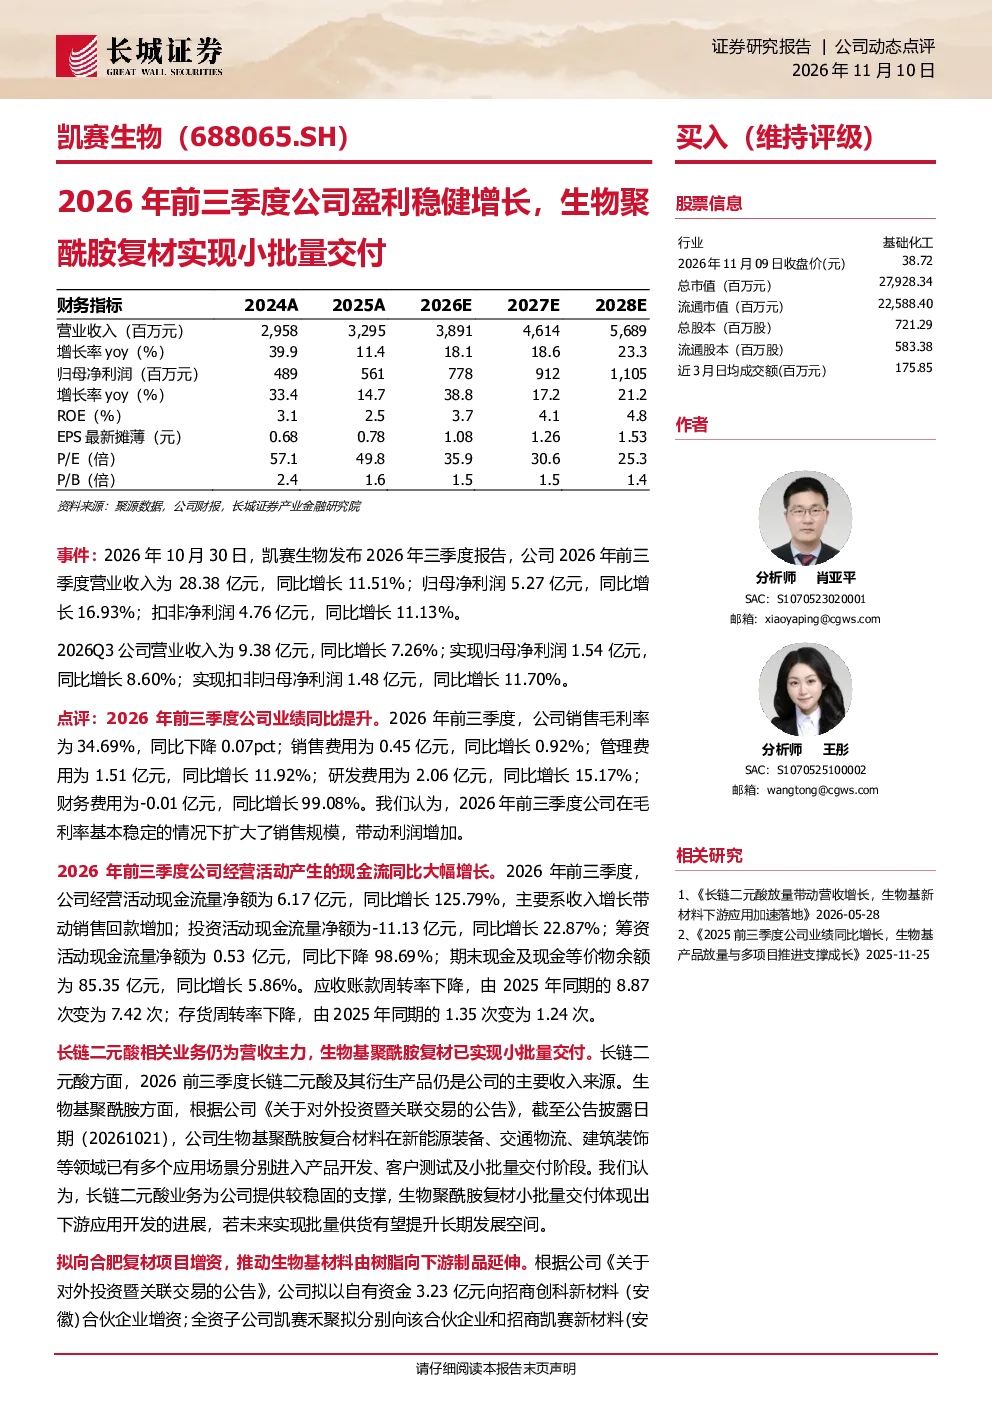
2026年前三季度,凯赛生物营业收入28.38亿元,同比增长11.51%;归母净利润5.27亿元,同比增长16.93%;扣非净利润4.76亿元,同比增长11.13%。销售毛利率为34.69%,同比下降0.07pct;研发费用2.06亿元,同比增长15.17%。经营活动现金流量净额6.17亿元,同比增长125.79%
生物基聚酰胺复合材料的应用进展情况?
生物基聚酰胺复合材料在新能源装备、交通物流、建筑装饰等领域已有多个应用场景分别进入产品开发、客户测试及小批量交付阶段。长链二元酸及其衍生产品仍是公司的主要收入来源,公司拟以3.23亿元向合肥复材项目增资,推动生物基材料由树脂向下游制品延伸
报告对凯赛生物未来发展的分析重点是什么?
报告指出长链二元酸业务为公司提供较稳固的支撑,生物聚酰胺复材小批量交付体现出下游应用开发的进展。预计公司2026-2028年实现营业收入分别为38.91/46.14/56.89亿元,实现归母净利润分别为7.78/9.12/11.05亿元。维持“买入”评级,看好公司长链二元酸主业竞争力及生物基聚酰胺复材的放量潜力
当前生物基新材料市场的发展现状如何?
生物基新材料市场在新能源装备、交通物流、建筑装饰等领域应用逐步扩大,凯赛生物生物基聚酰胺复合材料已进入产品开发、客户测试及小批量交付阶段。公司通过增资合肥复材项目,加强树脂、复材与应用制品之间的开发协作,推动产业化进程
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料、能源价格及运费波动风险;生物基新材料产业化推广进程不及预期风险;产品价格波动风险;新项目推进不及预期风险等。这些风险可能影响公司业绩和未来发展前景
你可能感兴趣
公司业绩再创佳绩,具身机器人电机转子已小批量交付—金力永磁26年前三季度业绩预增公告点评
西部证券2026-10-16
2022年前三季度业绩稳健增长,在手订单稳步交付
国防军工安信证券2022-10-30
2026年三季报点评2026年前三季度归母净利+7.85%,散杂货吞吐量稳健增长,持续看好港口高分红标杆长期发展
华创证券2026-10-31
公司2026年前三季度业绩同比稳健增长,看好公司园区一体化优势不断释放
长城证券2026-11-09
鲁西化工2026年前三季度业绩同比稳健增长,看好公司园区一体化优势不断释放
长城证券2026-11-09
2020年前三季度业绩快报点评:Q3收入端实现稳健增长,利润维持高增长
食品饮料民生证券2020-10-11
2026年三季报点评2026年前三季度业绩稳健增长,AIDC打开成长空间
华创证券2026-11-02
主业稳健增长,机器人业务进入小批量交付阶段
交通运输群益证券2026-09-29
公司信息更新报告:2024年前三季度业绩稳健增长,盈利能力持续提升
医药生物开源证券2024-10-29