猜你想问
这份研报主要分析了哪些市场热点?
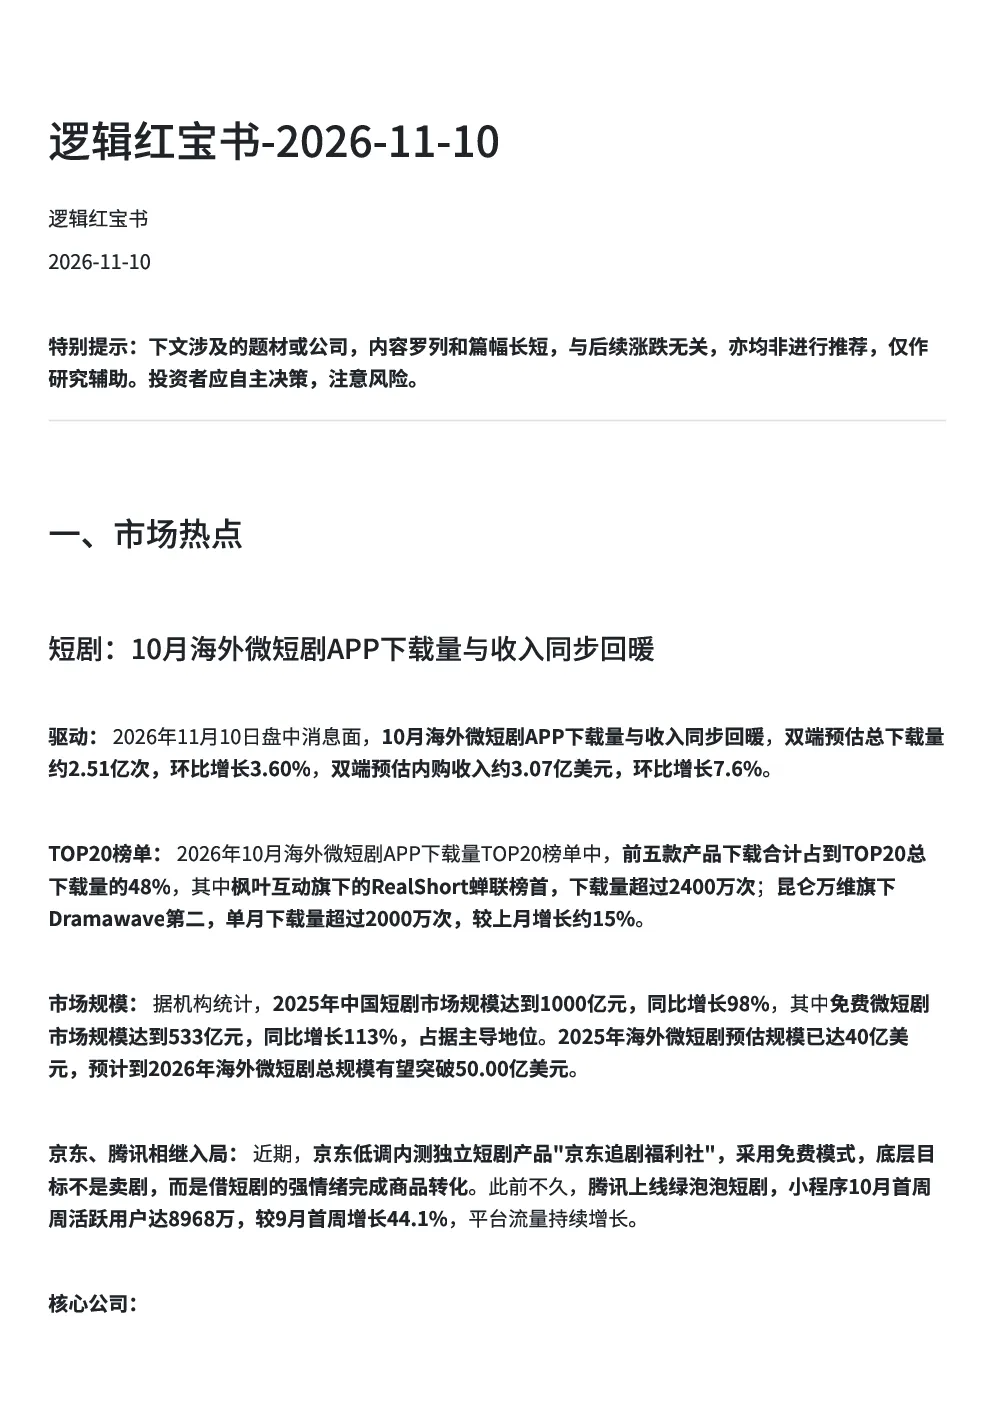
本报告聚焦短剧与物理AI两大市场热点。短剧方面,海外微短剧市场回暖,下载量与收入均实现同比增长,中国短剧市场规模预计2025年达1000亿元。核心公司包括中文在线、昆仑万维等。物理AI方面,字节推出物理世界模型,PICO新机发布时间提前,真机数据成为AI训练关键,预计2031年全球机器人数据需求达29.25亿小时。核心公司包括风语筑、创维数字等。
报告对短剧和物理AI赛道的发展趋势有何展望?
短剧赛道,中国市场预计2026年将突破50亿美元,京东、腾讯等巨头入局。物理AI赛道,世界模型或于11月发布,推动交互内容形态升级,AR、VR与MR近眼显示屏营收预计2026年同比增长超200%,中国智能眼镜出货量同比增长77.7%。景气细分包括微显示、光学、整机、内容与工具。
研报重点分析了哪些公司?
报告重点分析了新炬网络、朝阳科技、瑞声AI、经纬恒润、天奇股份、瑞芯微、新北洋等公司。新炬网络短剧投流收入放量超预期,AI投流贡献稳步增长;朝阳科技布局智能眼镜等端侧AI产品;瑞声AI推进智能电声产品与大模型融合;经纬恒润与辉羲智能合作,后者是全球第二大智能高算力机器人芯片企业;天奇股份参股机器人大脑;瑞芯微为人工智能客户提供高质量的数据入口;新北洋构建AI视觉技术闭环。
当前短剧和物理AI市场的现状如何?
短剧市场,海外微短剧表现回暖,中国短剧市场规模持续扩大,AI技术大幅降低制作成本,AI占比超90%。物理AI市场,字节、PICO等公司积极布局,真机数据成为AI训练关键要素,机器人数据需求预计2031年达29.25亿小时,智能眼镜出货量快速增长。
研报提示了哪些潜在风险?
报告未明确提示具体个股风险,但指出AI技术发展存在不确定性,市场竞争激烈可能影响企业盈利能力。同时,宏观经济环境变化、政策监管调整等因素也可能对相关行业产生影响。投资者需关注技术迭代速度、市场竞争格局及政策环境变化,谨慎评估投资风险。
你可能感兴趣
红宝书-市场逻辑精选20260604
未知机构2026-06-05
红宝书市场逻辑精选20260712
未知机构2026-07-12
红宝书-市场逻辑精选20250612
未知机构2025-06-12
红宝书-市场逻辑精选20250608
未知机构2025-06-08
红宝书-市场逻辑精选20260420
未知机构2026-04-21
红宝书-市场逻辑精选20250526
未知机构2025-05-26
红宝书-2023.12.26市场逻辑精选
未知机构2023-12-26
红宝书2023.10.26市场逻辑精选
未知机构2023-10-27
逻辑精选红宝书|20231031市场逻辑精选
未知机构2023-10-31
红宝书-2023.11.2 市场逻辑精选
未知机构2023-11-02