猜你想问
这份研报的核心内容是什么?
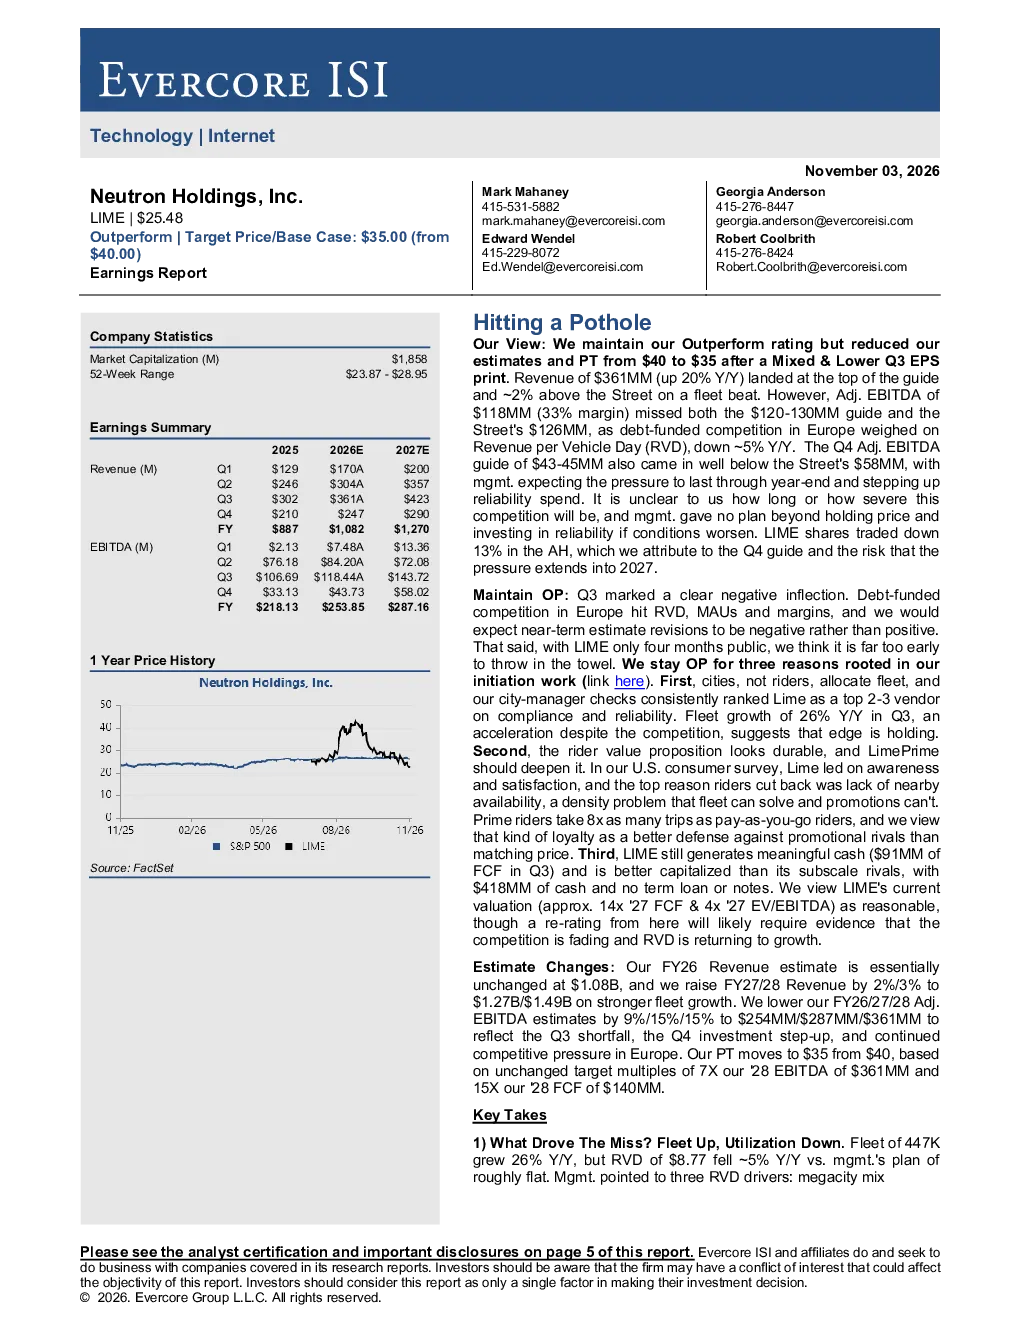
本报告维持LIMENeutron Holdings Inc的“跑赢市场”评级,但下调目标价至35美元。主要因Q3每股收益混合且低于预期,调整后EBITDA为1.18亿美元,未达指引区间和预期。报告指出Q3收入3.61亿美元(同比增长20%),达到指引区间上限;调整后EBITDA利润率为33%,低于预期的120-130亿美元和126亿美元。运力达44.7万辆,同比增长26%,但可用座位公里(RVD)同比下降约5%,主要受欧洲债务资助竞争和LimePrime低价套餐影响。月活跃用户(MAU)年增长率从22%放缓至16%,同样归因于竞争动态。
共享出行赛道目前的发展趋势如何?
共享出行赛道面临激烈竞争,欧洲债务资助竞争导致运力过剩和利润率下降,呈现负面拐点。LimePrime策略作为对抗竞争对手一次性折扣的忠诚度武器,虽用户比按次付费用户多乘8倍,但价格统一定价降低了LIME的平均价格点。新市场扩张方面,澳大利亚同比增长超过100%,加拿大出现积极迹象。但里斯本暂停共享单车服务提醒城市层面风险。未来需关注竞争动态对行业格局的影响。
报告重点分析了哪些方向?
报告重点分析了LIMENeutron Holdings Inc的业绩表现、竞争压力及未来策略。核心内容包括Q3业绩不及预期、欧洲竞争导致运力过剩和利润率下降、LimePrime策略的定位与增长、船队增长与资本效率、IPO锁定期影响等。报告指出短期面临欧洲竞争压力,长期维持“跑赢市场”评级,基于城市管理者认可、骑行者价值主张及资本状况。
当前共享出行市场处于什么状态?
当前共享出行市场呈现竞争加剧和利润率承压的状态。欧洲债务资助竞争导致运力过剩,LIMENeutron Holdings Inc的可用座位公里(RVD)同比下降约5%。LimePrime低价套餐虽提升用户粘性,但拉低了整体利润水平。同时,月活跃用户(MAU)年增长率放缓,反映市场竞争对用户增长的影响。行业整体面临竞争白热化和盈利能力下降的挑战。
研报提示了哪些风险?
研报提示的主要风险包括欧洲债务资助竞争的持续,可能导致运力过剩和利润率进一步下降。LimePrime策略依赖用户自然增长,若增长放缓,可能影响公司盈利能力。此外,新市场扩张面临不确定性,里斯本暂停共享单车服务也提醒城市层面监管风险。IPO锁定期到期将释放大量股票,可能对股价造成短期压力。需关注竞争格局变化和监管政策调整对公司的潜在影响。