猜你想问
这份研报主要分析了哪些内容?
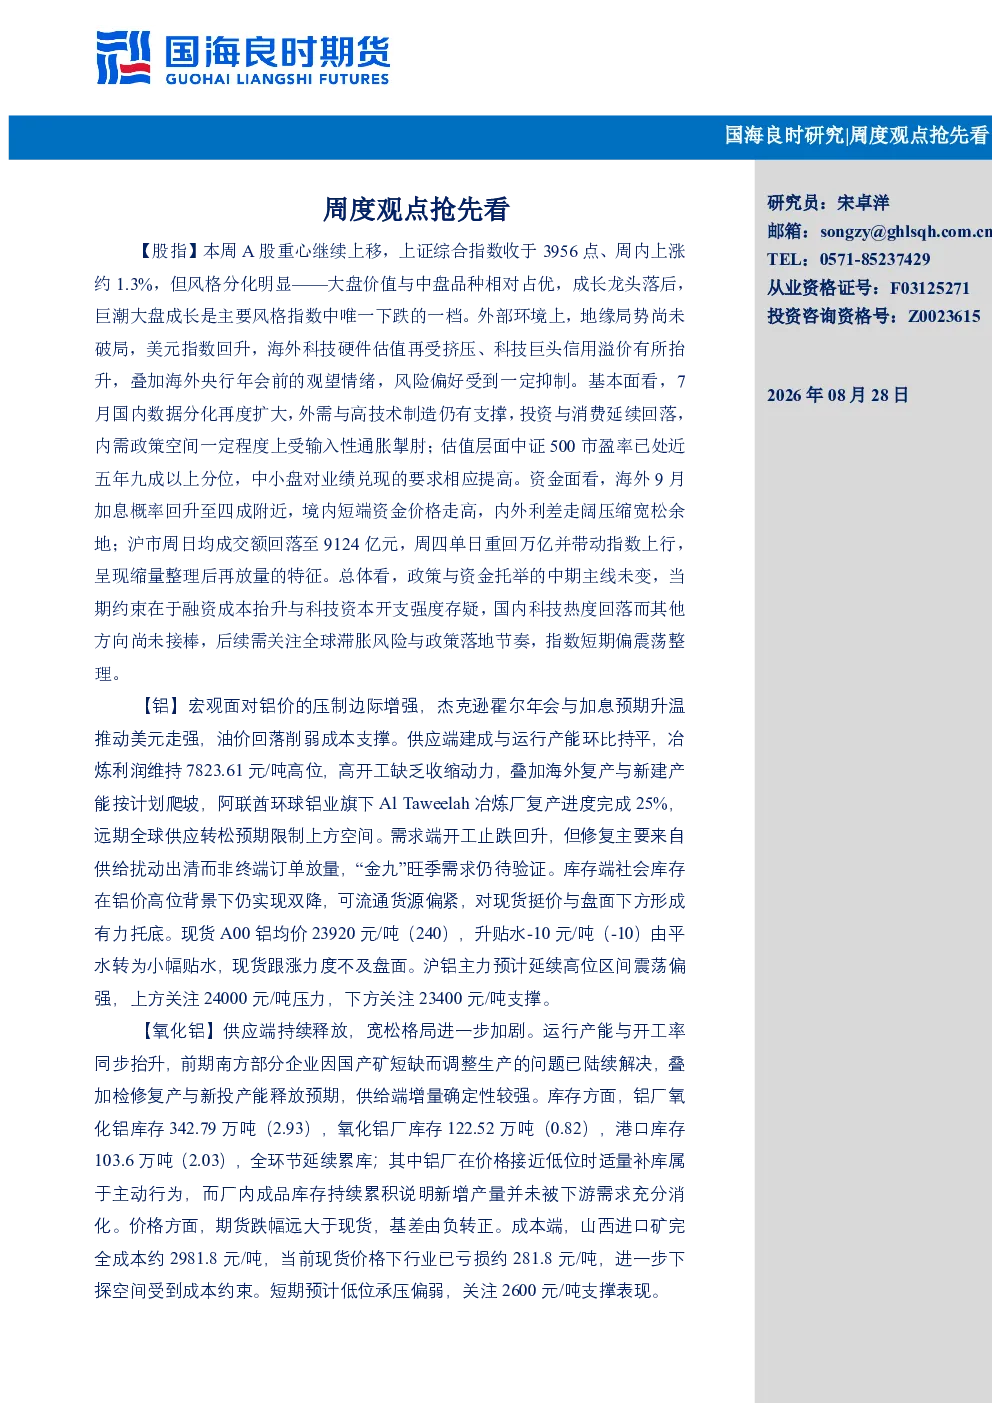
这份研报主要分析了股指、铝、氧化铝、工业硅、锌、铁合金、钢矿、碳酸锂、聚烯烃、涤纶短纤、纸浆、豆粕、菜系、棕榈油、玉米、橡胶、黄金等品种的周度市场观点。涵盖了宏观经济环境、供需关系、库存变化、价格走势以及相关产业的基本面和资金面等多维度信息。
报告中关于铝行业的发展趋势如何?
报告中指出,铝行业宏观面压制铝价,但社会库存双降,可流通货源偏紧,对现货挺价与盘面形成托底。供应端高开工缺乏收缩动力,需求端“金九”旺季需求待验证。沪铝主力延续高位区间震荡偏强,上方关注24000元/吨压力,下方关注23400元/吨支撑。
报告中重点分析了哪些品种的市场观点?
报告中重点分析了股指的内外环境及估值约束,铝的供需及库存变化,氧化铝的供应释放与库存累库,工业硅的价格运行与成本支撑,锌的矿端紧缺与出口窗口,铁合金的成本推涨与需求疲软,钢矿的反弹驱动力与策略建议,碳酸锂的供需博弈与价格支撑,聚烯烃的成本主导与区间运行,涤纶短纤的成本下移与盘面回落,纸浆的全球需求偏弱与库存去化,豆粕的美豆支撑与国内高库存,菜系的俄乌影响与进口供应,棕榈油的印尼产量与国内库存,玉米的美玉米领涨与估值风险,橡胶的区间震荡与需求疲弱,黄金的高位震荡与美元信用逻辑。
当前市场对这些品种的整体现状如何判断?
当前市场判断,多数品种呈现区间震荡格局,部分品种如沪铝、铁合金、碳酸锂等在成本支撑与供需博弈下维持高位震荡,股指短期偏震荡整理,铝、锌、纸浆等存在下方支撑但上行空间受限,美豆受产区天气与出口需求支撑走强,黄金则在高位震荡中等待美联储信号,整体市场情绪受宏观环境与供需变化影响较大。
这份研报提示了哪些潜在风险?
研报提示的风险包括:股指短期偏震荡整理的约束因素,铝行业供需错配与价格波动风险,氧化铝行业低位承压的格局,工业硅月底减产落地的不确定性,锌价消费端表现一般的抑制上涨空间,铁合金供增需减的结构性矛盾,钢矿反弹高度有限的需求弹性不足,碳酸锂供需博弈与仓单压力,聚烯烃成本方向不明的区间运行风险,涤纶短纤成本止跌和旺季订单的依赖性,纸浆需求偏弱和价格下破支撑的风险,豆粕国内高库存的压制,菜粕急涨后的回落风险,棕榈油国内需求不佳和库存高位续增,玉米估值偏高风险,橡胶需求疲弱和价格向上突破阻力较大,黄金回调大不改变中期偏强格局但需关注美元信用逻辑变化。