猜你想问
这份研报主要分析了哪些核心内容?
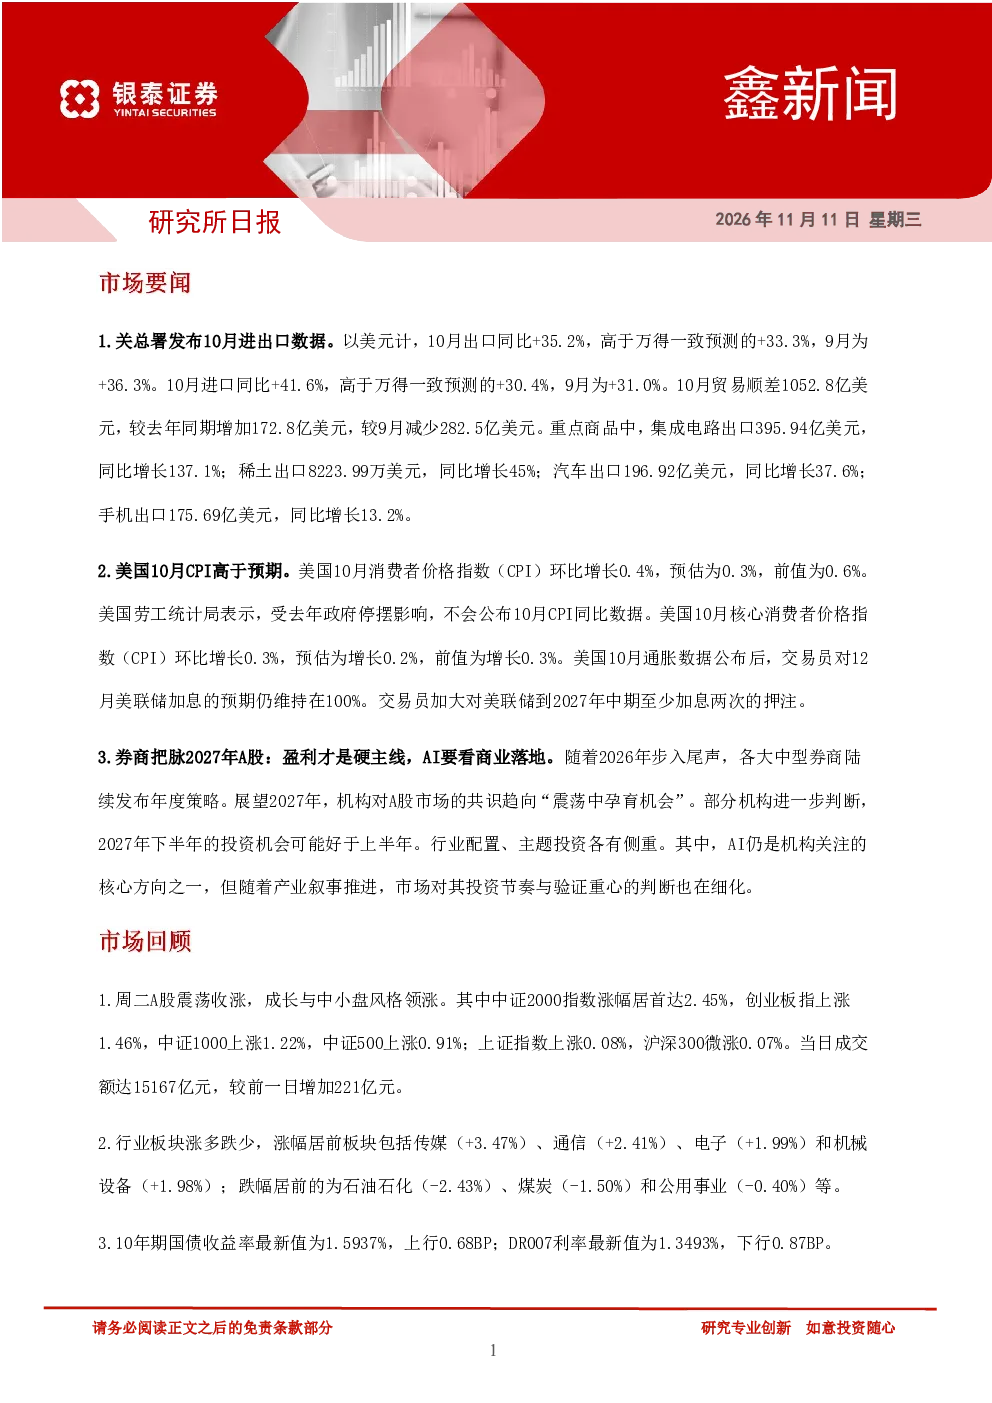
这份研报主要分析了10月份中国海关数据,包括出口同比增长35.2%、进口同比增长41.6%,以及贸易顺差的变化情况。同时,报告还关注了集成电路、稀土、汽车和手机的出口增长情况。此外,研报还涉及了美国通胀与美联储预期,10月CPI和核心CPI的环比增长数据,以及市场对美联储加息的预期。还有券商对2027年A股的策略分析,认为A股在震荡中孕育机会,下半年机会可能优于上半年,并重点关注AI行业的商业落地与投资节奏。最后,报告还分析了A股市场的动态,包括中证2000指数的涨跌情况,以及主要板块的涨跌幅。
报告对AI行业的发展趋势有何分析?
报告指出AI仍是核心投资方向,但需关注商业落地与投资节奏。这意味着AI行业虽然前景广阔,但在实际应用和市场接受度方面仍需时间验证。投资者在关注AI行业时,应重点关注企业的技术实力、商业模式和市场竞争力,以及政策环境的变化。同时,报告也提醒投资者,AI行业的发展存在不确定性,需要谨慎评估投资风险。
研报重点分析了哪些方向?
研报重点分析了多个方向,包括中国海关数据的出口、进口和贸易顺差情况,以及重点商品的出口增长情况。此外,报告还分析了美国通胀与美联储预期,包括CPI和核心CPI的环比增长数据,以及市场对美联储加息的预期。在A股策略方面,报告认为A股在震荡中孕育机会,下半年机会可能优于上半年,并重点关注AI行业的商业落地与投资节奏。最后,报告还分析了A股市场的动态,包括中证2000指数的涨跌情况,以及主要板块的涨跌幅。
当前A股市场的现状如何?
当前A股市场呈现震荡收涨的态势,成长与中小盘风格领涨,中证2000指数涨2.45%,成交额达到15167亿元。涨幅居前的板块包括传媒、通信、电子和机械设备,而跌幅居前的板块包括石油石化、煤炭和公用事业。此外,10年期国债收益率上行0.68BP至1.5937%,DR007利率下行0.87BP至1.3493%。这些数据反映了A股市场的活跃度和投资者情绪的变化。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括政策力度不及预期、房地产市场调整超预期、中美紧张关系升温。政策力度不及预期可能导致市场信心下降,影响A股的表现。房地产市场调整超预期可能对相关产业链造成冲击,进而影响A股市场的整体表现。中美紧张关系升温可能导致国际形势的不稳定,增加A股市场的风险。投资者在关注A股市场时,应密切关注这些风险因素,并做好相应的风险管理。