猜你想问
这份研报的核心内容是什么?
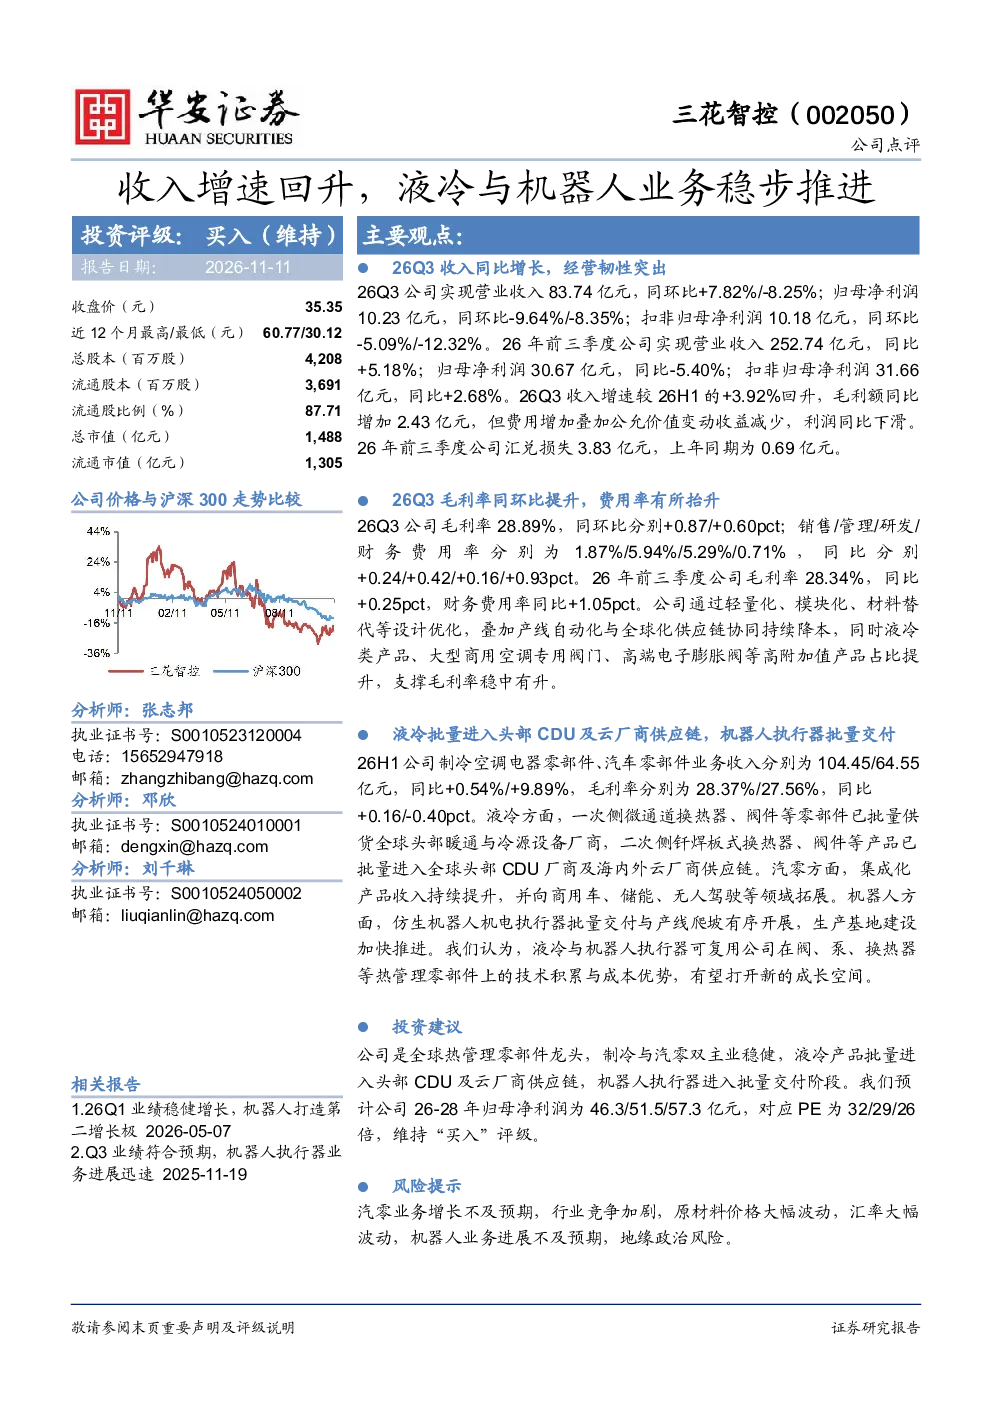
本报告分析三花智控26Q3及前三季度的经营情况,指出公司收入增速回升但利润下滑,毛利率提升,液冷与机器人业务稳步推进。报告强调公司作为全球热管理龙头,制冷与汽车零部件业务稳健,液冷产品进入头部供应链,机器人执行器进入批量交付阶段,预计未来三年归母净利润将稳步增长。
液冷和机器人业务的发展趋势如何?
液冷业务方面,三花智控的产品已批量进入头部CDU及云厂商供应链,显示出行业对高效热管理方案的强劲需求。机器人业务方面,仿生机器人机电执行器已进入批量交付阶段,表明公司在自动化领域的技术积累和产能释放取得进展。这些业务有望成为公司新的增长点,但需关注市场竞争和客户拓展的挑战。
报告重点分析了哪些方面?
报告重点分析了三花智控的财务表现、业务进展及未来增长潜力。财务上,报告指出公司收入保持增长但净利润下滑,毛利率提升得益于降本增效措施。业务进展上,液冷和机器人业务成为亮点,分别进入头部供应链和批量交付阶段。此外,报告还评估了公司作为热管理龙头的行业地位及潜在风险。
当前市场对三花智控的判断是什么?
市场对三花智控的判断显示公司具备较强的经营韧性,尽管26Q3净利润有所下滑,但收入和毛利率均表现稳健。液冷和机器人业务的发展被视为重要增长引擎,但需关注行业竞争加剧和原材料价格波动等外部因素。公司作为全球热管理龙头,在制冷和汽车零部件领域拥有稳固的市场地位,未来增长潜力受市场关注。
研报提示了哪些风险?
研报提示的风险包括汽零业务增长不及预期、行业竞争加剧、原材料价格大幅波动、汇率大幅波动、机器人业务进展不及预期以及地缘政治风险。这些风险可能影响公司财务表现和业务拓展,投资者需关注相关动态,评估潜在影响。
你可能感兴趣
26Q1收入保持增长,机器人+液冷业务快速推进
交运设备华安证券2026-05-08
季报点评25Q3收入稳健增长,机器人与液冷业务打开新空间
中原证券2025-11-02
25Q3 收入稳健增长,机器人&光刻机业务稳步推进
华西证券2025-10-29
季报点评:业绩持续高增,算力与机器人业务稳步推进
电子设备国盛证券2025-11-05
Q2业绩承压,新能源与机器人业务稳步推进精锻科技3002582026年中报点评
华创证券2026-09-09
2025年中报点评土地出让收入回升,业务转型稳步推进
华创证券2025-09-04
2024年一季报点评:本地生活服务业务高基数下承压影响收入增速,加盟业务稳步推进
商贸零售民生证券2024-04-27
二季度生长激素增速回升,新业务稳步推进
医药生物国盛证券2023-09-03
Q3营收增速回升,运营商业务保持领先、国际业务稳步推进
信息技术新时代证券2019-10-31
2018年中报点评:出口业务受挫致收入增速放缓,“整体+智能+生态”三维一体,业务持续稳步推进
建筑建材华创证券2018-08-26