猜你想问
非美经济近期表现如何?
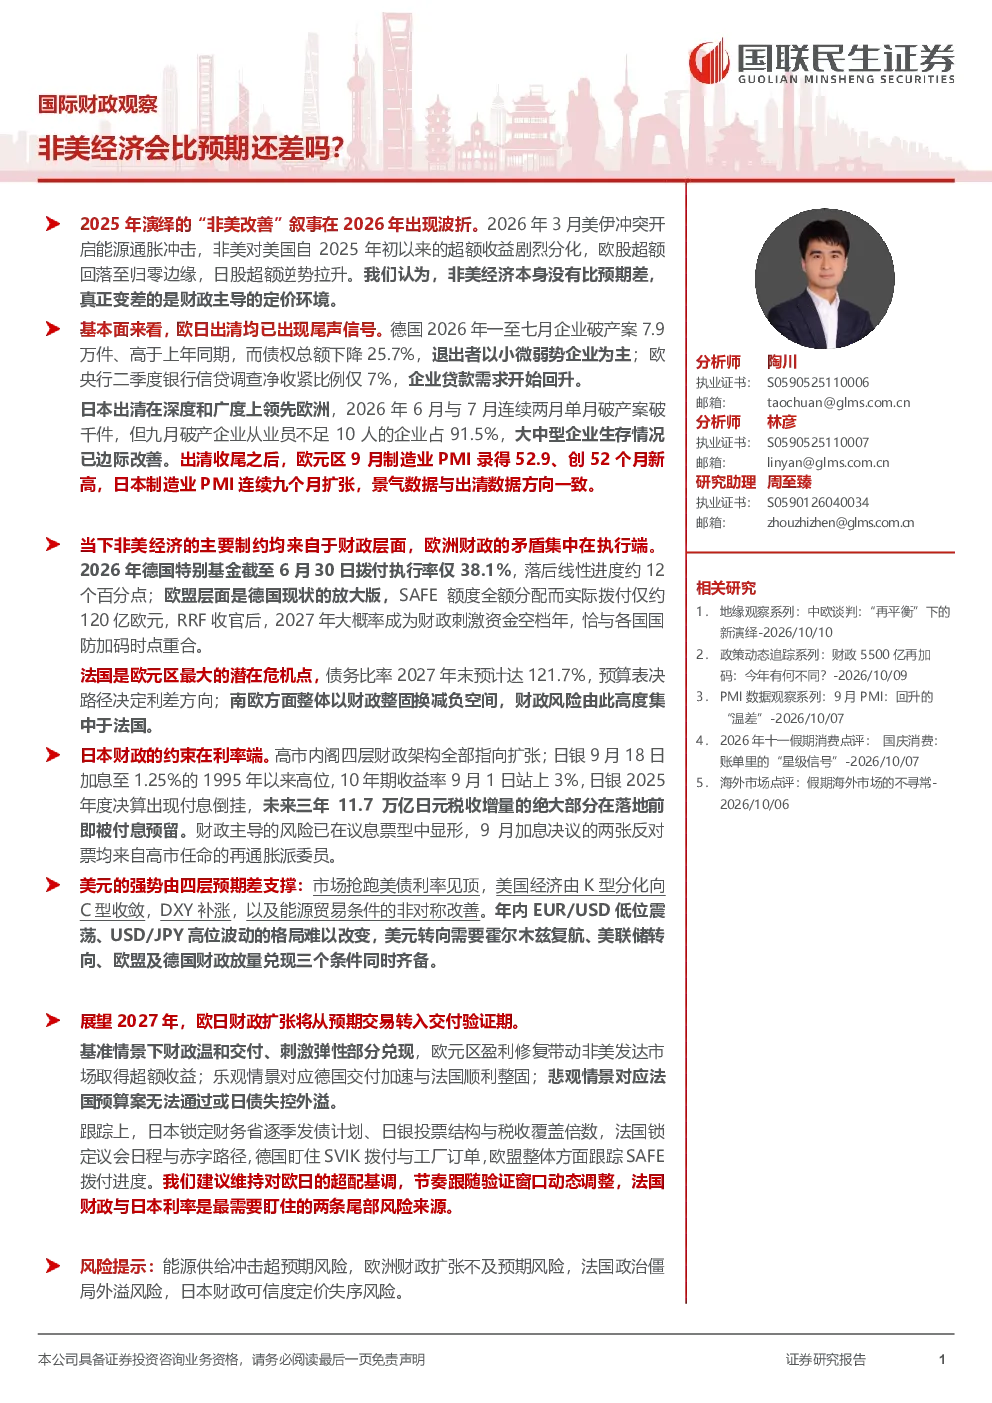
研报指出,非美经济出清已接近尾声,制造业PMI重回扩张区间,但主要制约来自财政层面。德国特别基金执行率落后,欧盟SAFE额度分配缓慢,法国预算案存在不确定性,日本财政扩张与货币紧缩矛盾。这些因素导致非美经济基本面虽未比预期差,但定价环境变差。
美元强势的原因是什么?
美元强势由四层预期差支撑:市场抢跑美债利率见顶、美国经济由K型分化向C型收敛、DXY补涨而非超调、能源贸易条件非对称定价。这些预期差决定了非美资产短期难有趋势性机会,美元转向需要霍尔木兹复航、美联储转向、欧盟及德国财政放量兑现三个条件同时齐备。
欧日财政扩张将如何影响市场?
展望2027年,欧日财政扩张将从预期交易转入交付验证期。基准情景下,欧日财政计划温和交付,非美发达市场可能迎来盈利修复带来的超额收益;乐观情景下,德国交付加速、法国顺利整固、日本财政纪律归位,欧元和日股将趋势性走强;悲观情景下,法国预算案失败或日债失控,非美资产涨幅将明显回吐。配置上建议维持对欧日的超配基调,节奏跟随验证窗口动态调整。
当前非美市场面临哪些挑战?
非美市场面临的主要挑战包括财政制约和美元强势预期。德国特别基金执行率落后,欧盟SAFE额度分配慢于实际拨付,法国债务比率高且预算案通过存在不确定性,日本财政扩张与货币紧缩矛盾。这些因素共同作用,导致非美经济定价环境变差,短期内难以出现趋势性机会。
研报提示哪些尾部风险?
研报指出,法国财政和日本利率是最需要盯住的尾部风险来源。法国预算案通过存在不确定性,若失败可能导致市场波动;日本若出现日债失控情况,非美资产涨幅将明显回吐。此外,美元转向需要霍尔木兹复航、美联储转向、欧盟及德国财政放量兑现三个条件同时齐备,这些条件的变化都可能带来市场风险。
你可能感兴趣
国际财政观察:非美经济会比预期还差吗?
国联民生证券2026-10-26
每周经济观察:重申债务约束仅仅是财政扩张中的“小插曲”吗?
华创证券2016-11-21
【每周经济观察】海外周报2020年第20期:欧强美弱依旧,美财政刺激暂时谈崩
华创证券2020-08-09
海外宏观经济一周观察:财政紧缩对美经济拖累或有限
中投证券2013-02-28
国际观察:美5月零售销售强劲反弹,新兴市场继续降息以振经济
东方金诚2020-06-19
国际观察:美1月耐用品订单下降 德国经济仍存下行压力
东方金诚2020-02-28
东方金诚国际观察:美经济下行压力显现,多国紧急加码货币宽松
东方金诚2020-03-23
国际观察:美经济扩张仍有支撑,欧日经济前景堪忧
东方金诚2020-02-24
国际观察:美二季度GDP环比深衰 下半年欧日经济复苏缓慢
东方金诚2020-07-31
东方金诚国际观察:美4月CPI全面下跌,英欧一季度经济大幅萎缩
东方金诚2020-05-18