猜你想问
中粮资本2026年前三季度业绩表现如何?
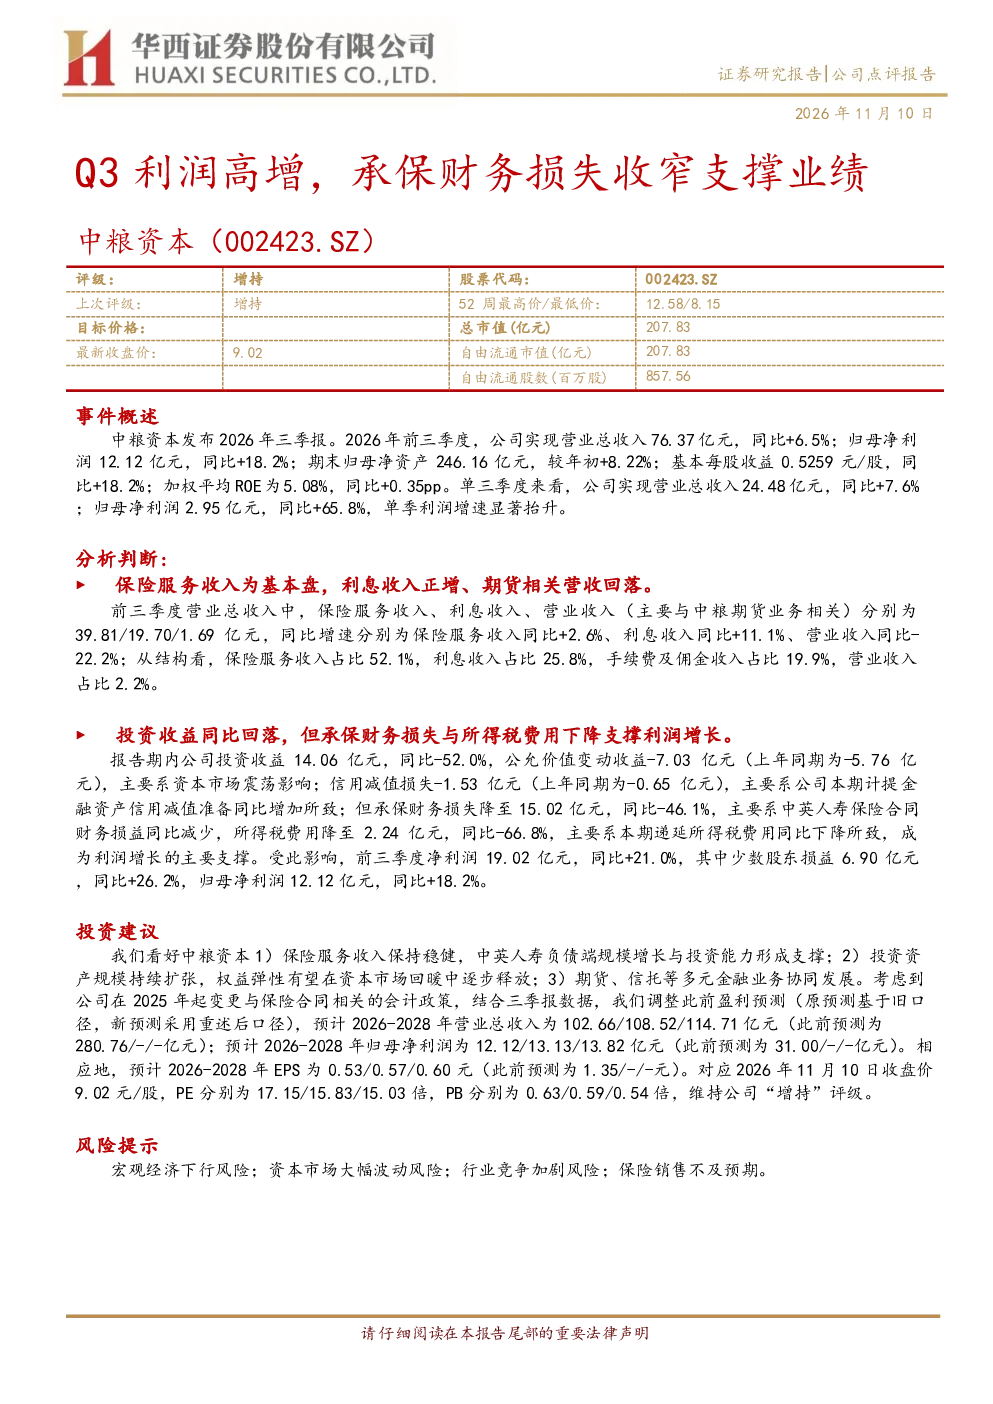
中粮资本2026年前三季度业绩表现稳健。核心财务数据显示,营业总收入76.37亿元,同比增长6.5%;归母净利润12.12亿元,同比增长18.2%。期末归母净资产246.16亿元,较年初增长8.22%。基本每股收益0.5259元/股,同比增长18.2%。加权平均ROE为5.08%,同比提升0.35个百分点。单三季度业绩显著提升,营业总收入24.48亿元(同比增长7.6%),归母净利润2.95亿元(同比增长65.8%)。保险服务收入39.81亿元(同比增长2.6%),占比52.1%,为基本盘;利息收入19.70亿元(同比增长11.1%),占比25.8%;手续费及佣金收入15.14亿元(同比增长19.9%),占比19.9%。
金融行业发展趋势如何?
金融行业发展趋势呈现多元化与稳健并存的态势。保险服务作为基本盘,收入占比52.1%,中英人寿规模增长与投资能力支撑其稳健发展。利息收入占比25.8%,手续费及佣金收入占比19.9%,显示业务结构均衡。然而,中粮期货相关收入同比下降22.2%,占比仅2.2%,反映行业内部结构调整。资本市场震荡影响投资收益,但承保财务损失收窄、所得税费用大幅下降等因素支撑整体业绩。未来,保险服务稳健、投资资产规模扩张、多元金融业务协同发展是行业关键增长点。
报告重点分析了哪些方向?
报告重点分析了中粮资本的核心财务数据、业务结构、利润增长驱动因素及投资建议。核心财务数据方面,营收与净利润均实现同比增长,ROE提升。业务结构上,保险服务、利息收入、手续费及佣金收入是主要来源,中粮期货收入下降。利润增长主要得益于承保财务损失减少、所得税费用下降,尽管投资收益受资本市场影响回落。报告看好保险服务稳健性、投资资产规模扩张潜力及多元金融业务协同效应,调整了未来三年盈利预测,维持“增持”评级。
当前市场现状如何判断?
当前市场现状表现为金融行业在挑战中寻求稳健增长。中粮资本业绩显示,保险服务作为核心支撑,收入占比过半且增长稳健。利息收入与手续费及佣金收入同样贡献显著,但需关注中粮期货等业务板块的调整压力。资本市场波动对投资收益产生明显影响,承保财务损失收窄是业绩亮点。行业整体需应对宏观经济下行、竞争加剧等风险,同时把握投资资产规模扩张与多元业务协同的机遇。中粮资本通过业务结构优化与风险控制,展现了稳健经营能力。
研报提示了哪些风险?
研报提示了金融行业及中粮资本面临的多重风险。宏观经济下行可能影响行业整体表现,资本市场大幅波动将直接冲击投资收益。行业竞争加剧可能压缩利润空间,保险销售不及预期则影响核心业务增长。具体到中粮资本,投资收益受资本市场影响较大,信用减值损失与公允价值变动收益波动需持续关注。中粮期货板块收入下降也反映业务结构调整的挑战。这些风险因素需纳入投资考量,以全面评估企业未来发展趋势。