猜你想问
本周新材料板块表现如何?
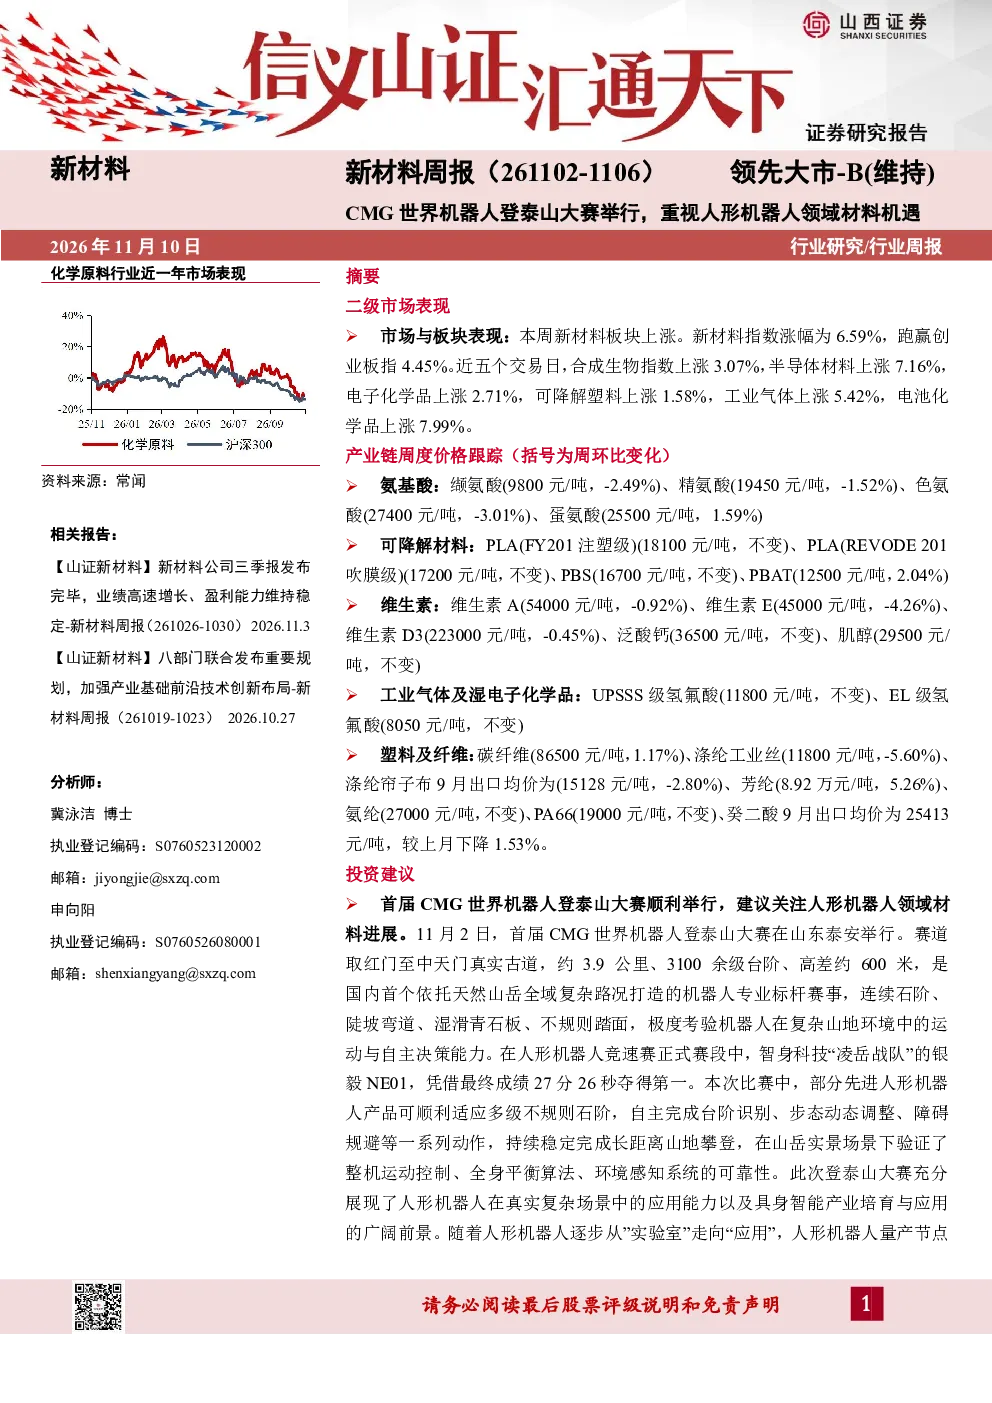
本周新材料板块上涨,新材料指数涨幅为6.59%,跑赢创业板指4.45%。合成生物、半导体材料、电池化学品等细分领域均录得上涨,正收益个股占比88.76%。机构净流入个股占比59.46%,安集科技、鼎龙股份等获资金关注。市盈率分位数处于近两年较高位的个股包括金宏气体、凯美特气等。
人形机器人领域有哪些材料机遇?
人形机器人发展需电子皮肤、关节材料、动力电池等关键材料支持。电子皮肤需柔性基板、导电聚合物等;关节材料涉及高性能合金、特种塑料;动力电池则依赖锂电正负极材料、电解液等。当前市场关注电子皮肤和“腱绳+保护套管”相关材料,如福莱新材、晶华新材等企业有相关布局。
新材料行业产业链最新动态有哪些?
产业链价格方面,氨基酸价格整体下降,工业气体中氩气价格环比上涨14.29%;可降解塑料中PBAT价格上涨2.04%;电子化学品中氢氟酸价格上涨;碳纤维价格上涨2.38%。要闻显示国际复材投资电子布项目,侨源股份投资含氟电子特气项目,但松下多层材料爆炸可能影响低损耗材料供给。
当前新材料市场处于什么发展阶段?
新材料市场呈现结构性分化,部分细分领域如电子化学品、高性能纤维需求旺盛,价格上行。合成生物、可降解塑料等领域保持增长态势。行业整体处于技术迭代和需求扩张阶段,但原材料价格波动、技术路线不确定性仍是主要变量。正帆科技、安集科技等个股表现活跃,反映市场对技术领先企业的偏好。
投资新材料需注意哪些风险?
主要风险包括原材料价格大幅波动影响成本端盈利能力;政策变动可能对特定赛道如电子特气、可降解塑料产生影响;技术迭代速度快可能导致现有产品生命周期缩短;行业竞争加剧压缩利润空间。建议关注政策导向、技术突破及龙头企业竞争优势变化,规避高负债、技术落后的企业。
你可能感兴趣
新材料行业周报:新材料周报(261102-1106)CMG世界机器人登泰山大赛举行,重视人形机器人领域材料机遇
电气设备山西证券2026-11-10
CMG世界机器人登泰山大赛举行,重视人形机器人领域材料机遇
机械设备山西证券2026-11-10
新材料行业周报:世界机器人大会召开在即,关注人形机器人领域材料进展
电气设备山西证券2025-08-06
新材料行业周报:智元登顶人形机器人出货量榜首,产业量产在即重视材料发展机遇
电气设备山西证券2026-01-15
新材料行业周报:首届世界人形机器人运动会圆满闭幕,关注人形机器人领域材料进展
电气设备山西证券2025-08-20
新材料行业周报:亦庄人形机器人半马顺利举行,轻量化PEEK材料有望高速发展
电气设备山西证券2025-04-24
新材料周报:人形机器人格斗大赛正式开赛,轻量化PEEK材料有望高速发展
基础化工山西证券2025-05-28
机器人行业专题报告:人形机器人量产在即,重视相关新材料投资机会
机械设备民生证券2025-07-08
新材料行业周报:特斯拉机器人2027年有望公开销售,建议关注上游材料发展机遇
电气设备山西证券2026-01-28
机器人行业周报:特斯拉展示Optimus做家务能力,宇树开启首个人形机器人格斗大赛
机械设备西南证券2025-05-25