猜你想问
这份研报的核心内容是什么?
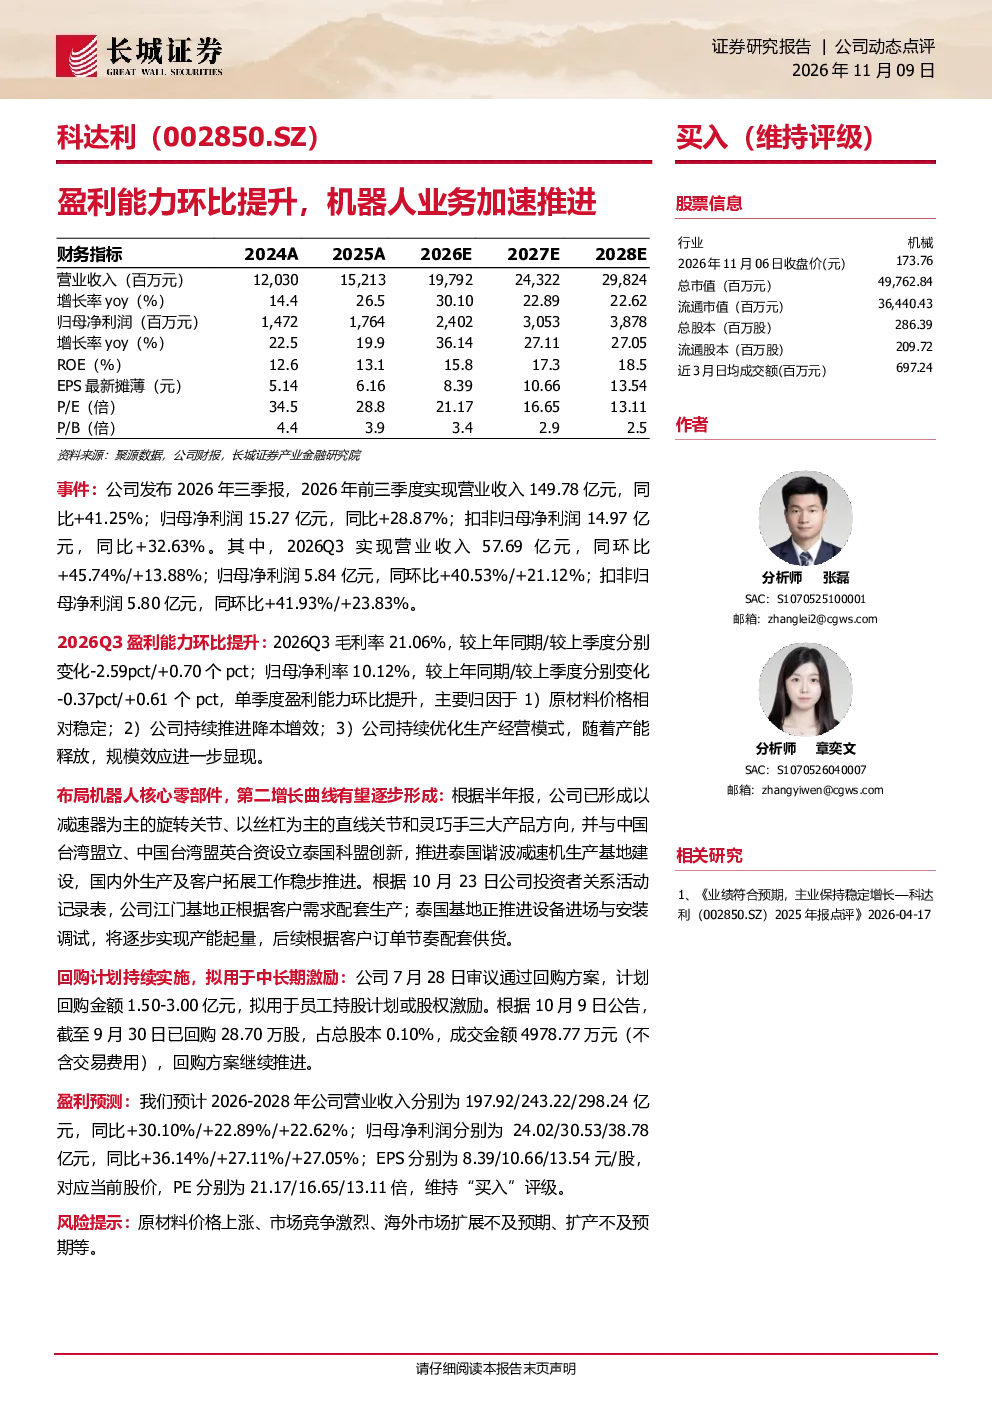
这份研报分析了科达利2026年前三季度的业绩表现,指出公司盈利能力环比提升。主要业绩亮点包括营业收入149.78亿元,同比增长41.25%;归母净利润15.27亿元,同比增长28.87%。第三季度单季度营业收入57.69亿元,同比增长45.74%,归母净利润5.84亿元,同比增长40.53%。这些成绩主要得益于原材料价格相对稳定、公司持续推进降本增效以及生产经营模式优化带来的规模效应。此外,研报还重点介绍了公司在机器人核心零部件业务的布局,已形成以减速器为主的旋转关节、以丝杠为主的直线关节和灵巧手三大产品方向,并在中国台湾设立合资公司推进泰国生产基地建设,有望逐步形成第二增长曲线。公司还持续实施回购计划,拟用于中长期激励。
机器人核心零部件赛道的发展趋势如何?
机器人核心零部件赛道正经历快速发展阶段,其中减速器作为机器人关节的关键部件,技术壁垒高,市场需求持续增长。科达利积极布局该领域,已形成以减速器为主的旋转关节、以丝杠为主的直线关节和灵巧手三大产品方向,并在中国台湾和中国泰国设立生产基地,逐步实现产能起量。行业发展趋势显示,随着工业自动化、智能制造的推进,机器人应用场景不断拓宽,对核心零部件的性能、精度和可靠性要求日益提高。同时,国产替代趋势明显,国内企业通过技术突破和产能扩张,正逐步抢占市场份额。科达利作为国内领先的机器人核心零部件供应商,有望受益于这一行业趋势。
研报对科达利的主要分析方向是什么?
研报对科达利的主要分析方向集中在公司业绩表现和机器人核心零部件业务的布局。首先,详细分析了公司2026年前三季度的业绩数据,包括营业收入、净利润的同比和环比增长情况,以及支撑业绩增长的因素,如原材料价格稳定、降本增效和规模效应。其次,重点介绍了公司在机器人核心零部件业务的进展,包括产品方向、生产基地建设和产能规划,突出了公司作为第二增长曲线的潜力。此外,研报还提及了公司持续实施回购计划,拟用于中长期激励,反映了公司对未来发展的信心。通过这些分析,展现了科达利在业绩和战略布局上的双重优势。
当前机器人核心零部件市场的现状如何?
当前机器人核心零部件市场呈现供需两旺的态势,但高端产品仍依赖进口。以减速器为例,国内外品牌差距明显,国内企业虽然在技术进步,但要在精度和可靠性上全面超越国际巨头仍需时日。科达利等国内企业在市场份额上逐步提升,但仍面临技术瓶颈和市场竞争的挑战。同时,随着机器人应用场景的拓宽,市场对核心零部件的需求量持续增长,为国内企业提供了发展机遇。此外,国产替代趋势加速,政策支持和市场需求的双重驱动下,国内企业有望在竞争中逐步扩大优势。科达利通过技术突破和产能扩张,正积极应对这一市场现状。
研报提示了哪些风险因素?
研报提示了几个关键风险因素。首先,原材料价格上涨可能影响公司成本控制,进而影响盈利能力。其次,市场竞争激烈,国内外品牌竞争加剧,可能导致价格战和市场份额争夺。第三,海外市场扩展不及预期,虽然公司积极布局泰国生产基地,但海外市场拓展面临文化、政策等多重挑战。最后,扩产不及预期也可能影响公司产能释放和市场份额提升。这些风险因素需要投资者关注,但研报也指出,公司通过技术积累、产能规划和多元化市场布局,正积极应对这些挑战。