猜你想问
这份研报的核心内容是什么?
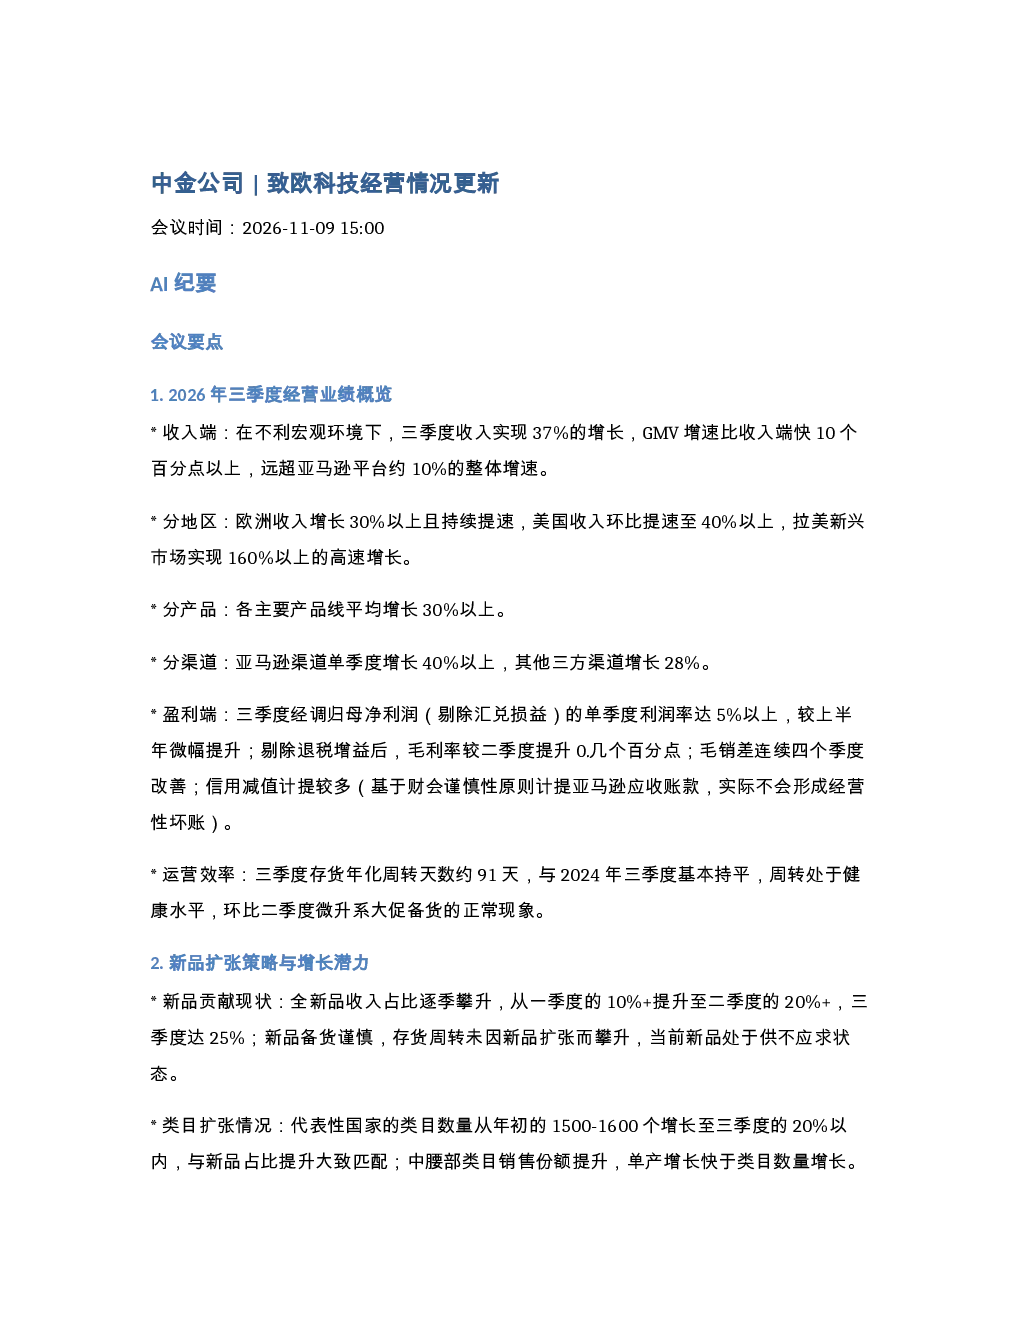
这份研报主要分析了致欧科技2026年三季度的经营情况。报告显示,公司三季度收入增长37%,GMV增速快于收入10个百分点以上。欧洲收入增长30%以上,美国环比提速至40%以上,拉美新兴市场增长160%以上。经调归母净利润单季度利润率达5%以上,毛利率较二季度提升。报告还重点介绍了公司的新品扩张策略,三季度全新品收入占比达25%,存货周转健康,新品毛利首次追上老品水平。公司未来将聚焦泛家居品类,重点新品有望实现翻倍以上增长。
家居赛道的发展趋势如何?
家居赛道的发展趋势显示,品类扩张是重要驱动力。致欧科技2026年前三季度全新品占比达25%,存货周转健康,新品毛利首次追上老品水平。公司通过复用欧洲仓配和品牌优势,聚焦泛家居品类,未来新品、次新品、老品均有望贡献显著增长。家居类目空间广阔,桌子、椅子、柜子等产品形态众多,为行业提供了广阔的增长空间。
研报重点分析了哪些方向?
研报重点分析了致欧科技的新品扩张策略与增长潜力,以及欧美仓储物流布局规划。在新品扩张方面,报告指出公司全新品收入占比逐季攀升,存货周转健康,新品毛利首次追上老品水平,未来将聚焦泛家居品类,重点新品有望实现翻倍以上增长。在仓储物流方面,公司通过可转债募投资金扩充欧美仓配规模,快速追赶行业最优水平,所有海外仓均为租赁,无大额资本开支。
目前致欧科技的市场现状如何?
致欧科技目前的市场现状显示,公司收入和利润持续增长,三季度收入增长37%,GMV增速快于收入10个百分点以上。公司非亚马逊渠道贡献30%生意,三季度增长28%,上半年增长20%+。公司在欧洲市场保持领先优势,美国市场与竞争对手体量相近,处于共赢状态。拉美新兴市场增长160%以上,成为主要增长机会。
研报提示了哪些风险?
研报提示的风险主要集中在宏观环境压力和欧洲关税问题。报告指出,今年汇率、海运费等对利润端造成负面影响,公司通过采购优化、价格调整等措施应对。欧洲关税问题目前缺乏官方信息更新,公司认为关税落地的合理性低,但若落地,中欧完全脱钩可能性低,合规者将受益,公司具备应对能力。此外,公司仍需关注宏观环境变化对经营的影响。