猜你想问
步科股份2026年第三季度业绩报告核心内容有哪些?
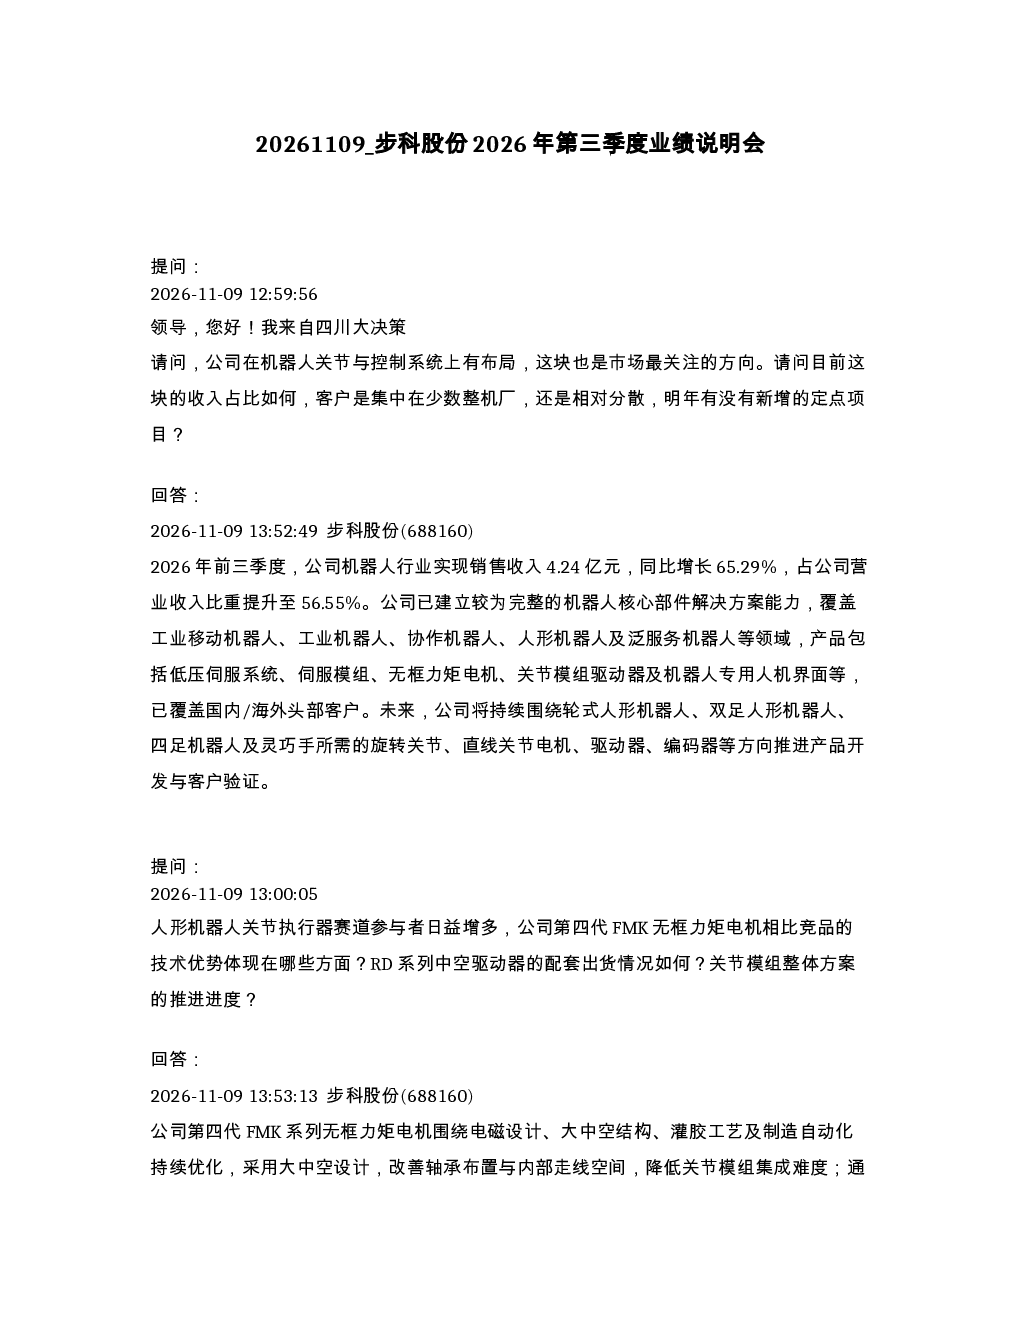
步科股份2026年前三季度业绩报告显示,机器人业务收入4.24亿元,同比增长65.29%,占营业收入比重提升至56.55%。产品覆盖工业机器人、协作机器人、人形机器人等领域,已覆盖国内/海外头部客户。报告还提到,第四代FMK无框力矩电机采用大中空设计,改善集成难度,产品覆盖25-120mm外径规格,配套RD系列中空驱动器形成“电机+驱动”成套方案。海外市场拓展方面,前三季度海外收入增长14.63%,在美国硅谷、日本名古屋及德国斯图加特设立子公司,实现技术与销售团队本地化配置。
机器人行业发展趋势如何?
机器人行业发展趋势显示,人形机器人业务持续增长,无框力矩电机技术优势明显,市场渗透率逐步提升。报告指出,人形机器人关节技术优势突出,第四代FMK无框力矩电机采用大中空设计,改善集成难度,提升持续运行性能。同时,公司以i-Kinco一体化集成方案为核心,拓展“电机+驱动器+减速器+轮毂轮轴”全栈运动控制解决方案,降低客户整体成本。行业整体呈现多元化发展,轮式移动机器人技术成熟,适配标准化任务,是工业场景落地规模最大、商业化进度领先的形态。
报告重点分析了哪些方向?
报告重点分析了机器人业务收入占比与客户结构、人形机器人关节技术优势、海外市场拓展、产能扩张与i-Kinco战略、竞争优势与护城河、机器物联网与通用自动化、人形机器人业务进展、盈利能力与费用管控、产业落地情况等多个方向。其中,机器人业务收入占比显著提升,人形机器人关节技术优势明显,海外市场拓展加速,产能扩张与i-Kinco战略推进,竞争优势持续扩大,机器物联网与通用自动化板块增长稳健,人形机器人业务进展顺利,盈利能力提升,产业落地处于早期转化阶段。
当前机器人市场现状如何?
当前机器人市场现状显示,人形机器人与非人形机器人在工业场景的商业化仍处于早期转化阶段,现阶段以示范验证、科研教育、算法数据采集及替代产线工位为主。轮式移动机器人技术成熟,适配标准化任务,是工业场景落地规模最大、商业化进度领先的形态。人形机器人赛道路线分化,非双足构型产品形态走向多元化。公司机器人业务收入占比显著提升,人形机器人关节技术优势明显,海外市场拓展加速,产能扩张与i-Kinco战略推进,竞争优势持续扩大。
研报提示哪些风险?
研报提示的风险主要集中在行业景气度回暖但复苏持续性存在不确定性,以及人形机器人与非人形机器人在工业场景的商业化仍处于早期转化阶段。机器物联网与通用自动化板块虽然增长稳健,但下游应用分散覆盖医疗、新能源等,行业整体复苏持续性存在不确定性。此外,人形机器人赛道路线分化,非双足构型产品形态走向多元化,市场竞争加剧可能带来技术迭代和客户获取的压力。研发费用率9.88%、销售费用率8.64%,虽然费率逐步收敛企稳,但费用管控框架的可持续性仍需关注。