猜你想问
今世缘前三季度营收和利润情况如何?
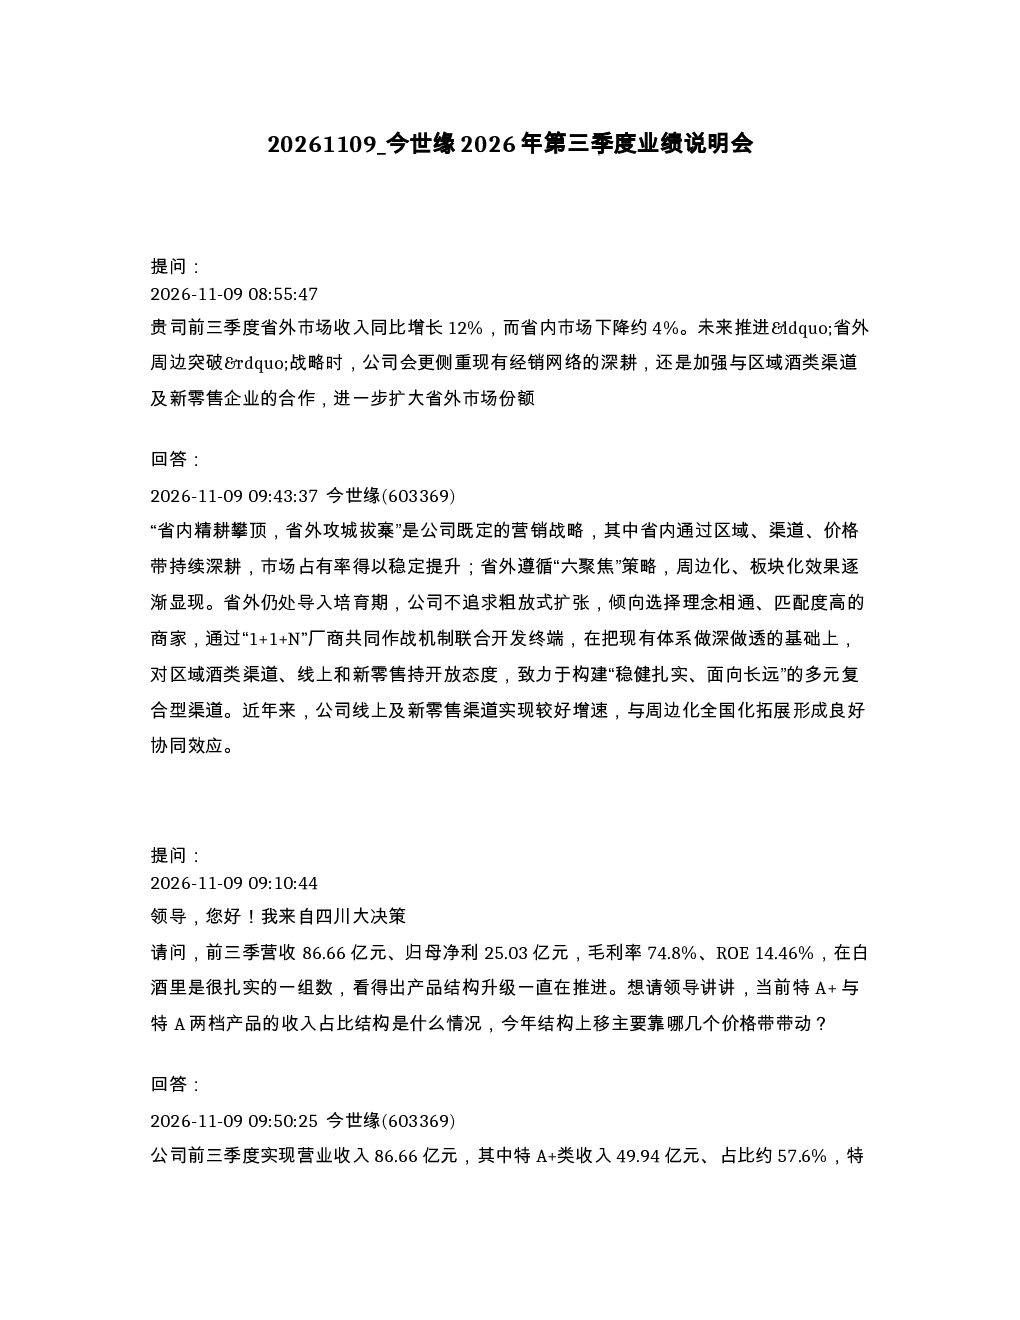
今世缘前三季度实现营收86.66亿元,归母净利润25.03亿元,毛利率达到74.8%,ROE为14.46%。公司产品结构持续升级,特A+与特A类产品合计占营收约93.4%,其中特A+占比约57.6%,特A占比约35.8%,主要增量来自特A类产品如淡雅国缘。合同负债8.28亿元,同比增加59.2%,本质为已收款待发货金额。国缘V3市场占有率持续提升,预计2027年可实现转正。
今世缘产品结构升级有哪些亮点?
今世缘产品结构持续升级,特A+与特A类产品合计占营收约93.4%,其中特A+占比约57.6%,特A占比约35.8%,主要增量来自特A类产品如淡雅国缘。这一趋势表明公司正积极向高端产品线拓展,提升产品附加值。同时,国缘V3市场占有率持续提升,预计2027年可实现转正,进一步巩固高端产品市场地位。公司通过优化产品组合,有效提升了整体盈利能力和市场竞争力。
今世缘省外市场拓展策略是什么?
今世缘省外市场拓展遵循“六聚焦”策略,倾向深耕现有经销网络,同时开放合作区域酒类渠道、线上和新零售,构建稳健多元渠道体系。公司营销战略为“省内精耕攀顶,省外攻城拔寨”,通过线上线下结合、多渠道协同的方式,逐步扩大市场覆盖范围。这一策略有助于公司平衡省内市场优势与省外市场潜力,实现可持续发展。
今世缘当前市场占有率情况如何?
今世缘特A+与特A类产品合计占营收约93.4%,其中特A+占比约57.6%,特A占比约35.8%,主要增量来自特A类产品如淡雅国缘。国缘V3市场占有率持续提升,预计2027年可实现转正。这些数据表明公司在高端白酒市场占据重要地位,产品升级和市场拓展策略取得显著成效,进一步提升了品牌影响力和市场竞争力。
今世缘报告中有哪些风险提示?
今世缘合同负债8.28亿元,同比增加59.2%,本质为已收款待发货金额,可能存在渠道库存积压风险。此外,省外市场拓展仍处于初期阶段,渠道建设和品牌认知度有待提升,存在市场波动风险。公司需关注渠道库存管理,加快省外市场渗透,同时保持产品结构优化和品牌建设,以应对潜在的市场变化和竞争压力。