猜你想问
这份研报的核心内容是什么?
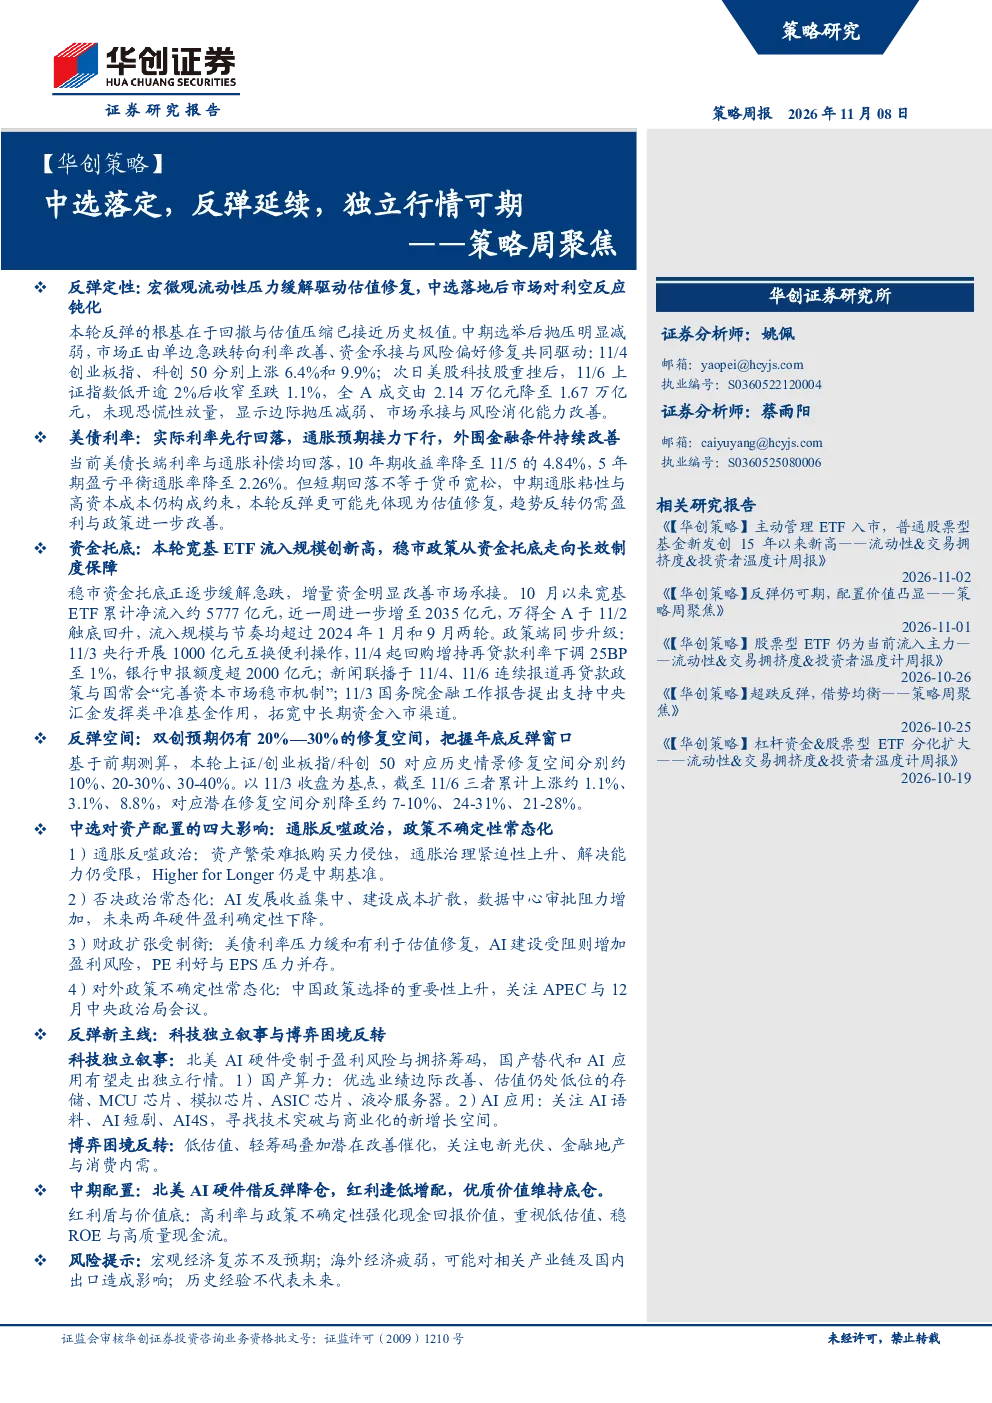
研报指出年底存在反弹窗口,主要因宏微观流动性压力缓解驱动估值修复,中选落地后市场对利空反应钝化。美债实际利率与通胀预期回落,外围金融条件改善,但短期不等于货币宽松,趋势反转需盈利与政策改善。宽基ETF流入创新高,政策从资金托底走向长效保障。双创预期有20%-30%修复空间。
研报对科技赛道的分析重点是什么?
研报认为科技将走出独立行情,北美AI硬件因盈利风险与拥挤筹码受限,国产替代和AI应用有新增长空间。建议关注国产算力中的存储、MCU芯片、模拟芯片、ASIC芯片、液冷服务器,以及AI应用中的AI语料、AI短剧、AI4S。
报告如何判断当前市场状况?
报告分析当前市场处于年底反弹窗口,宏观流动性压力缓解,市场对利空反应钝化,宽基ETF流入创新高。但需注意美债利率短期回落不等于货币宽松,趋势反转仍需盈利与政策支持。
研报提示的主要风险有哪些?
研报提示需关注宏观经济复苏不及预期、海外经济疲弱可能影响产业链与出口、历史经验不代表未来等风险。此外,通胀治理紧迫性上升但解决能力受限,Higher for Longer仍是中期基准。
报告对中期配置有何建议?
报告建议借反弹降仓北美AI硬件,逢低增配红利,维持优质价值底仓,重视红利盾与价值底,高利率与政策不确定性强化现金回报价值,关注低估值、稳ROE与高质量现金流。
你可能感兴趣
华创策略 中选落定反弹延续独立行情可期策略周聚焦
未知机构2026-11-09
策略周观点第40期:改革与创新预期下A股独立行情或延续
万联证券2020-11-02
兴期策略谈周汇煤炭弱势甲醇为何能走出独立行情聚焦品种焦煤I甲醇20241216
未知机构2024-12-16
反弹仍可期,配置价值凸显——策略周聚焦
华创证券2026-11-01
策略周聚焦:顺周期主导的反弹行情
东吴证券2021-05-09
华创策略 反弹仍可期配置价值凸显 策略周聚焦
未知机构2026-11-02
风格策略月报:高景气短期行情可期,小盘超跌反弹或延续
华鑫证券2024-02-17
策略周度观点:春季反弹展开,修复性行情可期
财通证券2018-02-26
周策略:政策环境趋于温和,国企改革进程加速,短期或可延续反弹行情,建议关注军工+国企改革
东吴证券2016-07-10
策略周评:资金面流动视角看A股独立行情
东吴证券2025-03-16