猜你想问
泰和新材26Q3业绩表现如何?
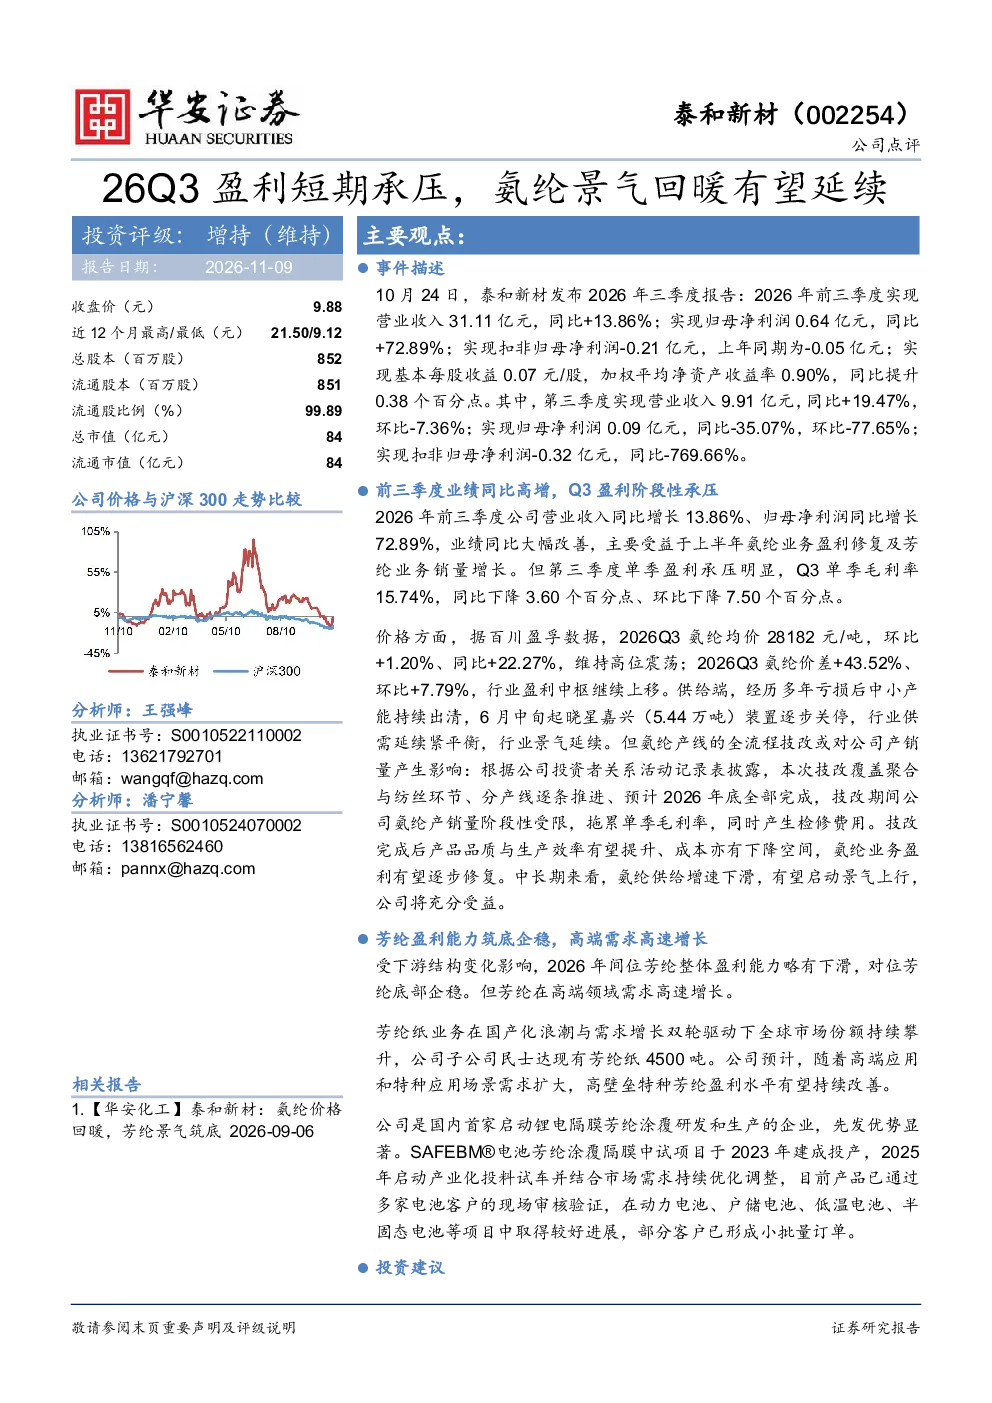
泰和新材2026年前三季度业绩显著改善,主要得益于氨纶业务盈利修复和芳纶销量增长。但第三季度单季盈利承压,主要受氨纶产线全流程技改影响,导致产销量阶段性受限,拖累毛利率并产生检修费用。中长期来看,氨纶供给增速下滑,景气度有望上行,公司将充分受益。
氨纶行业未来发展趋势如何?
氨纶供给增速下滑,景气度有望上行。泰和新材氨纶产线全流程技改覆盖聚合与纺丝环节,预计2026年底完成,期间产销量受限,但技改完成后将提升产能利用率。氨纶价格2026Q3均价28182元/吨,环比同比均有所增长,价差扩大,显示市场需求回暖。
泰和新材芳纶业务分析重点是什么?
泰和新材芳纶业务中,间位芳纶盈利能力略有下滑,但对位芳纶底部企稳。公司子公司民士达的芳纶纸业务全球市场份额持续攀升,现有产能4500吨,预计高壁垒特种芳纶盈利水平将持续改善。锂电隔膜芳纶涂覆方面,泰和新材是国内首家研发生产企业,SAFEBM®电池芳纶涂覆隔膜已通过多家客户审核验证,部分形成小批量订单。
当前氨纶市场现状如何?
当前氨纶市场呈现供需阶段性失衡,供给受限导致价格上行。2026Q3氨纶均价28182元/吨,环比同比均增长,价差扩大至43.52%。泰和新材氨纶产线技改期间,产销量受限,但中长期看供给增速将下滑,景气度有望上行。下游应用需求稳定,高端领域需求高速增长。
泰和新材投资需关注哪些风险?
泰和新材投资需关注原材料价格波动风险,特别是氨纶生产所需的关键原材料价格变动可能影响盈利水平。行业竞争加剧风险也不容忽视,随着行业复苏,新进入者可能增加市场竞争。此外,下游应用增速不及预期也是潜在风险,如纺织品、锂电池等领域需求放缓可能影响公司产品销售。
你可能感兴趣
氨纶盈利短期承压,龙头静待景气回暖
华安证券2022-08-09
氨纶盈利短期承压,龙头静待景气回暖
基础化工华安证券2022-08-05
业绩短期承压,有望受益行业景气回暖
国联证券2024-05-07
四季度产品盈利承压,一季度氨纶回暖
基础化工国金证券2025-03-29
产品价格下行导致公司业绩短期承压,静待氨纶、己二酸行业景气修复
长城证券2025-11-03
短期业绩承压,下游高景气延续有望迎来恢复式增长
电子设备东吴证券2023-08-20
业绩短期承压,新品放量+招采回暖有望提振盈利能力
机械设备信达证券2025-04-12
26Q3利润承压系成本转嫁滞后,短期持续涨价修复盈利、27年起埃及放量开启成长大周期
中泰证券2026-11-01
氨纶行业短期承压,芳纶产品盈利稳健
基础化工华安证券2024-05-06
26Q3利润承压系成本转嫁间隙,短期经营性盈利修复拐点明确、叠加27年起海外加速放量贡献弹性
交运设备中泰证券2026-10-30