猜你想问
这份研报主要讲了什么内容?
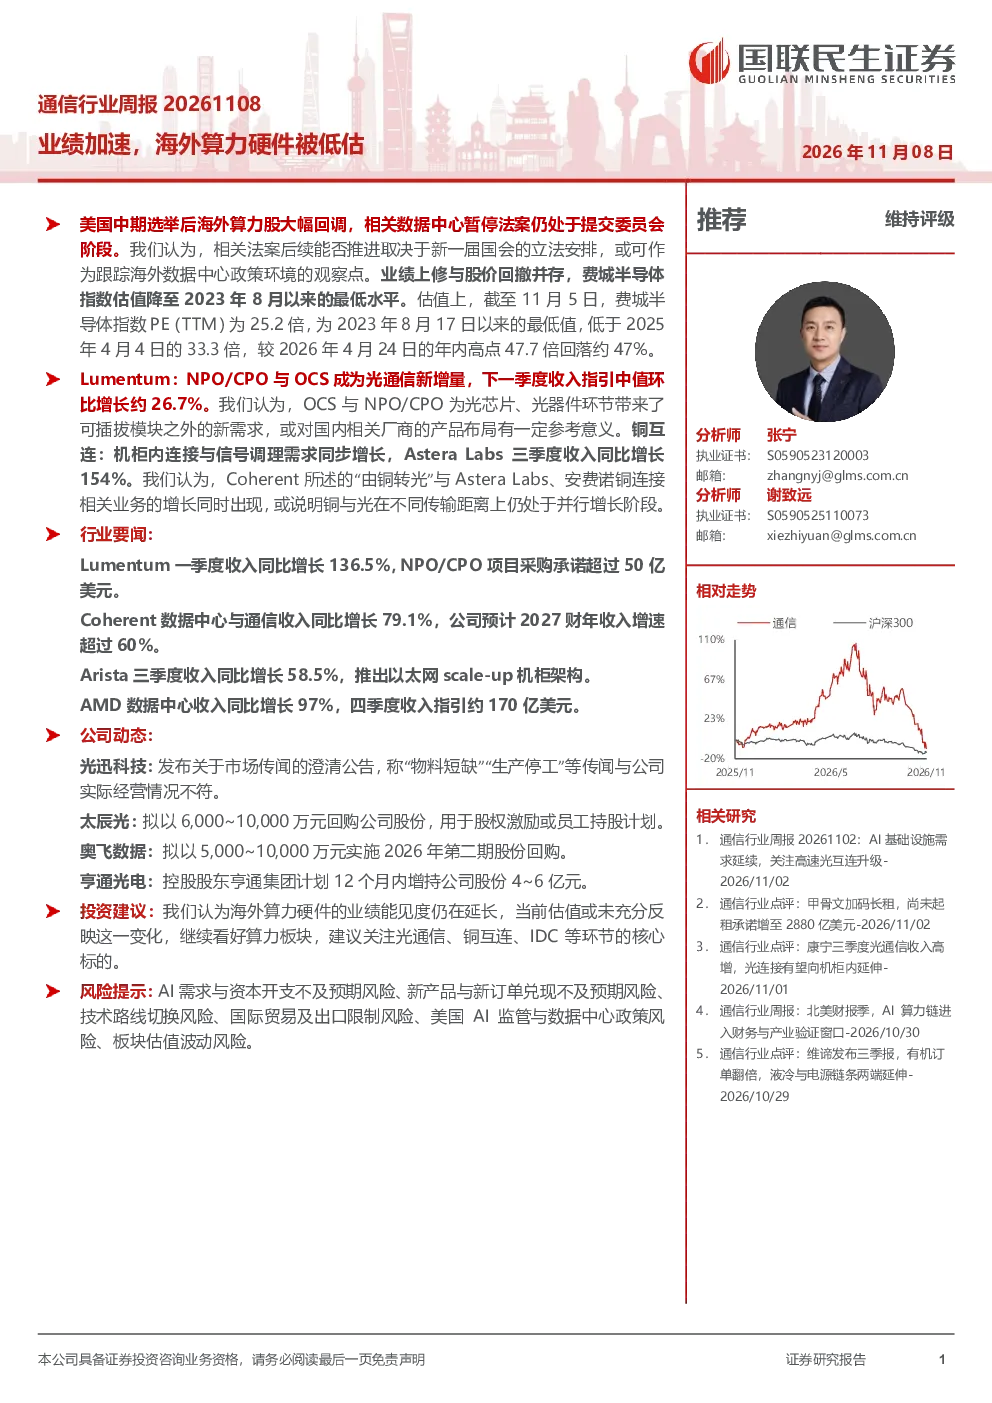
这份研报分析了海外算力硬件产业链的业绩表现和政策环境。报告指出,尽管美国中期选举后海外算力股大幅回调,但相关数据中心暂停法案仍处于提交委员会阶段,未来走向取决于国会立法安排。同时,海外算力产业链多家公司披露季度业绩,光通信、网络与铜互连、算力芯片、IDC等多个环节的收入与指引延续增长,如Lumentum、Coherent、Arista、Astera Labs、AMD和Equinix等公司均实现收入同比增长。报告认为市场对海外算力硬件盈利持续性的定价可能偏保守,板块存在被低估的可能。
海外算力硬件行业的发展趋势如何?
海外算力硬件行业呈现积极的发展趋势。从技术方向看,NPO/CPO采购承诺转化为收入的节奏以及OCS在数据中心网络中的渗透是关键观察点;以太网scale-up架构的落地,以及机柜内铜连接与跨机柜光互联的边界变化也值得关注;此外,IDC与算力云的签约、交付和定价是未来看点。多家公司业绩增长显示行业需求旺盛,但部分新增量仍处于采购承诺、送样或首批部署阶段,需关注云厂商资本开支变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了海外算力硬件产业链的业绩表现和技术发展趋势。具体包括:1)光通信领域,NPO/CPO与OCS成为新增量,Lumentum下一季度收入指引环比增长约26.7%;2)铜互连领域,机柜内连接与信号调理需求同步增长,Astera Labs三季度收入同比增长154%;3)网络领域,以太网向scale-up延伸,Arista三季度收入同比增长58.5%;4)算力领域,AMD数据中心收入同比增长97%;5)IDC领域,签约与定价同步走强,Equinix年化总签约额同比增长35%。报告还建议关注CoreWeave与英伟达业绩会,以及算力云订单与GPU平台节奏。
当前海外算力硬件市场的现状如何?
当前海外算力硬件市场呈现业绩加速但估值被低估的特点。多家公司季度业绩超预期增长,如Lumentum、Coherent、Arista、Astera Labs、AMD和Equinix等均实现收入显著增长。然而,费城半导体指数估值降至2023年8月以来的最低水平,市场对海外算力硬件盈利持续性的定价可能偏保守。部分新增量仍处于早期部署阶段,海外云厂商资本开支消耗现金流,需关注融资环境收紧或AI应用变现慢于预期对行业的影响。
研报提到了哪些风险提示?
研报提示了多项风险:1)AI需求与资本开支不及预期风险,若云厂商融资环境收紧或AI应用变现慢于预期,资本开支增速可能放缓,影响上游硬件订单;2)新产品与新订单兑现不及预期风险,部分新增量仍处于采购承诺、送样或首批部署阶段,存在兑现不及预期的可能;3)技术路线切换风险,如铜连接向光连接的过渡可能带来不确定性;4)国际贸易及出口限制风险,美国AI监管与数据中心政策风险也可能影响行业;5)板块估值波动风险,当前估值虽偏低,但仍需关注市场情绪变化带来的波动。