猜你想问
信用债久期整体缩短是什么意思?
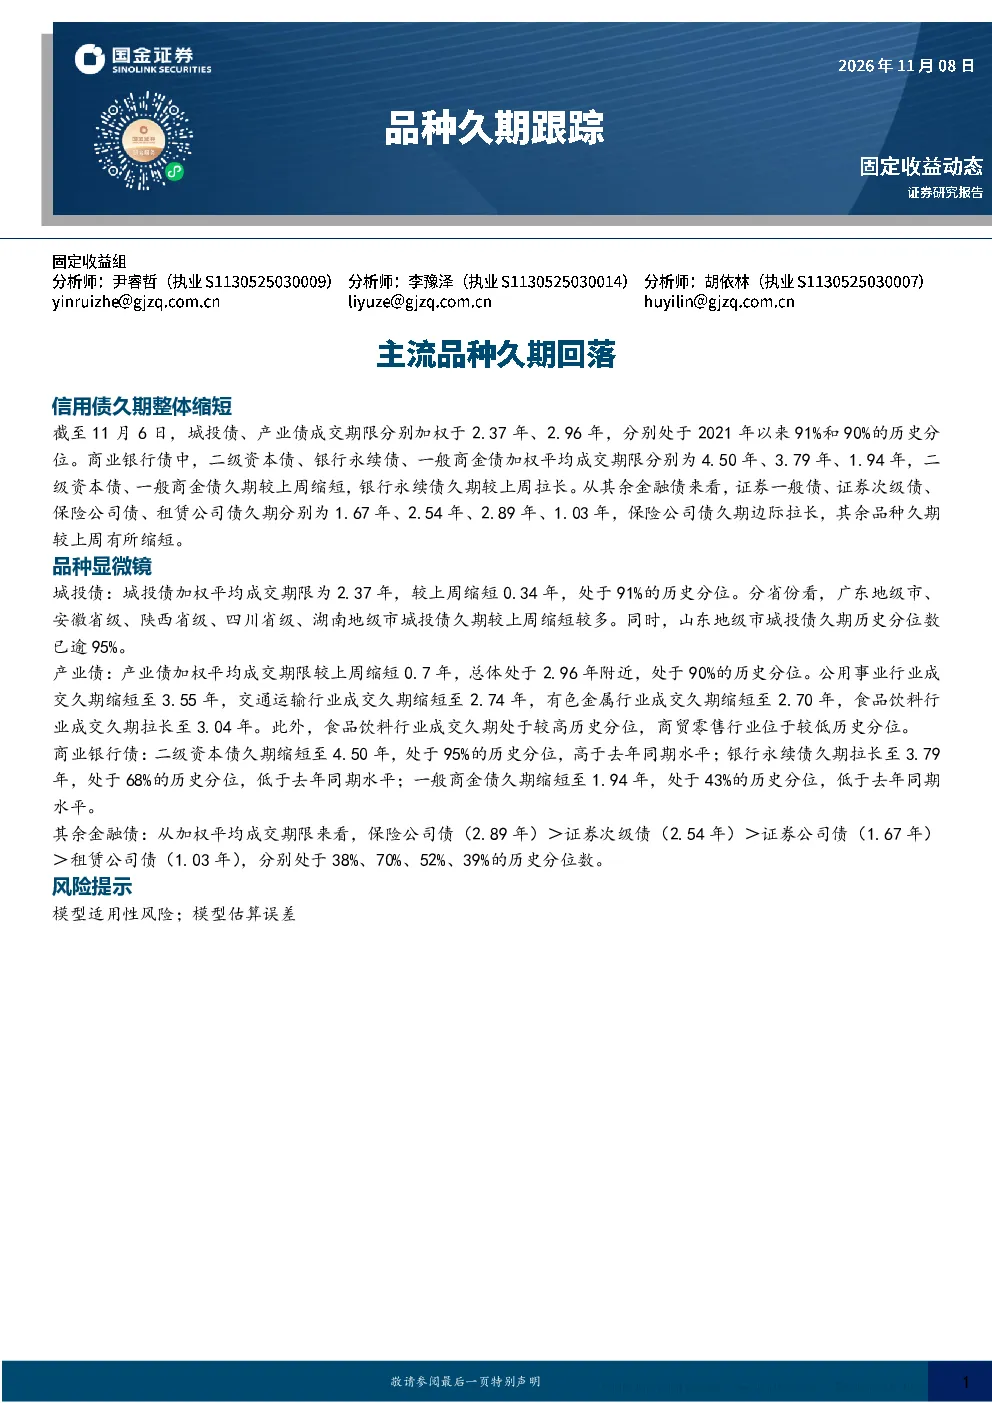
信用债久期整体缩短意味着投资者持有的信用债到期时间平均减少。根据报告,截至11月6日,城投债和产业债的加权平均成交期限分别为2.37年和2.96年,均处于2021年以来的较高历史分位。商业银行债中,二级资本债、银行永续债、一般商金债的加权平均成交期限分别为4.50年、3.79年、1.94年,其中二级资本债和一般商金债久期较上周缩短,而银行永续债久期拉长。票息久期拥挤度指数也较上周下降,显示市场对信用债久期的偏好有所变化。
信用债久期缩短对投资者有什么影响?
信用债久期缩短对投资者的影响主要体现在风险和收益的平衡上。久期缩短通常意味着投资者面临的利率风险下降,但同时也可能降低潜在的票息收益。报告中提到,城投债和产业债的久期缩短,可能反映了投资者对信用债风险的担忧加剧,或是对短期流动性需求的提升。商业银行债中,久期变化则显示出不同类型债券的市场供需关系调整。总体来看,久期缩短可能意味着市场对信用债的配置策略有所调整,投资者需关注不同品种的信用风险和流动性差异。
哪些信用债品种的久期变化最明显?
报告中显示,不同信用债品种的久期变化存在显著差异。城投债中,山东地级市城投债久期历史分位数已超过95%,表明其久期处于极高水平。产业债方面,食品饮料行业成交久期拉长至3.04年,处于较高历史分位,而商贸零售行业位于较低历史分位。商业银行债中,二级资本债久期缩短至4.50年,处于95%的历史分位,高于去年同期;银行永续债久期拉长至3.79年,处于68%的历史分位,低于去年同期;一般商金债久期缩短至1.94年,处于43%的历史分位,低于去年同期。此外,保险公司债久期边际拉长,其余金融债品种久期较上周有所缩短。
当前信用债市场处于什么状态?
当前信用债市场呈现出久期整体缩短的趋势,但不同品种和行业的表现存在分化。城投债和产业债的加权平均成交期限分别处于2021年以来的91%和90%的历史分位,显示市场对信用债的配置仍较为积极。商业银行债中,二级资本债和一般商金债久期缩短,而银行永续债久期拉长,反映出不同类型债券的市场供需关系调整。票息久期拥挤度指数的下降也表明市场对信用债久期的偏好有所变化。综合来看,信用债市场整体风险有所上升,但不同品种的信用风险和流动性差异需投资者关注。
投资信用债需要注意哪些风险?
投资信用债需关注的主要风险包括模型适用性风险和模型估算误差。信用债的久期变化可能受到多种因素影响,如宏观经济环境、政策调控、发行人信用状况等,这些因素可能导致模型估算与实际市场表现存在偏差。此外,信用债的信用风险也不容忽视,不同发行人的偿债能力和违约风险存在差异。报告中提到的保险公司债久期边际拉长,也提示投资者需关注部分品种的信用风险上升。因此,投资者在配置信用债时,需结合自身风险偏好,对债券品种进行细致分析和分散配置,以降低潜在风险。