猜你想问
电煤价格高位持续性超预期,对板块估值有何影响?
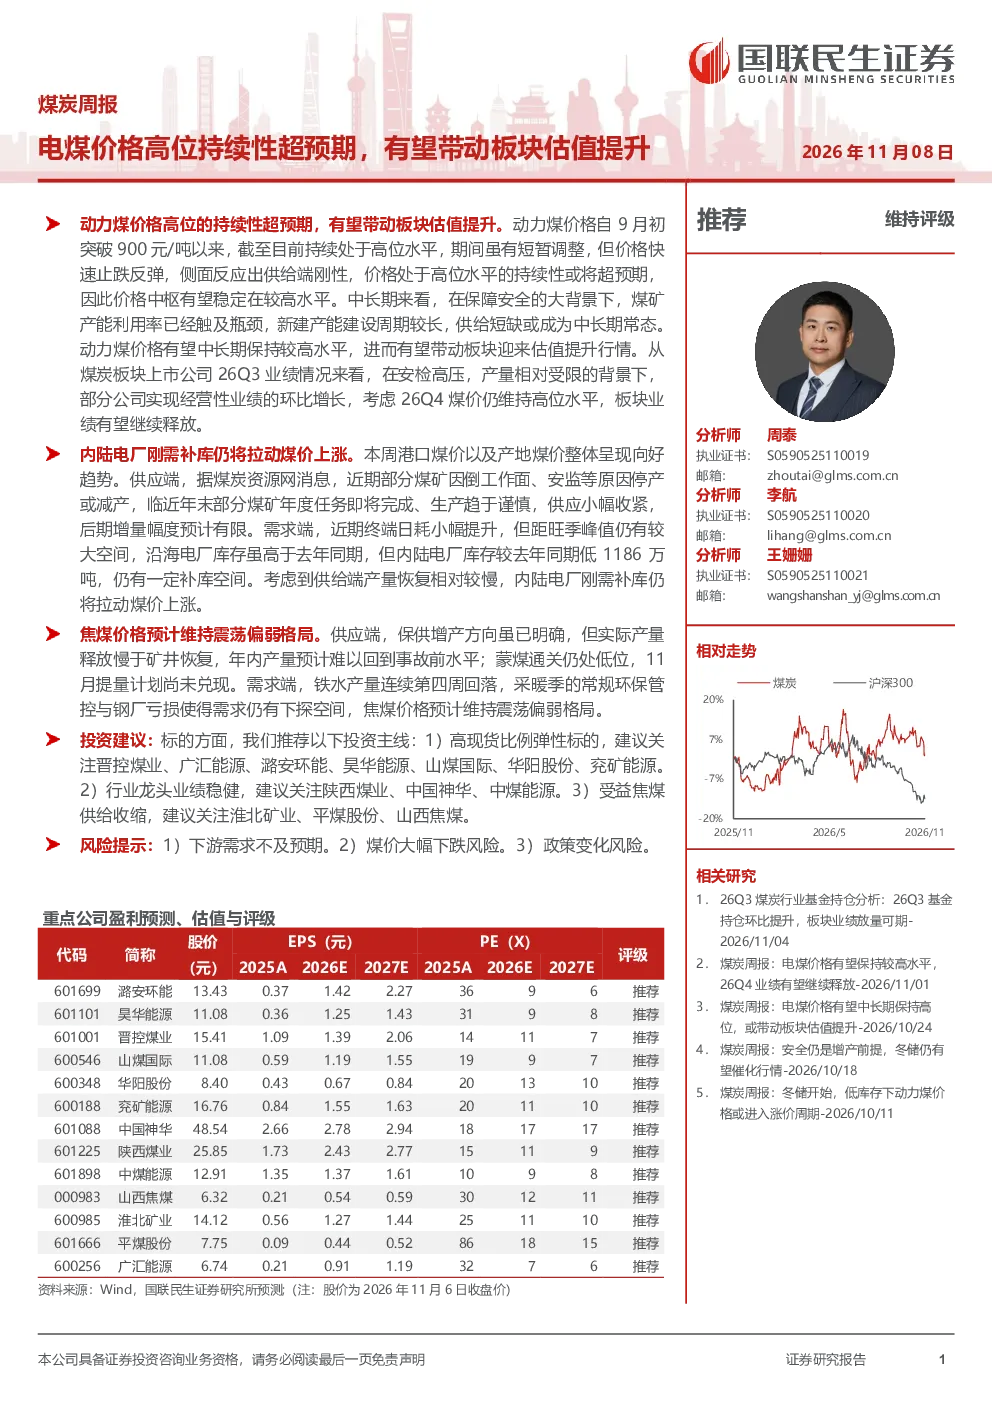
动力煤价格自9月初突破900元/吨以来持续处于高位,供给端刚性导致价格中枢有望稳定在较高水平。中长期来看,煤矿产能利用率已触及瓶颈,供给短缺或成为中长期常态,动力煤价格有望中长期保持较高水平,进而带动板块迎来估值提升行情。26Q3煤炭板块部分公司实现经营性业绩环比增长,26Q4煤价仍维持高位水平,板块业绩有望继续释放。
煤炭行业未来发展趋势如何?
动力煤价格高位持续性超预期,有望带动板块估值提升。中长期来看,煤矿产能利用率已触及瓶颈,供给短缺或成为中长期常态,动力煤价格有望中长期保持较高水平。内陆电厂刚需补库仍将拉动煤价上涨,近期部分煤矿因倒工作面、安监等原因停产或减产,后期增量幅度预计有限。需求端,近期终端日耗小幅提升,但距旺季峰值仍有较大空间,内陆电厂库存较去年同期低1186万吨,仍有一定补库空间。
报告重点分析了哪些方面?
报告重点分析了动力煤价格高位持续性对板块估值的影响,以及煤炭行业中长期发展趋势。具体包括:动力煤价格中枢有望稳定在较高水平,煤矿产能利用率已触及瓶颈,供给短缺或成为中长期常态;内陆电厂刚需补库仍将拉动煤价上涨,近期部分煤矿停产或减产,后期增量幅度预计有限;需求端,近期终端日耗小幅提升,但距旺季峰值仍有较大空间,内陆电厂库存仍有一定补库空间。
当前煤炭市场现状如何?
当前煤炭市场现状表现为动力煤价格自9月初突破900元/吨以来持续处于高位,供给端刚性导致价格中枢有望稳定在较高水平。9月份全国原煤产量38153万吨,同比下降6.8%;1-9月累计产量344905万吨,同比下降3.5%。9月份全国统调电厂电煤库存处于2.1亿吨左右较高水平,可用35天。内陆电厂刚需补库仍将拉动煤价上涨,近期部分煤矿因倒工作面、安监等原因停产或减产,后期增量幅度预计有限。
研报提示哪些风险?
研报提示的主要风险包括:下游需求不及预期,可能导致煤炭价格下跌;煤价大幅下跌风险,可能影响煤炭企业盈利能力;政策变化风险,如环保政策调整可能影响煤炭生产供应。此外,焦煤价格预计维持震荡偏弱格局,焦炭价格后市或承压运行,供给端和需求端均存在不确定性。焦煤供应端,保供增产方向虽已明确,但实际产量释放慢于矿井恢复,年内产量预计难以回到事故前水平;蒙煤通关仍处低位。焦煤需求端,铁水产量连续第四周回落,采暖季的常规环保管控与钢厂亏损使得需求仍有下探空间。焦炭供给端,受环保影响,独立焦化厂产能利用率环比下降。焦炭需求端,高炉生产受限,带动铁水产量连续下移,焦炭刚需随之走弱。随着消费淡季深入,终端用钢需求开始下探,部分钢厂对焦炭开始控量采购,焦企出货放缓。