猜你想问
这份研报的核心内容是什么?
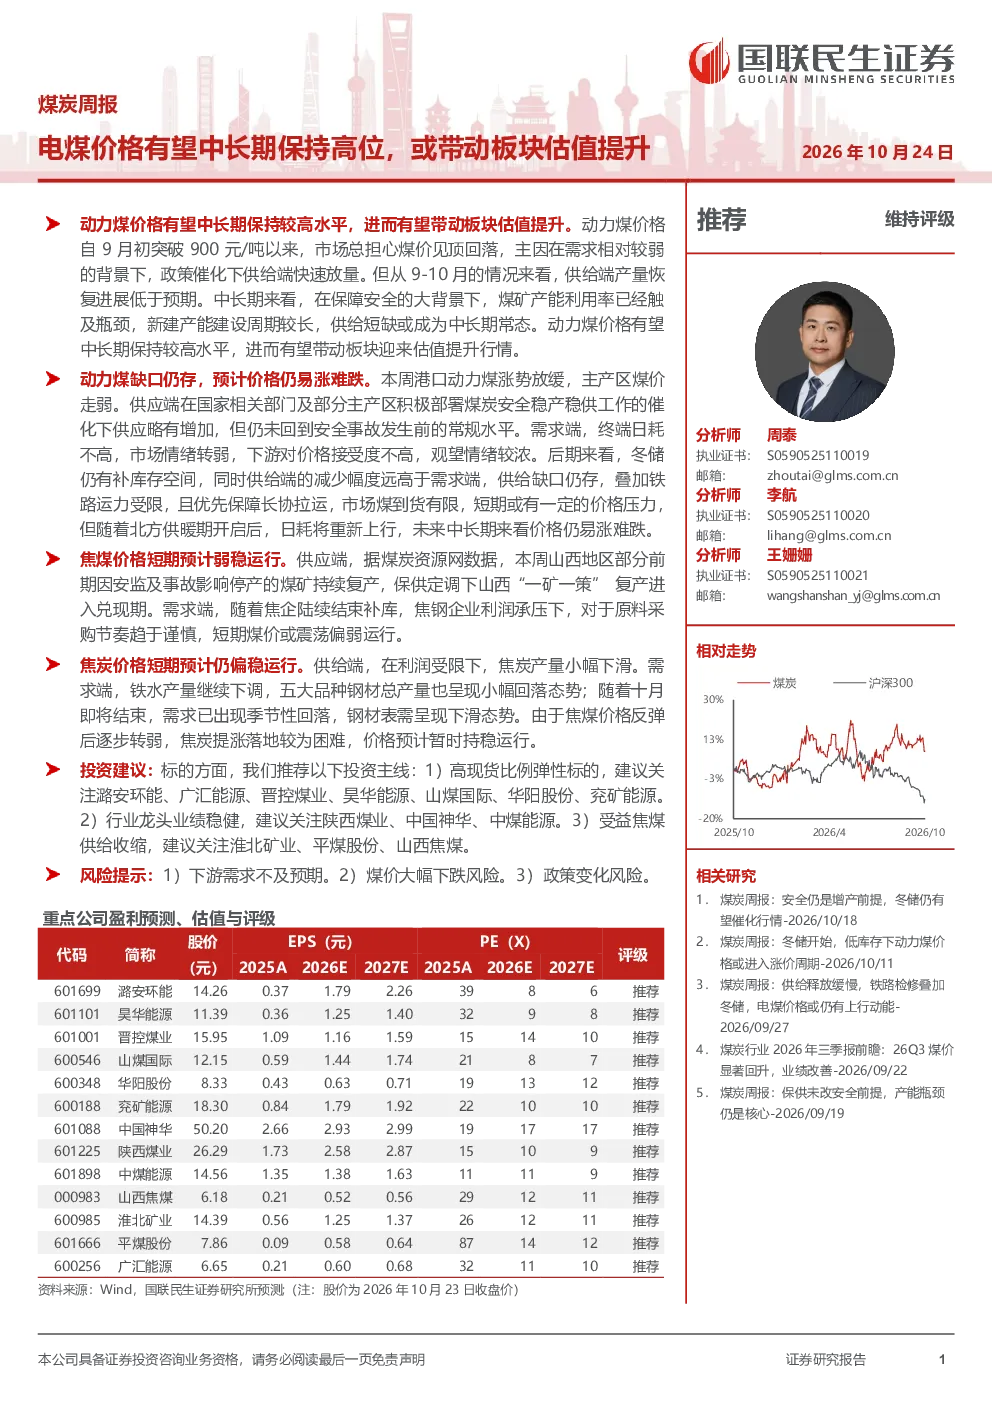
这份研报指出动力煤价格有望中长期保持较高水平,可能带动板块估值提升。报告分析了自9月初煤价突破900元/吨后的市场动态,指出供给端产量恢复低于预期,中长期供给短缺或成为常态。报告还提供了关键数据,如2026年9月全国原煤产量环比增长6.4%但同比下降6.8%,中国进口动力煤同比下降14.76%等,以支持其观点。此外,报告强调了供需关系,认为供给端的减少幅度远高于需求端,导致短期价格压力和长期易涨难跌的趋势。
煤炭行业未来的发展趋势如何?
煤炭行业未来发展趋势显示,动力煤价格可能将中长期维持在较高水平。报告指出,煤矿产能利用率已触及瓶颈,新建产能建设周期长,供给短缺可能成为常态。同时,需求端虽存在季节性波动,但整体用电量仍保持增长,如2026年9月全社会用电量同比增长1.2%。这些因素共同作用,预计将支撑煤炭价格,并可能带动相关板块估值提升。
研报重点分析了哪些方向?
研报重点分析了动力煤、焦煤和焦炭的价格趋势及市场供需状况。对于动力煤,报告关注了价格中长期高位运行的逻辑,包括供给端瓶颈和需求端支撑。对于焦煤和焦炭,报告则分析了短期价格走势,指出焦煤供应端因安监及事故影响下的复产情况,以及焦炭供给端因利润受限导致的产量小幅下滑。这些分析旨在全面评估煤炭产业链各环节的市场动态。
当前煤炭市场的现状如何判断?
当前煤炭市场现状表现为动力煤价格短期涨势放缓,主产区煤价走弱。供应端在国家政策及主产区稳产稳供工作的催化下略有增加,但未恢复至事故前的常规水平。需求端终端日耗不高,市场情绪转弱,下游采购节奏趋于谨慎。短期来看,供给缺口仍存,铁路运力受限,市场煤到货有限,存在一定价格压力。但中长期来看,价格易涨难跌的趋势较为明显。
研报提到了哪些风险提示?
研报提示了几个主要风险:首先,下游需求可能不及预期,影响煤炭的终端消费;其次,煤价存在大幅下跌的风险,尤其是在市场情绪或政策发生重大变化时;最后,政策变化也可能带来不确定性,如煤炭生产、进口或环保政策的调整。这些风险因素需要投资者关注,以便更全面地评估煤炭市场的投资环境。