猜你想问
这份煤炭周报的核心观点是什么?
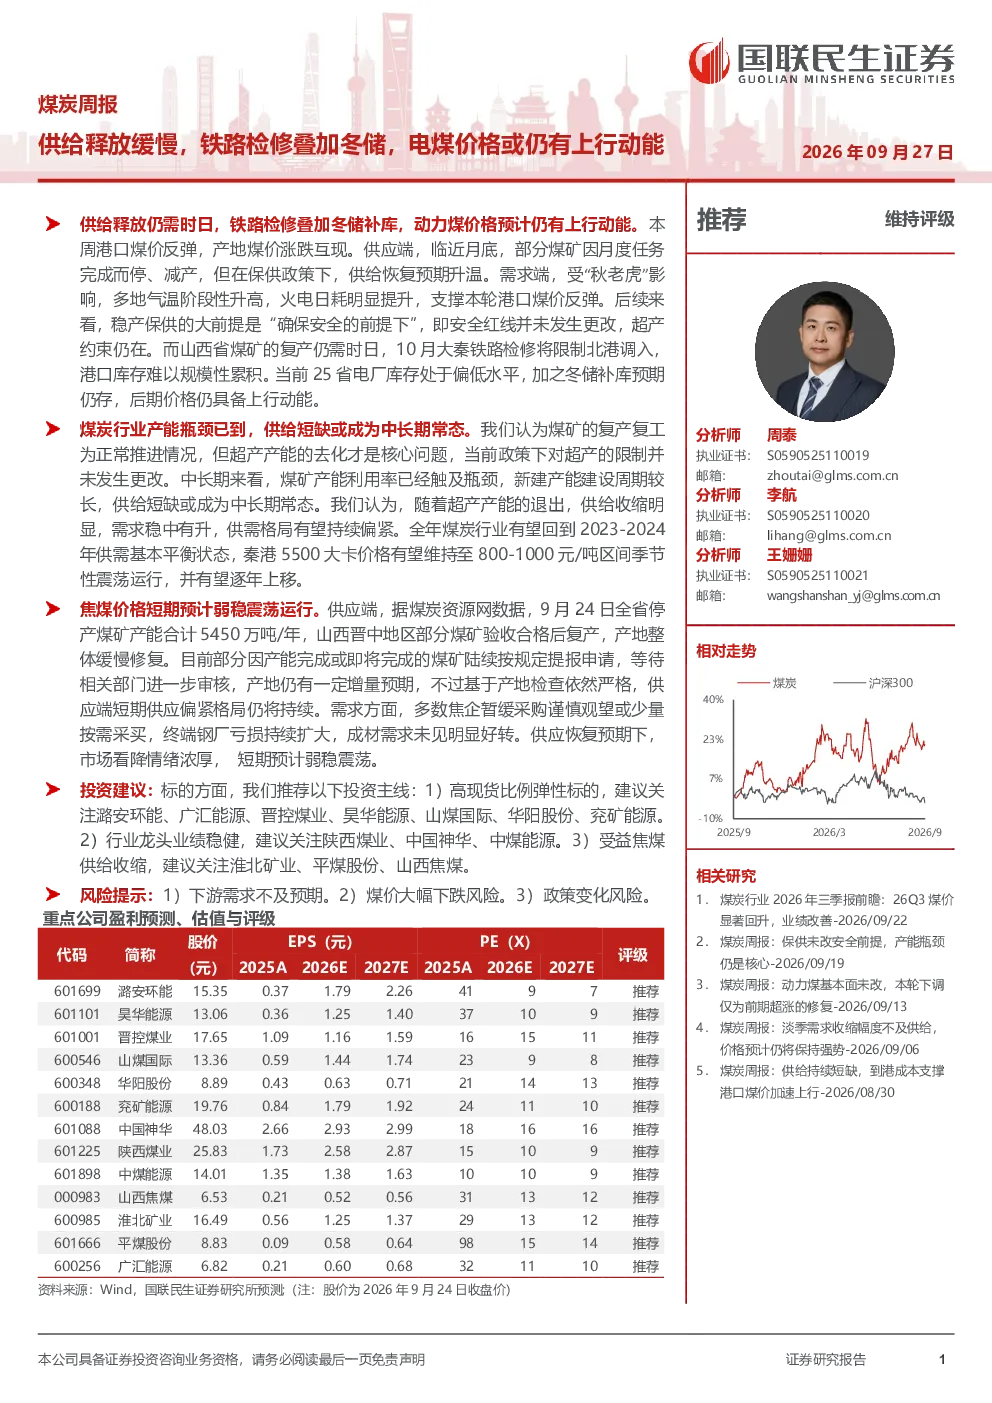
本周煤炭市场核心观点在于供给释放缓慢,铁路检修叠加冬储需求,推动电煤价格上行动能。供应端,部分煤矿因月度任务完成而停减产,但保供政策下供给恢复预期升温。需求端,受“秋老虎”影响,多地气温升高,火电日耗提升支撑港口煤价反弹。铁路检修和山西省煤矿复产延迟进一步限制北港调入,港口库存难以累积。当前电厂库存偏低,冬储预期仍存,后期价格上行动力充足。
煤炭行业中长期发展趋势如何?
煤炭行业中长期发展趋势显示产能瓶颈已到,供给短缺或成为常态。煤矿复产复工是正常进程,但超产产能去化是关键,当前政策未放松对超产的限制。中长期看,产能利用率触及瓶颈,新建产能建设周期长,供给短缺将持续。随着超产产能退出,供给收缩明显,需求稳中有升,供需格局偏紧。预计全年煤炭供需将恢复平衡,秦港5500大卡价格季节性震荡运行,并逐年上移。
报告重点分析了哪些方向?
报告重点分析了煤炭供给释放缓慢、铁路检修影响及冬储需求对电煤价格的影响。供应端,月底煤矿停减产与保供政策下的恢复预期形成矛盾;需求端,“秋老虎”导致火电日耗提升支撑价格。此外,报告还关注了山西省煤矿复产延迟、大秦铁路检修对北港调入的限制,以及电厂库存偏低和冬储预期对后期价格的支撑作用。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为港口煤价反弹,产地煤价涨跌互现。供应端,部分煤矿停减产但整体供给恢复预期升温;需求端,火电日耗因气温升高明显提升。铁路检修和山西省煤矿复产延迟限制北港调入,港口库存难以规模性累积。电厂库存处于偏低水平,冬储预期仍存,显示后期价格仍有上行动能。
这份研报有哪些风险提示?
本研报提示三项主要风险:一是下游需求不及预期,气温变化或经济波动可能影响火电日耗和化工需求;二是煤价大幅下跌风险,政策调整或供给意外宽松可能导致价格下行;三是政策变化风险,保供政策或安全红线调整可能影响煤炭供需格局。需密切关注这些因素对煤炭市场的影响。
你可能感兴趣
煤炭周报:冬储释放叠加政策利好提振非电需求,煤价易涨难跌
化石能源民生证券2024-10-12
煤炭行业周报:政策释放叠加冬储支撑,煤炭价格易涨难跌
化石能源华龙证券2024-10-14
煤炭行业周报:煤炭价格持续上行 冬储煤助燃上涨行情
化石能源开源证券2016-10-10
煤炭行业周报:煤市供应收缩叠加需求升温,煤炭板块或迎来上行窗口
化石能源开源证券2026-05-31
大公国际煤炭行业监测报告煤炭供给收紧致价格上行,而行业整体利润同比收窄,短期内煤企债券融资环境承压
化石能源大公信用2020-12-07
日耗提升缓慢铁水高位维持电煤窄幅震荡双焦趋稳长江煤炭本周
未知机构2024-06-23
煤炭行业周报:煤炭安监扩散实际复产不足,外围催化叠加上行动能强劲
化石能源开源证券2026-06-06
煤炭周报:产区产能释放缓慢,煤炭缓慢上行
国信期货2017-03-05
煤炭期货月度分析报告:钢厂复产叠加冬储备货,煤焦或止跌反弹
大有期货2021-11-28
基础化工行业研究:碳酸锶:政策限制叠加供给波动,价格或将延续上行趋势
基础化工国金证券2025-01-15