猜你想问
这份研报主要分析了哪些核心内容?
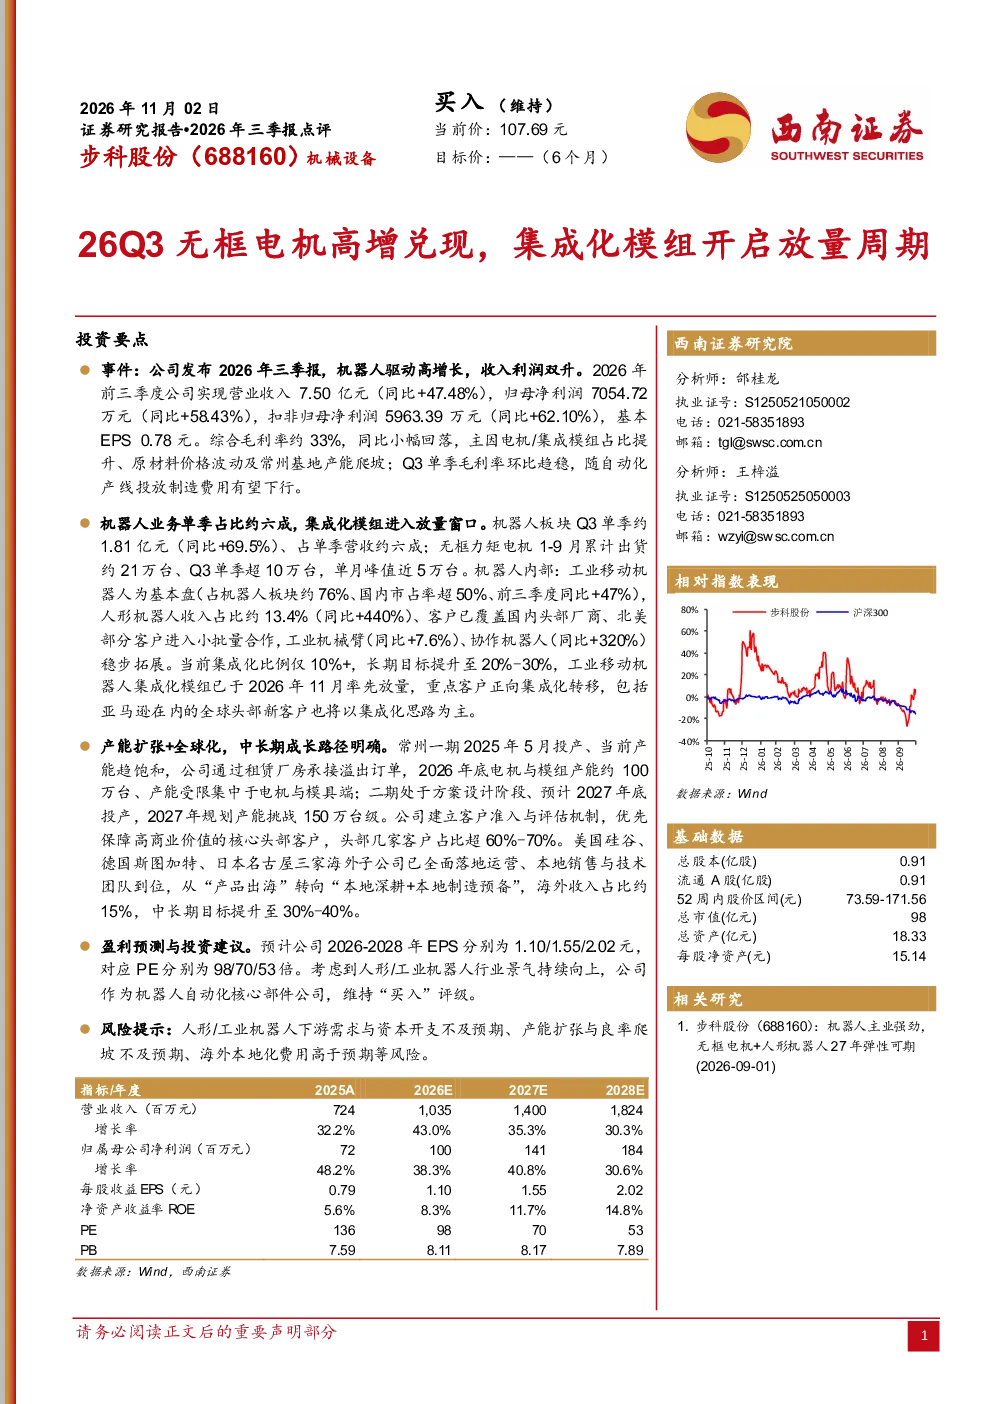
本报告重点分析了步科股份在26Q3无框电机的高增长兑现情况,以及集成化模组的放量周期。报告显示,机器人板块Q3单季营收约1.81亿元,同比增长69.5%,其中无框力矩电机1-9月累计出货约21万台,Q3单季超10万台。工业移动机器人占机器人板块约76%,前三季度同比+47%;人形机器人收入占比约13.4%(同比+440%),客户覆盖国内头部厂商及北美部分客户。当前集成化比例仅10%+,长期目标提升至20%-30%,工业移动机器人集成化模组于2026年11月率先放量,重点客户(包括亚马逊)正向集成化转移。
机器人行业的发展趋势如何?
机器人行业正呈现高速发展趋势。工业移动机器人占机器人板块约76%,前三季度同比+47%;人形机器人收入占比约13.4%(同比+440%),工业机械臂(同比+7.6%)、协作机器人(同比+320%)稳步拓展。集成化是行业重要发展方向,当前集成化比例仅10%+,长期目标提升至20%-30%,工业移动机器人集成化模组于2026年11月率先放量。行业下游客户正向集成化转移,头部厂商及北美客户已开始采用集成化解决方案。
研报重点分析了哪些方向?
研报重点分析了步科股份的机器人业务高增情况及集成化模组放量周期。报告详细阐述了无框力矩电机的出货量增长、机器人板块营收占比提升、人形机器人收入爆发式增长等关键数据。同时,报告还分析了集成化模组的长期发展目标及率先放量的时间节点,并探讨了公司产能扩张与全球化布局的中长期成长路径。
当前市场对机器人行业有何判断?
当前市场对机器人行业持积极判断。机器人板块营收高速增长,Q3单季营收约1.81亿元,同比增长69.5%。无框力矩电机出货量大幅提升,1-9月累计出货约21万台,Q3单季超10万台。人形机器人收入占比快速提升,前三季度同比+440%。集成化模组作为行业重要发展方向,正逐步放量,未来市场空间广阔。行业下游客户需求旺盛,头部厂商及北美客户正向集成化解决方案转移。
研报提示了哪些风险?
研报提示了人形/工业机器人下游需求与资本开支不及预期、产能扩张与良率爬坡不及预期、海外本地化费用高于预期等风险。具体而言,行业下游需求与资本开支是影响公司业绩的关键因素,若需求不及预期可能导致业绩增长放缓。产能扩张方面,公司常州一期产能趋饱和,通过租赁厂房承接溢出订单,二期预计2027年底投产,但产能扩张与良率爬坡存在不确定性。海外本地化费用高于预期也可能对公司盈利能力造成压力。