猜你想问
这份研报的核心内容是什么?
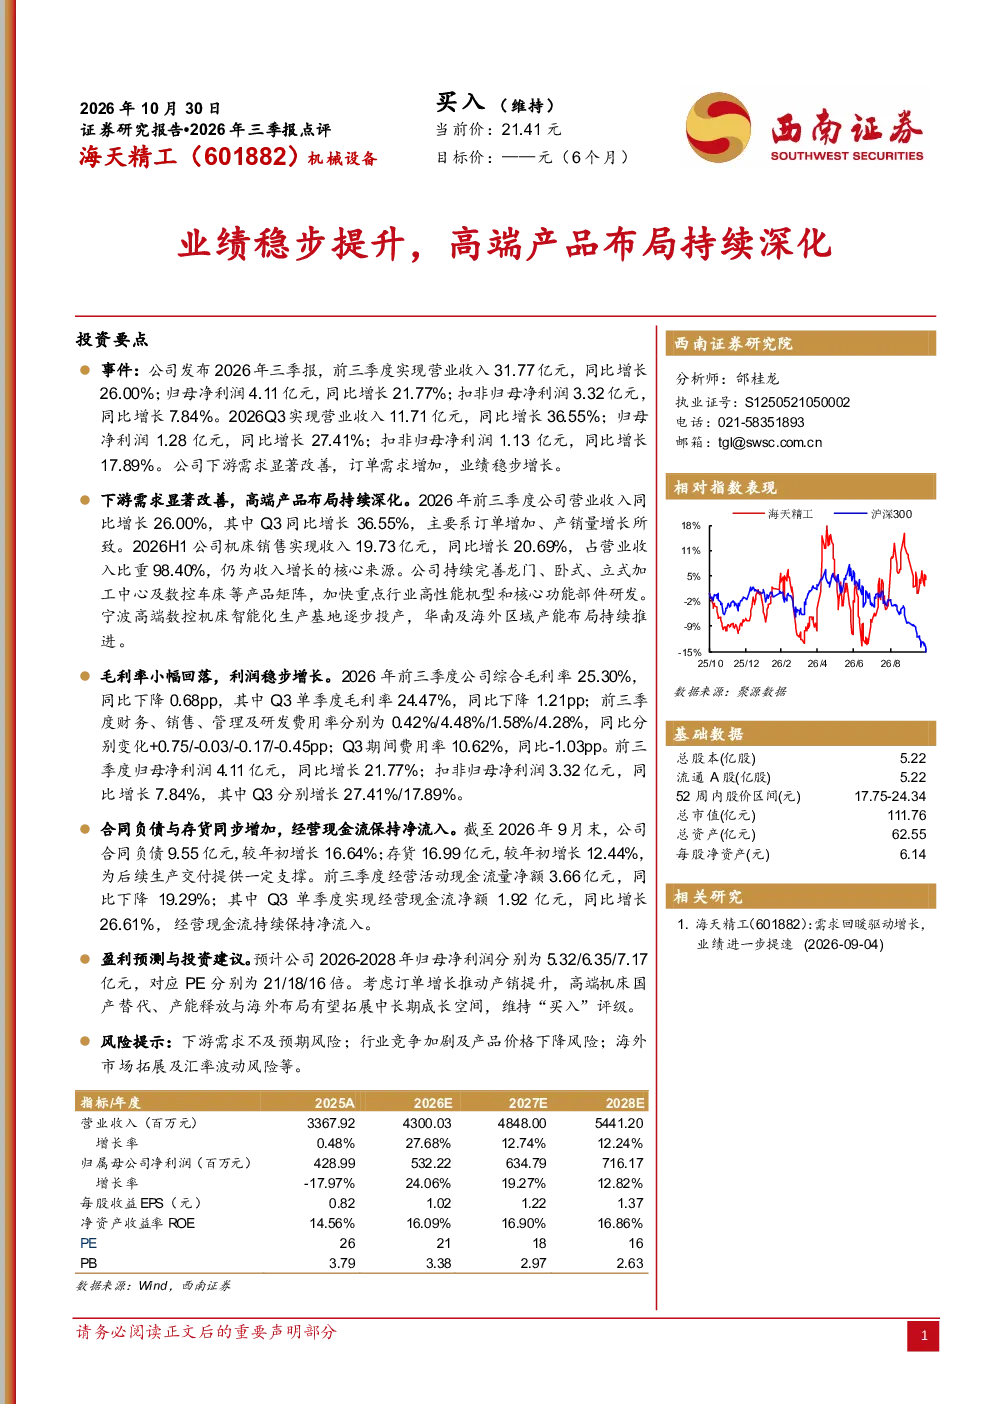
这份研报主要分析了2026年前三季度海天精工的业绩表现和产品布局。报告显示,公司营业收入同比增长26.00%,Q3同比增长36.55%,主要得益于订单增加和产销量增长。机床销售收入占营业收入98.40%,仍是核心增长来源。公司在龙门、卧式、立式加工中心及数控车床等产品矩阵上持续完善,加快重点行业高性能机型和核心功能部件研发。宁波高端数控机床智能化生产基地逐步投产,华南及海外区域产能布局持续推进。
高端数控机床行业的发展趋势如何?
高端数控机床行业正朝着智能化、精密化、集成化方向发展。随着制造业转型升级,对高精度、高效率加工设备的需求持续增长。国产替代趋势明显,政策支持力度加大,推动国内企业技术水平提升。海天精工等领先企业通过加大研发投入、完善产品矩阵、拓展产能布局,积极应对市场变化,有望在中长期内受益于行业景气度提升。
研报对海天精工的重点分析方向有哪些?
研报重点分析了海天精工的业绩增长驱动因素、产品布局策略及财务状况。在业绩方面,报告关注了公司订单增加、产销量提升带来的收入增长,以及归母净利润的显著提升。在产品布局方面,报告强调了公司在龙门、卧式、立式加工中心及数控车床等领域的持续完善,以及宁波智能化生产基地的逐步投产。此外,报告还分析了公司的费用控制、资产负债及现金流情况。
当前高端数控机床市场的现状如何?
当前高端数控机床市场呈现竞争激烈、技术迭代加速的特点。国内市场在政策支持和国产替代推动下,需求持续增长,但高端市场份额仍被外资品牌占据。海天精工等国内领先企业通过技术创新、产能扩张和海外布局,逐步提升市场占有率。同时,行业面临原材料成本波动、人才短缺等挑战,企业需持续提升核心竞争力。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,下游需求不及预期可能影响公司订单和收入增长。其次,行业竞争加剧可能导致产品价格下降,压缩利润空间。此外,海外市场拓展面临政治和汇率波动风险,可能影响国际业务发展。最后,技术更新迅速,若研发投入不足,可能错失市场机遇。这些因素需持续关注,以评估投资风险。