猜你想问
券商板块估值处于历史低位,修复概率如何?
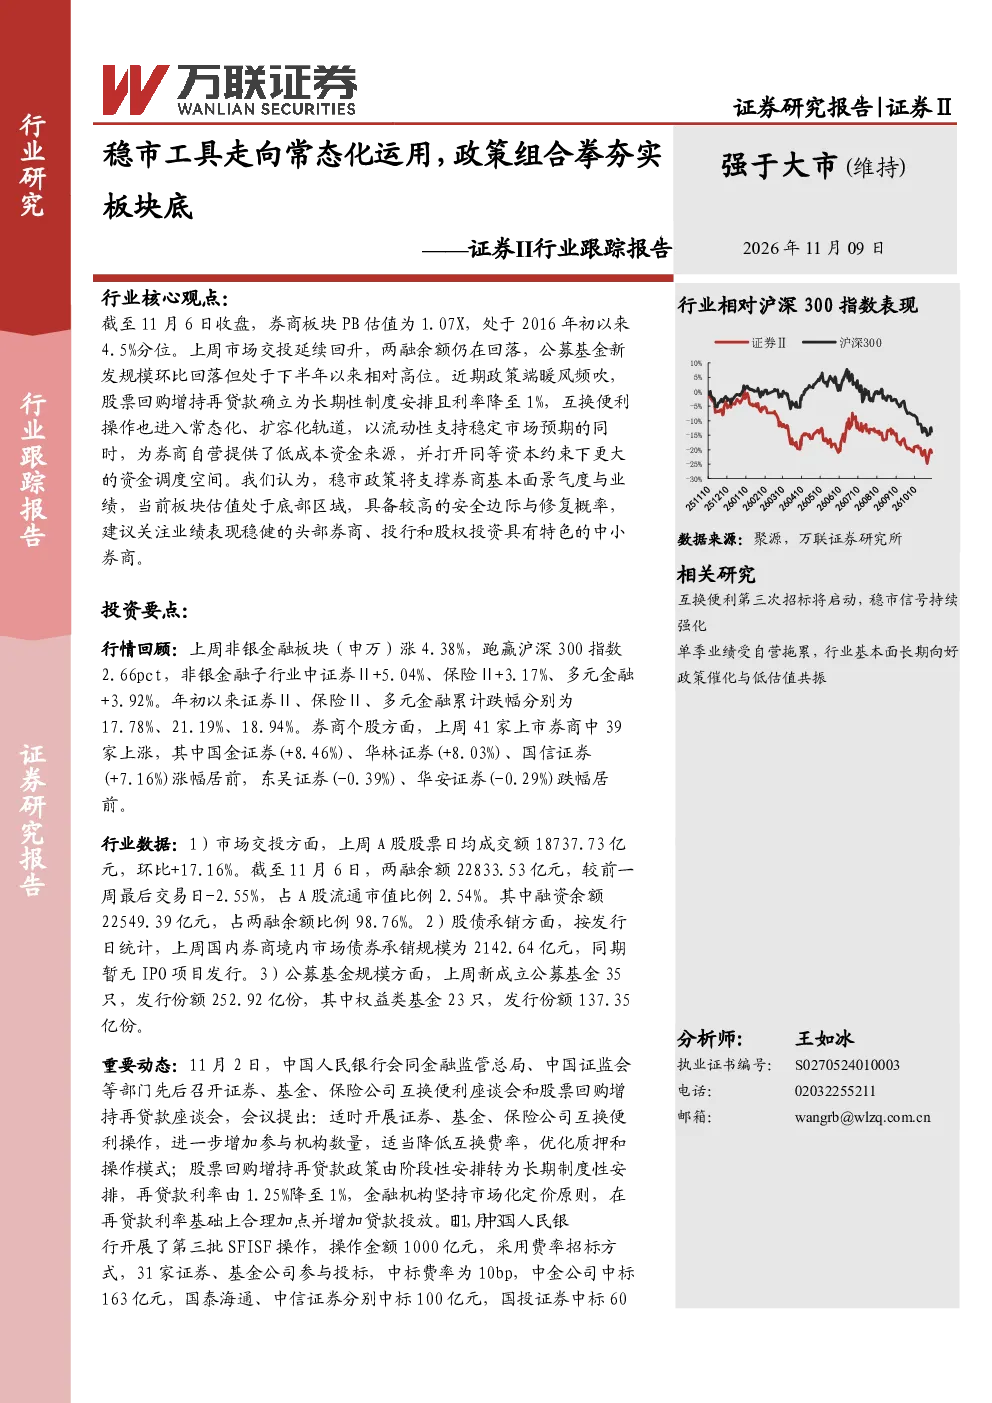
券商板块估值处于历史低位,具备较高安全边际和修复概率。报告指出,截至11月6日,券商板块PB估值为1.07X,处于2016年初以来4.5%分位。近期政策暖风频吹,股票回购增持再贷款和互换便利操作为券商提供低成本资金来源,支撑行业基本面和业绩。这些政策支持包括将股票回购增持再贷款转为长期制度性安排,利率降至1%;互换便利操作常态化、扩容化。这些措施有助于缓解券商资金压力,提升盈利能力,为板块估值修复提供动力。同时,建议关注业绩稳健的头部券商、投行和股权投资具有特色的中小券商。
券商行业发展趋势如何?
券商行业发展趋势向好,政策支持力度加大。近期,中国人民银行等部门召开座谈会,提出将股票回购增持再贷款转为长期制度性安排,利率降至1%;互换便利操作常态化、扩容化。这些政策举措为券商提供低成本资金来源,支撑行业基本面和业绩。此外,深圳证券交易所修订创业板指数编制方案,将单只样本股权重上限逐步调整至15%,有利于提升市场活跃度。报告建议关注业绩稳健的头部券商、投行和股权投资具有特色的中小券商,这些券商在政策支持下有望迎来发展机遇。
报告重点分析了哪些方向?
报告重点分析了券商板块估值、政策支持、市场交投和公司动态等方面。在估值方面,报告指出券商板块PB估值为1.07X,处于历史低位,具备较高安全边际和修复概率。政策支持方面,报告强调了股票回购增持再贷款和互换便利操作的常态化、扩容化,为券商提供低成本资金来源。市场交投方面,上周A股股票日均成交额环比增长17.16%,两融余额较前一周下降2.55%。公司动态方面,长城证券获准开展北交所股票做市交易业务,国联民生控股股东计划增持股份,全资子公司民生证券将参与国联期货换股吸收合并民生期货。报告建议关注业绩稳健的头部券商、投行和股权投资具有特色的中小券商。
当前市场现状如何判断?
当前市场现状呈现政策支持增强、市场交投活跃的特点。政策方面,中国人民银行等部门提出将股票回购增持再贷款转为长期制度性安排,利率降至1%;互换便利操作常态化、扩容化,为券商提供低成本资金来源,支撑行业基本面和业绩。市场交投方面,上周A股股票日均成交额18737.73亿元,环比增长17.16%;两融余额22833.53亿元,较前一周下降2.55%,占A股流通市值比例2.54%。这些数据显示市场活跃度有所提升,投资者信心逐步恢复。报告建议关注业绩稳健的头部券商、投行和股权投资具有特色的中小券商,这些券商在政策支持和市场活跃的环境下有望表现良好。
研报提示哪些风险?
研报提示地缘政治冲突、货币政策变化、宏观经济不及预期、政策推进不及预期、市场剧烈波动等风险。地缘政治冲突可能引发全球市场不确定性,影响投资者情绪和资金流向。货币政策变化可能影响市场流动性,进而影响券商盈利能力。宏观经济不及预期可能导致企业融资需求下降,影响券商业务发展。政策推进不及预期可能影响政策效果,未能有效支撑行业基本面和业绩。市场剧烈波动可能增加券商经营风险,影响投资者信心。投资者需密切关注这些风险因素,合理配置资产,防范投资风险。