猜你想问
10月宏观经济数据表现如何?
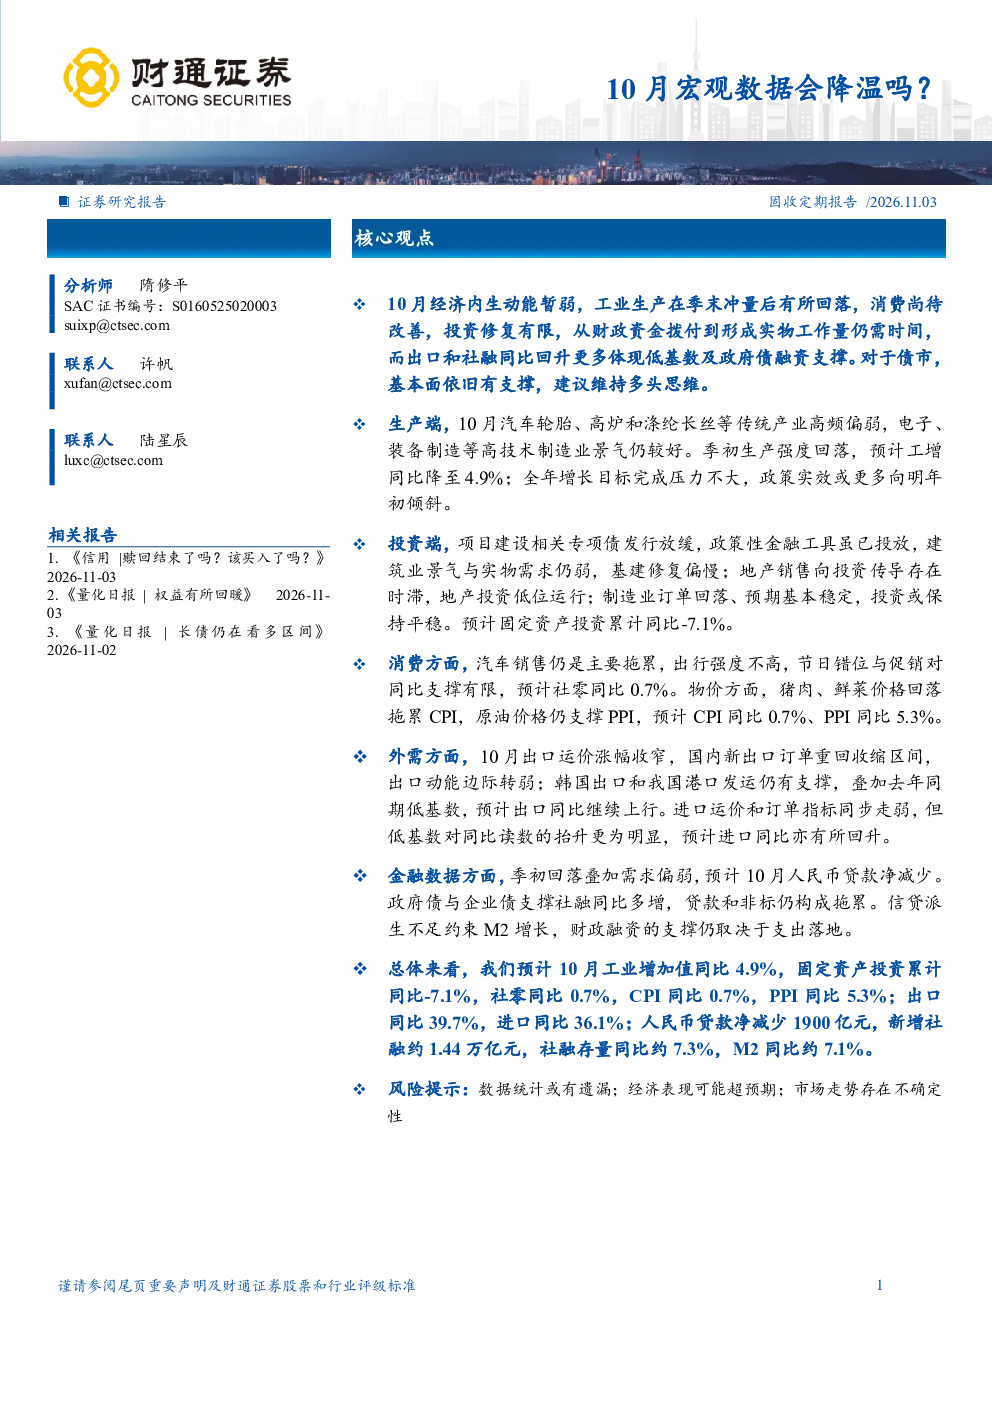
10月经济内生动能暂弱,工业生产在季末冲量后有所回落,消费尚待改善,投资修复有限。从财政资金拨付到形成实物工作量仍需时间,出口和社融同比回升更多体现低基数及政府债融资支撑。预计工业增加值同比4.9%,固定资产投资累计同比-7.1%,社零同比0.7%,CPI同比0.7%,PPI同比5.3%
高技术制造业景气度如何?
10月汽车轮胎、高炉和涤纶长丝等传统产业高频偏弱,电子、装备制造等高技术制造业景气仍较好。季初生产强度回落,预计工增同比降至4.9%。全年增长目标完成压力不大,政策实效或更多向明年初倾斜
基建投资修复情况怎样?
基建方面,项目建设相关专项债发行放缓,政策性金融工具虽已投放,但建筑业景气与实物需求仍弱,基建修复偏慢。预计固定资产投资累计同比-7.1%
消费市场有何特点?
汽车销售仍是主要拖累,出行强度不高,节日错位与促销对同比支撑有限。预计社零同比0.7%。猪肉、鲜菜价格回落拖累CPI,原油价格仍支撑PPI,预计CPI同比0.7%、PPI同比5.3%
研报存在哪些风险?
数据统计可能有遗漏;经济表现可能超预期;市场走势存在不确定性。信贷派生不足约束M2增长,财政融资的支撑仍取决于支出落地
你可能感兴趣
海外宏观周报:基于9月FOMC会议纪要的角度,美联储10月会降息吗?
国金证券2019-10-14
2023年10月美国宏观数据:通胀超预期降温,市场预期本轮加息结束
艾德证券期货2023-11-21
宏观周报:美联储12月降息预期收敛,国内10月经济数据降温
铜冠金源期货2025-11-17
【宏观快评】美国10月非农数据点评&海外周报第26期:萨姆法则会被打破吗?
华创证券2023-11-05
宏观评论:普查调整GDP数据,增长任务压力会因此减轻吗?
西南证券2019-11-22
宏观快评:5月美国CPI数据点评:5月冲高后,下半年美国CPI同比会快速回落吗?
华创证券2021-06-16
宏观点评:货币政策会转向吗?——兼评5月金融数据
国盛证券2020-06-10
2023年全球通胀会明显降温吗,中长期走势如何?
东方金诚2022-06-30
南华宏观周报:关注10月美联储议息会议和9月PCE数据20261024
南华期货2026-10-24
医药生物行业:10月医药板块会扭转颓势吗?
医药生物东吴证券2020-10-08