猜你想问
这份研报主要分析了什么内容?
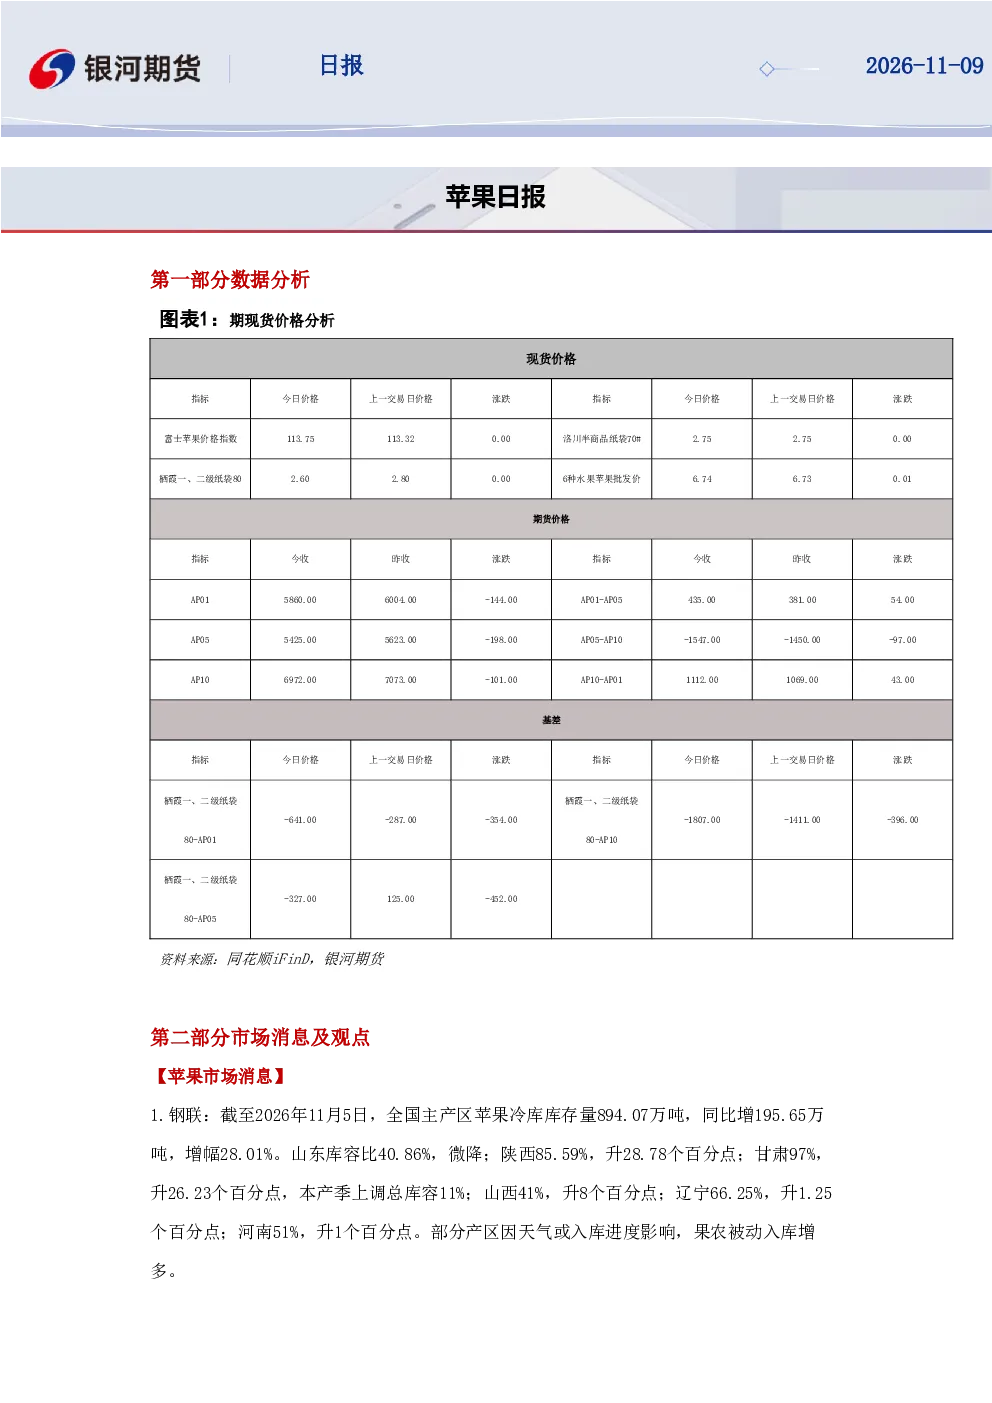
这份研报主要分析了截至2026年11月5日全国主产区苹果冷库库存量的显著增加情况。钢联数据显示库存量为894.07万吨,同比增195.65万吨,增幅28.01%;卓创数据则为1001.28万吨,同比增318.54万吨,增幅46.7%。各产区库存比变化显示,陕西、甘肃、山西等地库存比显著上升,山东微降。新季晚富士市场方面,山东产区上量减少,果农顺价销售,西部产区入库基本结束并开始出库。价格方面,洛川70#以上半商品主流2.7-3.0元/斤,庆阳产区2.8-3.2元/斤,山东倒筐统货2.0-2.2元/斤。研报还分析了市场消息及观点,指出此前苹果持续走弱的核心逻辑为增产预期较强、终端需求偏弱,近期库存数据显示供应端压力较大。部分资金认为,果农被动入库的果品品质整体偏差,可用于生成交割仓单的优质货源有限,推动盘面反弹。预计苹果价格下探空间有限,短期底部震荡行情。研报还提供了策略推荐建议,单边方面考虑低位震荡走势,不建议继续追空;套利方面观望;期权方面可考虑卖出虚值宽跨式策略。图表目录包括期现货价格分析、各等级苹果市场价、基差分析、库存及出货量等图表。
苹果行业的发展趋势如何?
研报指出,苹果行业近期面临的主要问题是库存量显著增加,陕西、甘肃、山西等地库存比显著上升,山东微降,显示供应端压力较大。新季晚富士市场方面,山东产区上量减少,果农顺价销售,西部产区入库基本结束并开始出库,价格方面存在地区差异。市场观点认为,果农被动入库的果品品质整体偏差,可用于生成交割仓单的优质货源有限,这可能推动盘面反弹。预计苹果价格下探空间有限,短期底部震荡行情。研报建议投资者关注果品品质和终端需求变化,以及政策对市场的影响。图表目录包括期现货价格分析、各等级苹果市场价、基差分析、库存及出货量等图表,为分析行业发展趋势提供了数据支持。
研报重点分析了哪些方向?
研报重点分析了苹果市场库存量变化、价格走势及市场观点。数据显示,截至2026年11月5日,全国主产区苹果冷库库存量显著增加,钢联数据为894.07万吨,同比增195.65万吨,增幅28.01%;卓创数据为1001.28万吨,同比增318.54万吨,增幅46.7%。各产区库存比变化显示,陕西、甘肃、山西等地库存比显著上升,山东微降。新季晚富士市场方面,山东产区上量减少,果农顺价销售,西部产区入库基本结束并开始出库。价格方面,洛川70#以上半商品主流2.7-3.0元/斤,庆阳产区2.8-3.2元/斤,山东倒筐统货2.0-2.2元/斤。市场观点指出,此前苹果持续走弱的核心逻辑为增产预期较强、终端需求偏弱,近期库存数据显示供应端压力较大。部分资金认为,果农被动入库的果品品质整体偏差,可用于生成交割仓单的优质货源有限,推动盘面反弹。预计苹果价格下探空间有限,短期底部震荡行情。研报还提供了策略推荐建议,单边方面考虑低位震荡走势,不建议继续追空;套利方面观望;期权方面可考虑卖出虚值宽跨式策略。图表目录包括期现货价格分析、各等级苹果市场价、基差分析、库存及出货量等图表,为分析重点方向提供了数据支持。
当前苹果市场现状如何判断?
当前苹果市场现状表现为库存量显著增加,供应端压力较大。截至2026年11月5日,全国主产区苹果冷库库存量显著增加,钢联数据为894.07万吨,同比增195.65万吨,增幅28.01%;卓创数据为1001.28万吨,同比增318.54万吨,增幅46.7%。各产区库存比变化显示,陕西、甘肃、山西等地库存比显著上升,山东微降。新季晚富士市场方面,山东产区上量减少,果农顺价销售,西部产区入库基本结束并开始出库。价格方面,洛川70#以上半商品主流2.7-3.0元/斤,庆阳产区2.8-3.2元/斤,山东倒筐统货2.0-2.2元/斤。市场观点指出,此前苹果持续走弱的核心逻辑为增产预期较强、终端需求偏弱,近期库存数据显示供应端压力较大。部分资金认为,果农被动入库的果品品质整体偏差,可用于生成交割仓单的优质货源有限,推动盘面反弹。预计苹果价格下探空间有限,短期底部震荡行情。研报建议投资者关注果品品质和终端需求变化,以及政策对市场的影响。图表目录包括期现货价格分析、各等级苹果市场价、基差分析、库存及出货量等图表,为分析市场现状提供了数据支持。
研报有哪些风险提示?
研报提示,当前苹果市场面临的主要风险是库存量显著增加,供应端压力较大,可能导致价格下探空间有限,短期底部震荡行情。果农被动入库的果品品质整体偏差,可用于生成交割仓单的优质货源有限,这可能影响市场供需平衡。此外,天气变化、政策调整、终端需求波动等因素也可能对苹果市场产生影响。研报建议投资者关注果品品质和终端需求变化,以及政策对市场的影响。同时,研报还提供了策略推荐建议,单边方面考虑低位震荡走势,不建议继续追空;套利方面观望;期权方面可考虑卖出虚值宽跨式策略,以规避潜在风险。图表目录包括期现货价格分析、各等级苹果市场价、基差分析、库存及出货量等图表,为分析风险提示提供了数据支持。