猜你想问
这份报告的核心内容是什么?
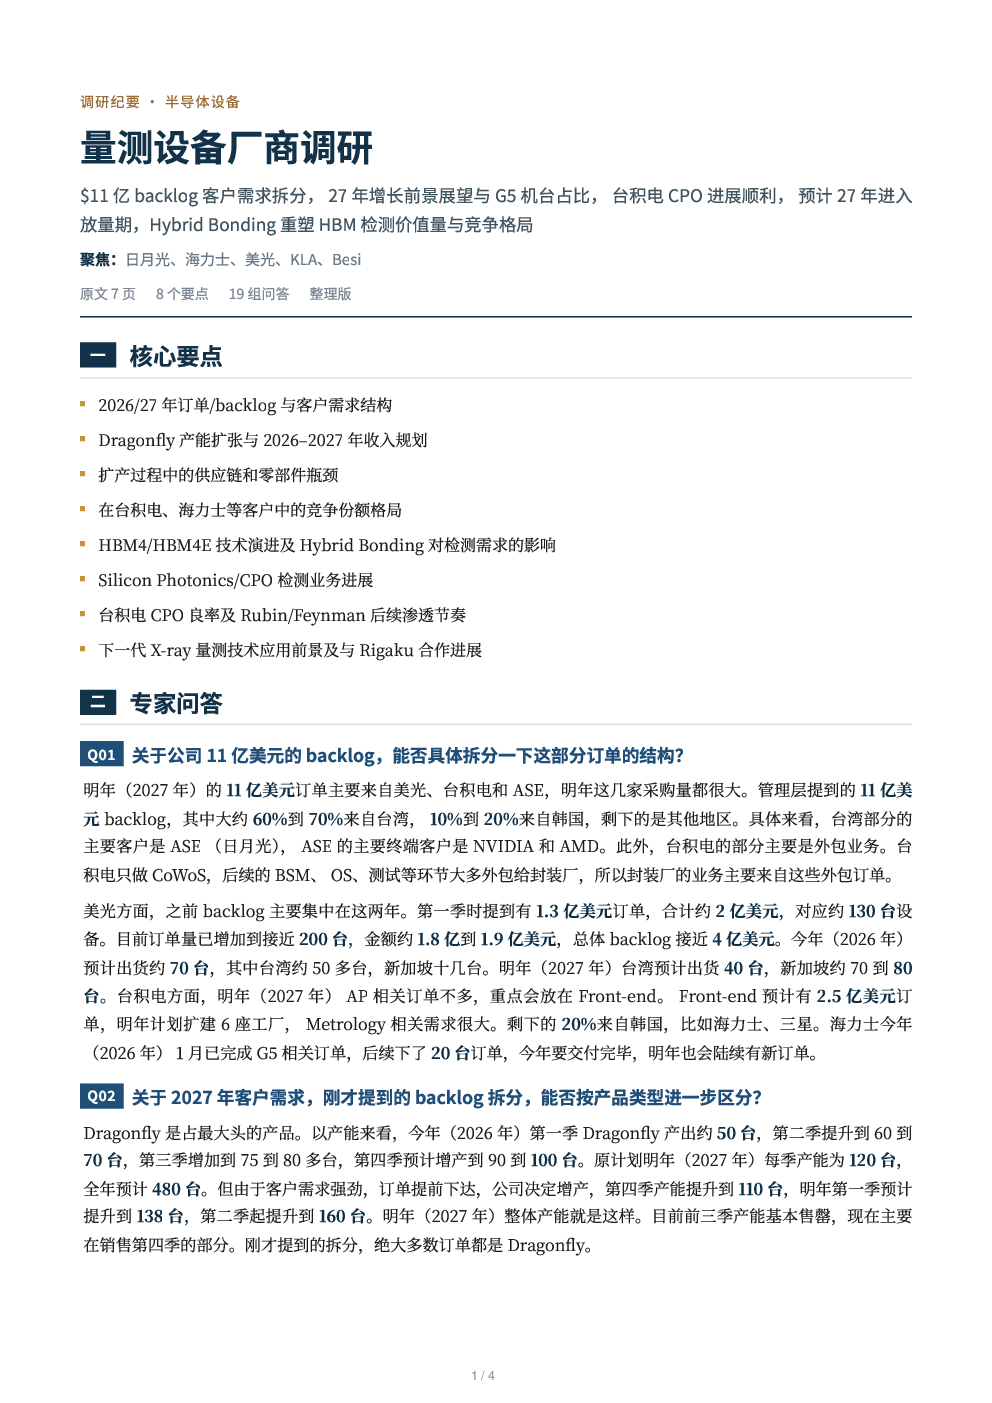
报告主要调研了量测设备厂商的产能扩张、客户需求结构、供应链瓶颈、技术演进及竞争格局。核心要点包括Dragonfly产能规划、台积电与海力士等客户的份额竞争、HBM4/HBM4E技术对检测需求的影响、SiliconPhotonics/CPO检测业务进展、台积电CPO良率及下一代X-ray量测技术应用前景。
量测设备赛道未来发展趋势如何?
量测设备赛道未来发展趋势显著,特别是HybridBonding技术将推动检测需求大幅增长。从HBM3E到HBM4的技术演进中,单位wafer检测价值量提升明显。预计2028年及之后,存储厂商对机台需求将持续增长,HBM依然供不应求,HybridBonding部分增长最为显著。SiliconPhotonics产品需求以台积电为主,CPO检测流程逐步稳定,整体需求持续增长,预计明年大规模放量。
报告重点分析了哪些方向?
报告重点分析了Dragonfly产能扩张与客户需求结构,特别是台积电、海力士等客户的份额竞争格局。同时关注了扩产过程中的供应链和零部件瓶颈,如镜头、底座、外壳等紧缺情况。此外,报告还深入探讨了HBM4/HBM4E技术演进对检测需求的影响,以及G3/G5产品mix的调整策略,如G5可替换两台G3以提升ASP和Margin。
当前量测设备市场现状如何?
当前量测设备市场现状显示,Dragonfly产能需求旺盛,2026年四季度产能90-100台,2027年计划提升至160台,前三季产能售罄。上游物料扩产存在瓶颈,几乎所有料件供应紧张但不会导致扩产无法实现。台积电CPO良率约90%以上,进入小批量量产阶段,Rubin光采用率低双位数,RubinUltra阶段有望接近一半,Feynman阶段希望达到80%,最终目标逐步提升到100%。
这份报告有哪些风险提示?
报告提示的主要风险在于上游物料供应瓶颈,几乎所有料件都很紧,可能影响扩产进度和成本控制。此外,技术快速迭代带来的竞争压力不容忽视,如台积电明确表示以后只采购G5,对现有产品线可能造成冲击。同时,客户认证进度的不确定性也是潜在风险,如台积电CPO相关订单量目前较小,未来增长存在变数。