猜你想问
物理AI的核心技术是什么?
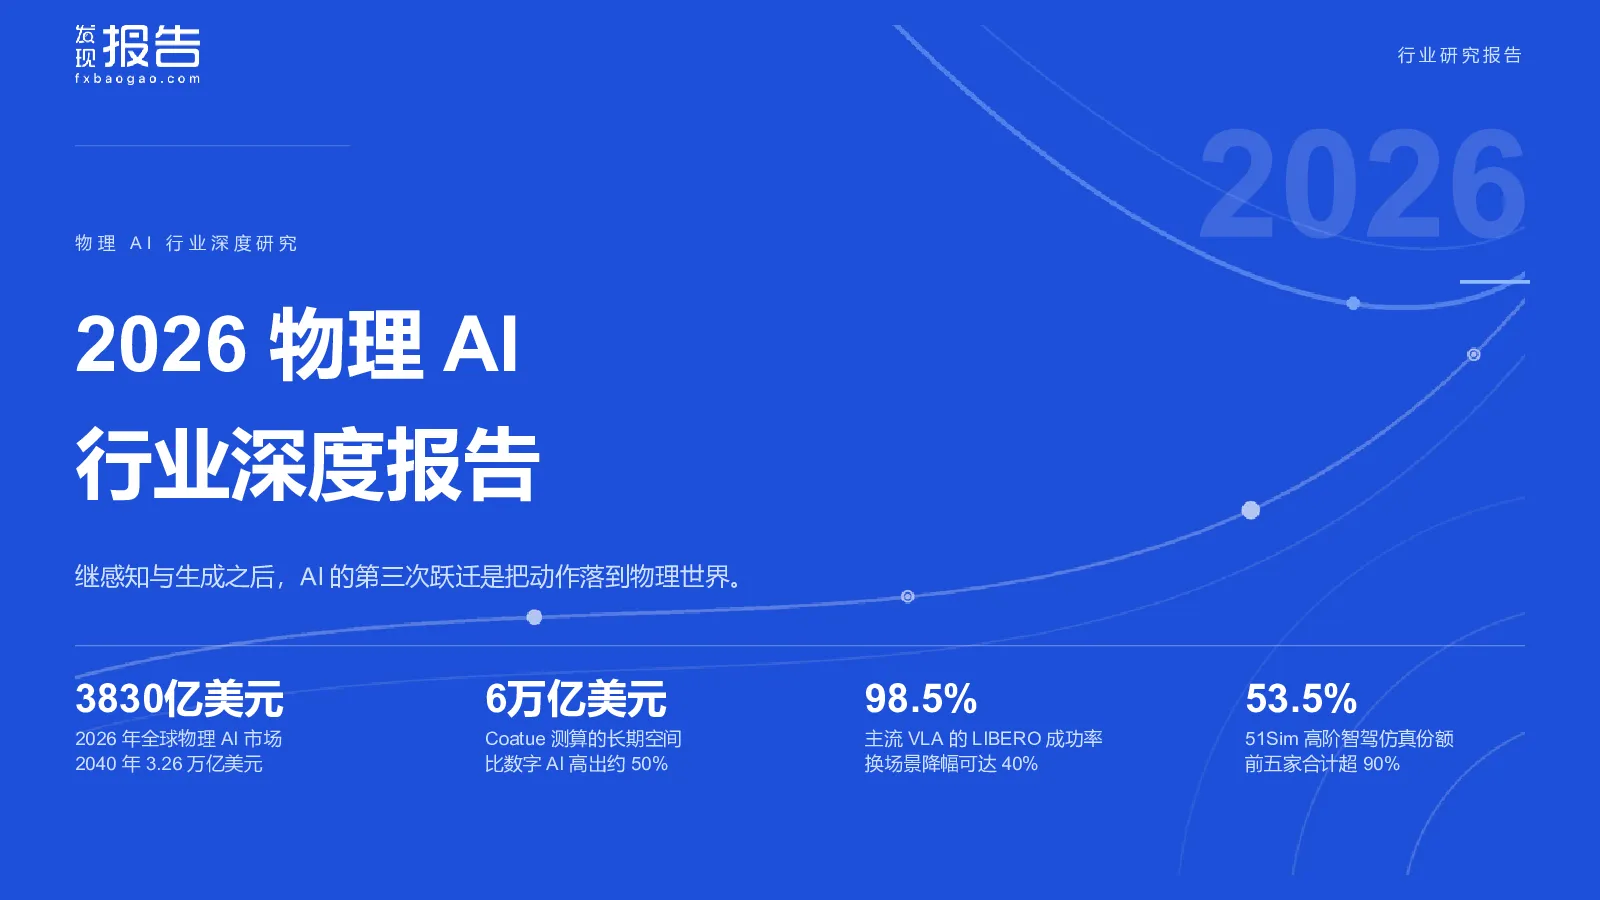
物理AI的核心技术是视觉语言动作模型(VLA)与世界模型双主线协同演进。VLA通过视觉预训练、监督微调和强化学习将语言指令转化为机器人轨迹,训练分布内成功率已达98.5%。世界模型则通过未来状态推演,解决真实场景与长尾数据稀缺问题,为VLA提供前瞻模拟与虚拟验证,弥补长程规划与分布外泛化的短板。两者协同让AI从理解数字世界走向改造物理世界,构建感知、决策、执行一体化的闭环。
物理AI行业未来发展趋势如何?
物理AI行业未来发展趋势呈现双主线协同演进。短期内,2026年全球市场规模预计达3830亿美元,长期来看,2040年市场规模预计达3.26万亿美元,Coatue测算长期空间可达6万亿美元。产业上,仿真平台与数据工厂先行,落地节奏由数据决定。技术上,VLA与世界模型共同推动,解决跨场景迁移、长尾数据稀缺等问题。市场上,北美主导,亚太增速最快,先落在制造、仓储物流、医疗出行等重资产行业。
本报告重点分析了哪些方向?
本报告重点分析了物理AI的技术路线、市场规模、产业链、竞争格局、应用场景及代表公司。技术路线上,深入探讨了VLA与世界模型如何协同演进;市场规模上,预测了短期与长期的市场规模及结构;产业链上,梳理了模型算法、数据仿真、视觉传感、算力执行四条并行栈;竞争格局上,分析了国内外主要厂商的布局;应用场景上,聚焦数字孪生与智能驾驶具身智能;代表公司则列举了英伟达、谷歌、索辰科技等领先企业。
当前物理AI市场现状如何?
当前物理AI市场呈现快速发展态势,产业链已相对完善,形成四条并行产业栈:模型与算法、数据与仿真、视觉与传感、算力与执行。仿真与数据平台作为链上唯一“两头都要用”的环节,中国资金优先投入,2030年市场规模预计达1806亿元。市场结构上,北美主导,亚太增速最快,计算机视觉占比最高。应用落地方面,优先选择制造、仓储物流、医疗出行等重资产行业,这些行业试错成本高、场景标准化程度高。
投资物理AI行业需注意哪些风险?
投资物理AI行业需注意仿真与数据平台的竞争风险,该环节是链上唯一“两头都要用”的关键节点,中国资金优先投入但面临激烈竞争。技术路线风险方面,VLA的跨场景迁移成功率尚有较大降幅,世界模型仍需解决真实场景与长尾数据稀缺问题。市场落地风险在于,物理AI的落地节奏由数据决定,数据获取与处理能力成为关键瓶颈。此外,行业头部效应明显,英伟达在基础层占据优势,国内厂商需在细分领域寻求突破。