猜你想问
2026年光纤光缆行业深度报告核心内容是什么?
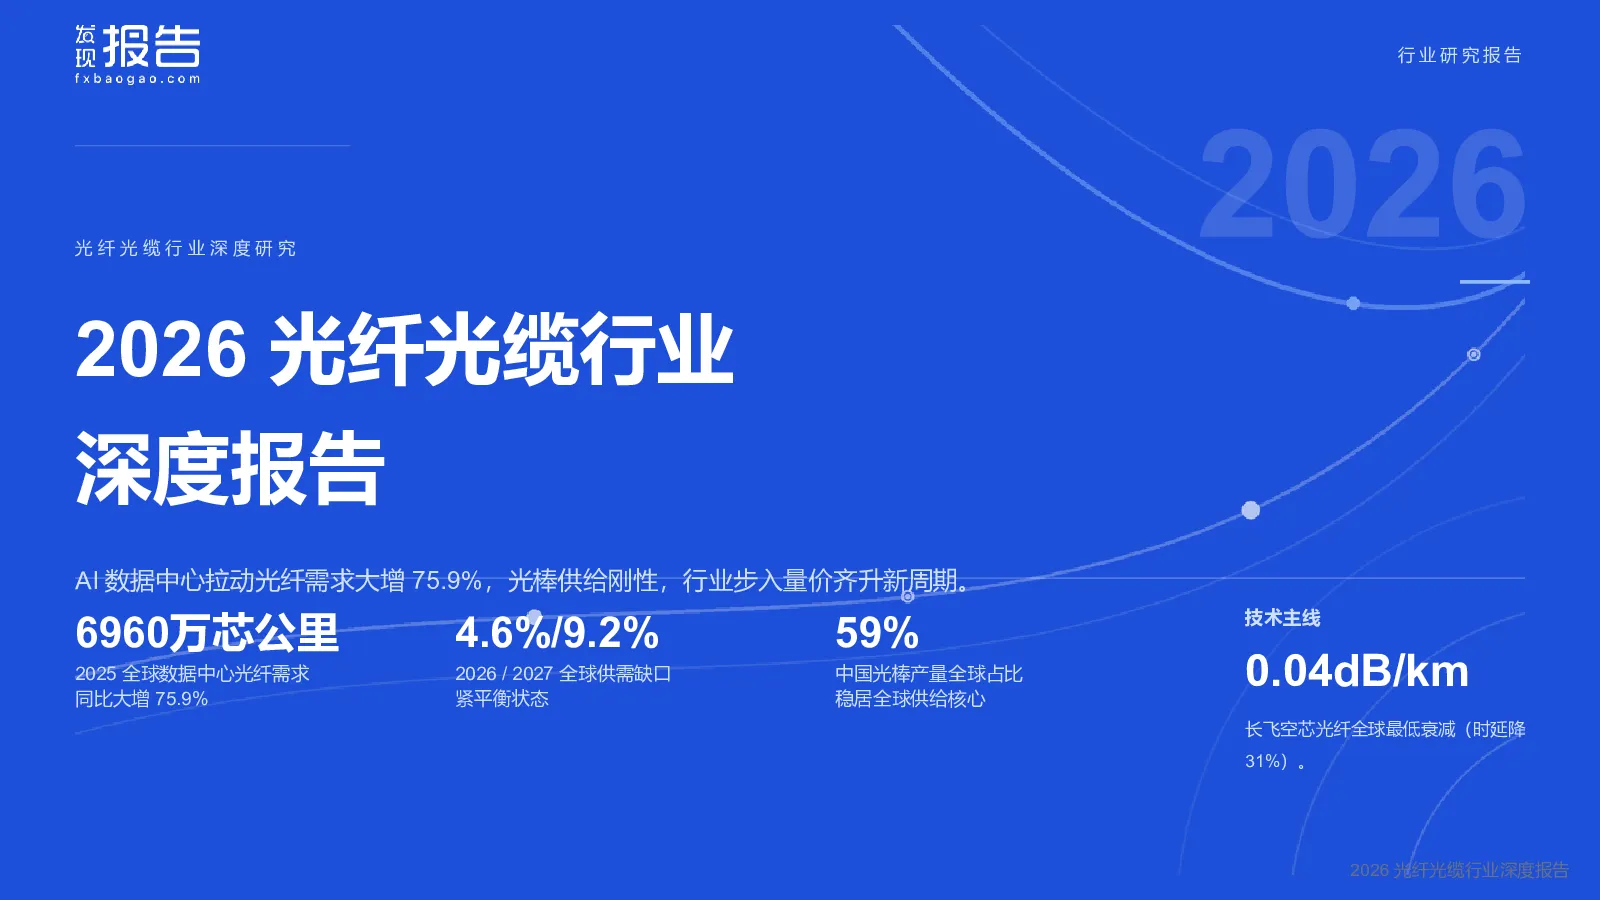
该报告指出AI重构光纤光缆需求曲线,行业步入量价齐升新周期。2025年全球数据中心光纤需求同比大增75.9%,用量达6960万芯公里,占比约10%,预计2027年将突破1亿芯公里。2026、2027年全球光纤供需缺口预计分别为4.6%、9.2%,中国光棒和光纤产量全球占比分别达59%和57%。长飞空芯光纤全球最低衰减达0.04dB/km,三大运营商已开通多条空芯商用线路。AI基础设施投资是拉动光纤需求的主要动力,2026年光纤价格预计维持高位,2027年随部分新增产能投产价格趋稳。
光纤光缆赛道未来发展趋势如何?
光纤光缆行业正步入量价齐升新周期,AI数据中心重构行业价值。供给端,光棒扩产周期长,2026-2027年供需缺口达峰值。需求端,AI基础设施投资大幅拉动光纤需求。技术上,空芯、多芯、保偏光纤加速商用,提升行业单价与利润。竞争格局上,中国凭借全产业链闭环与规模成本优势稳居全球供给核心,美国康宁主导高端供给,日本龙头深耕高端并加速产能全球化转移。中国份额提升,高端占比上行。
该报告重点分析了哪些方向?
报告重点分析了AI对光纤光缆需求的重构效应、供需平衡变化、技术迭代趋势、竞争格局演变及产业链风险。具体包括:AI基础设施投资拉动需求增长,2025年全球数据中心光纤需求同比大增75.9%;光棒扩产周期长导致2026-2027年供需缺口达峰值;空芯光纤降低延迟至0.04dB/km,三大运营商已开通多条商用线路;中国凭借全产业链优势稳居全球供给核心;美国康宁主导高端供给,日本龙头加速全球化转移;上游材料设备进口依赖度超70%,但预制棒国产化率已突破80%;中游光缆出口同质化竞争致毛利率较低;下游覆盖电信运营商、数据中心、AI等多元领域。
当前光纤光缆市场现状如何判断?
当前光纤光缆市场呈现供需紧平衡状态,AI数据中心重构行业价值链。供给端,光棒扩产周期长(18-24个月),行业扩产审慎,2026-2027年供需缺口预计分别为4.6%、9.2%。需求端,AI基础设施投资拉动光纤需求大幅增长,2025年全球数据中心光纤需求同比大增75.9%,用量达6960万芯公里。技术上,空芯、多芯、保偏光纤加速商用,提升行业单价与利润。价格方面,2026年全年光纤价格预计维持高位,2027年随部分新增产能投产价格趋稳。中国凭借全产业链闭环与规模成本优势,稳居全球供给核心,份额持续提升。
该报告提示了哪些风险?
报告提示的主要风险包括:供给紧张,产能饱和叠加需求外溢,2026年1月G.652.D单模光纤平均价格超40元/芯公里;贸易壁垒,美国、欧盟等经济体通过市场准入限制和反倾销税对我国光纤光缆设置贸易壁垒。此外,上游材料设备进口依赖度超70%,但预制棒国产化率已突破80%;中游光缆出口同质化竞争致毛利率较低;海外扩产谨慎,份额进一步向国内转移,但需关注全球化布局对冲贸易壁垒的有效性。光棒高负荷运行,2026-2027年供需缺口达峰值,需关注行业扩产节奏与产能释放情况。