猜你想问
这份研报主要分析了什么内容?
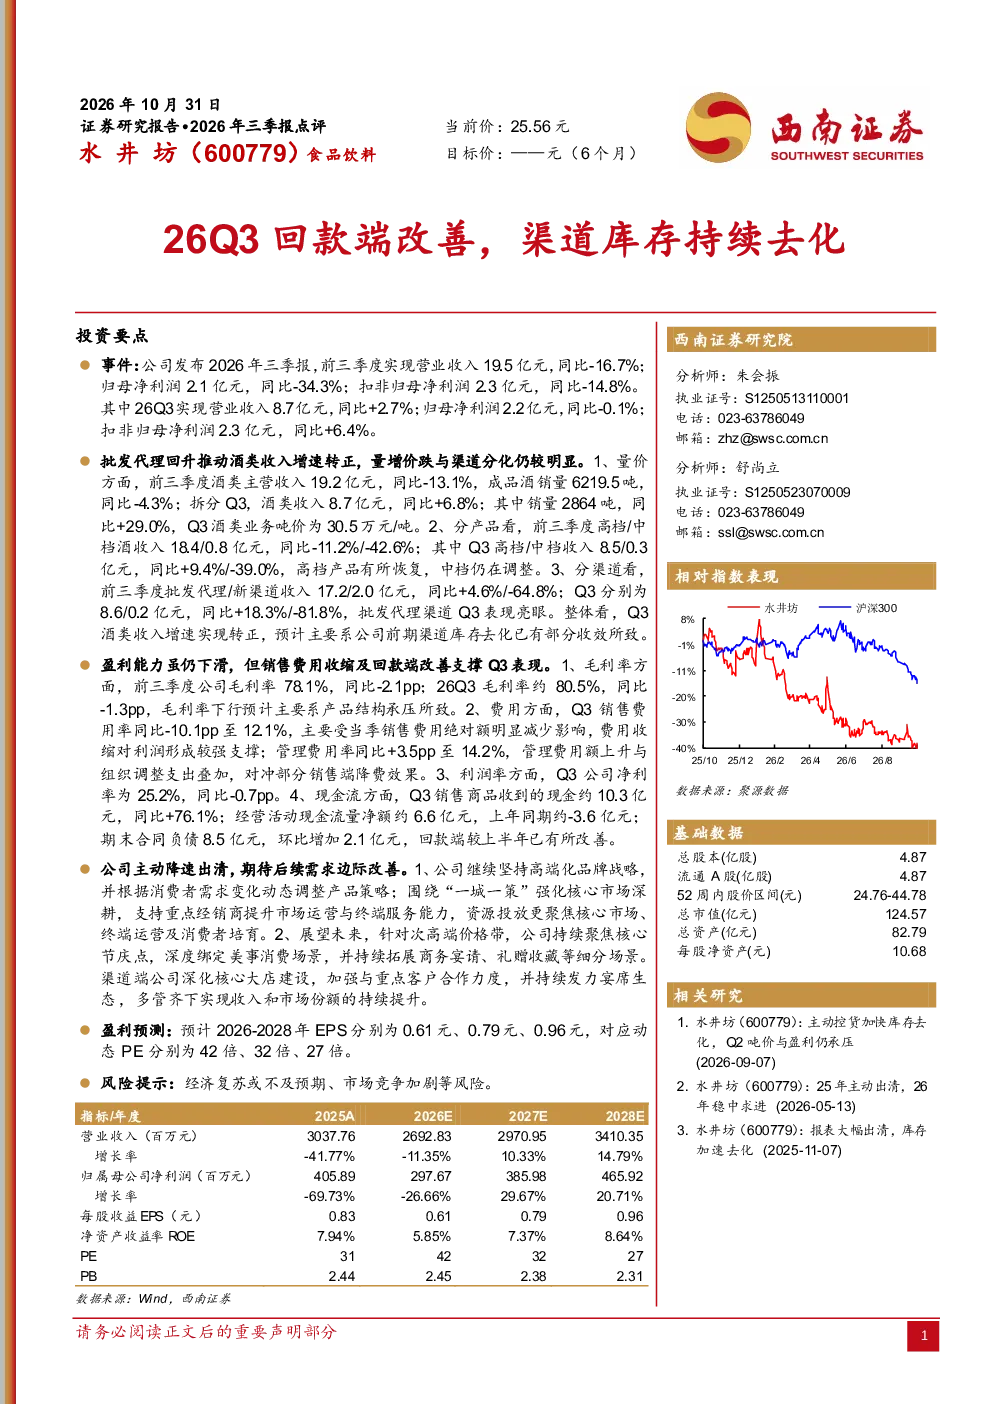
这份研报主要分析了600779水井坊2026年前三季度及第三季度的业绩表现,重点关注了公司回款端的改善情况以及渠道库存的去化效果。报告显示,第三季度公司酒类收入增速转正,主要得益于前期渠道库存去化收效,同时经营活动现金流量净额大幅改善,合同负债增加,表明回款端较上半年有所好转。此外,报告还分析了公司酒类收入结构、渠道表现、盈利能力及未来发展战略。
酒类行业目前的发展趋势如何?
根据研报分析,酒类行业目前呈现高端化品牌战略趋势,公司持续强化核心市场深耕,针对次高端价格带拓展商务宴请、礼赠收藏等细分场景。同时,渠道端正深化核心大店建设,发力宴席生态。但行业也面临新渠道收入下滑、市场竞争加剧等问题,需关注经济复苏情况对行业的影响。
研报重点分析了哪些方面?
研报重点分析了600779水井坊的业绩表现、渠道表现及现金流情况。在业绩方面,报告指出第三季度酒类收入增速转正,但整体前三季度营收和净利润仍同比下滑。渠道方面,批发代理收入增长,新渠道收入下滑,表明公司正经历渠道库存去化过程。现金流方面,第三季度销售商品收到的现金大幅增加,经营活动现金流量净额改善,合同负债增加。
当前市场对该公司有何判断?
当前市场对600779水井坊的判断显示,公司正经历渠道库存去化和回款端改善的阶段,第三季度业绩表现有所好转,但仍面临整体营收和净利润下滑的挑战。公司坚持高端化品牌战略,动态调整产品策略,并强化核心市场深耕。市场需关注公司费用控制效果及未来盈利预测能否实现。
研报提示了哪些风险?
研报提示了600779水井坊面临的主要风险,包括经济复苏或不及预期,可能影响行业整体表现和公司销售增长。此外,市场竞争加剧也可能对公司高端酒和中档酒的收入增长构成压力。公司需关注费用控制效果,以及新渠道拓展的进展,以应对潜在的市场风险。
你可能感兴趣
2026年三季报点评:26Q3回款端改善,渠道库存持续去化
食品饮料西南证券2026-10-31
2026年三季报业绩点评:毛利率持续提升,销售回款改善
交通运输东吴证券2026-10-16
2026年三季报点评:2026Q1-3归母净利润同比+47%,回款质量稳步改善
东吴证券2026-10-28
2026年三季报点评:导航控制主业扎实推进,回款与合同进度款改善夯实增长基础
机械设备东吴证券2026-11-02
2026年三季报点评:26Q3销量承压,高端化升级持续
食品饮料西南证券2026-10-29
2024年三季报点评:回款持续改善,销售费用及非经常损益拖累利润
建筑建材东方财富2024-10-29
2024年三季报点评:业绩环比改善,库存去化+全球化加速有望修复盈利
公用事业民生证券2024-11-03
公司三季报点评:库存去化良好,经营持续恶化
纺织服装长城证券2013-10-22
2022年三季报点评:渠道回款意愿仍较为积极,中长期成长路径清晰
食品饮料东吴证券2022-10-30
2026年三季报点评:26Q1-3业绩同增11%;26Q3单季度业绩同增9%,信用减值冲回
东吴证券2026-10-30