猜你想问
美国中选对PVC市场有何影响?
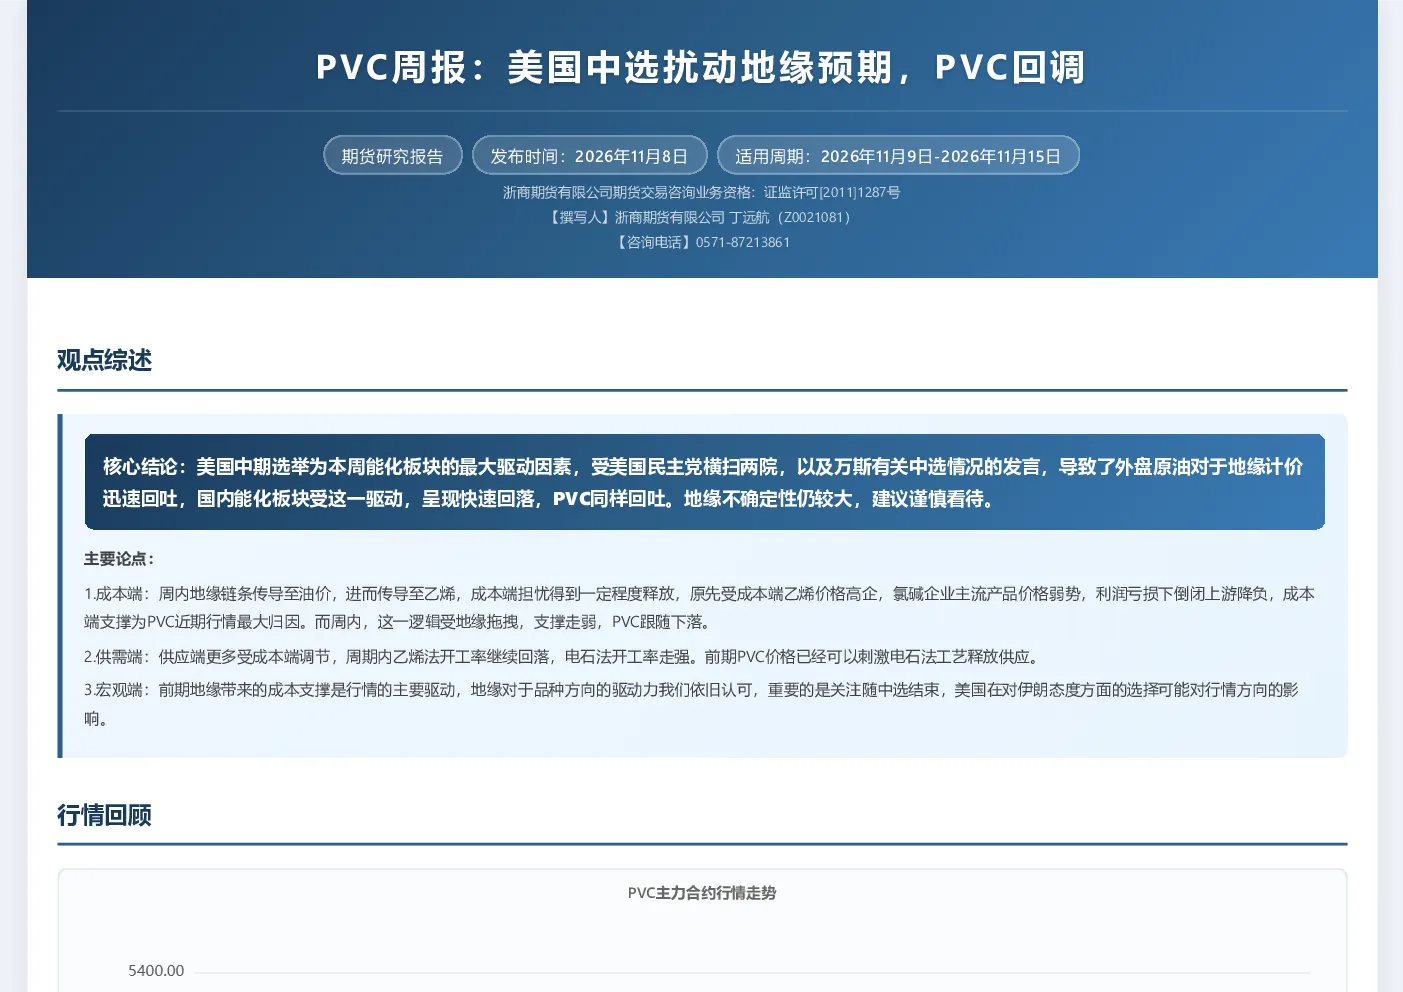
美国中期选举为本周能化板块的主要驱动因素,受美国民主党横扫两院及万斯发言,外盘原油地缘计价迅速回吐,国内能化板块受此驱动快速回落,PVC同样回吐。地缘不确定性仍存,需谨慎关注。成本端乙烯价格高企曾支撑PVC行情,但周内受地缘拖拽支撑走弱,PVC跟随下落。供需端乙烯法开工率继续回落,电石法开工率走强,前期PVC价格已刺激电石法工艺释放供应。宏观端地缘驱动力仍存,需关注美国对伊朗态度可能对行情方向的影响。
PVC当前供需情况如何?
本周PVC快速回落,前期受成本端驱动带来供给端收缩逻辑,在地缘扰动下油制链条价格全面回落,市场对成本端担忧释放,PVC跟随能化板块回落。国内工艺多为电石法,回落幅度相对较小。供应端有所回升,乙烯法工艺仍在走弱,但电石法工艺开始回升。若成本端随地缘释放情绪走弱,氯碱综合利润修复将助力供应端恢复。需求端同比整体偏弱,非主要驱动因素,当前PVC主要受成本端对供给的负反馈影响。库存仍处历史同期高位,但环比延续边际改善。
PVC行业未来发展趋势?
前期地缘带来的成本支撑是PVC行情主要驱动,地缘对品种方向的驱动力仍被认可。美国中期选举后,需关注美国对伊朗态度可能对行情方向的影响。乙烯法开工率继续回落,电石法开工率走强,显示国内PVC供应更多受成本端调节。若成本端情绪走弱,氯碱综合利润修复将助力供应端恢复。下游需求同比整体偏弱,非主要驱动因素。库存处于历史同期高位但环比边际改善,需持续关注供需变化及成本端波动。
当前PVC市场状况如何判断?
本周PVC快速回落,主要受美国中期选举及地缘扰动影响。前期乙烯价格高企支撑PVC行情,但周内受地缘拖拽支撑走弱,PVC跟随能化板块回落。国内工艺多为电石法,回落幅度相对较小。供应端有所回升,乙烯法工艺仍在走弱,电石法工艺开始回升。需求端同比整体偏弱,非主要驱动因素,当前PVC主要受成本端对供给的负反馈影响。库存仍处历史同期高位但环比边际改善,市场需关注成本端及地缘不确定性变化。
投资PVC需注意哪些风险?
本报告信息来源于已公开资料,但准确性、完整性或可靠性不作保证。报告内容不构成投资建议,投资者据此决策需自行承担风险。期货期权标的价格价值可能波动,不同时期或因假设标准不同,本公司可发出不一致报告。本公司不保证信息最新状态,可不经通知修改信息。投资者不应将本报告作为唯一参考,亦不应取代自身判断,投资前应向专业人士咨询并谨慎决策。任何投资决策与本公司无关,不承诺一定获利,亦不负责任何直接或间接损失。