猜你想问
工业硅当前市场走势如何?
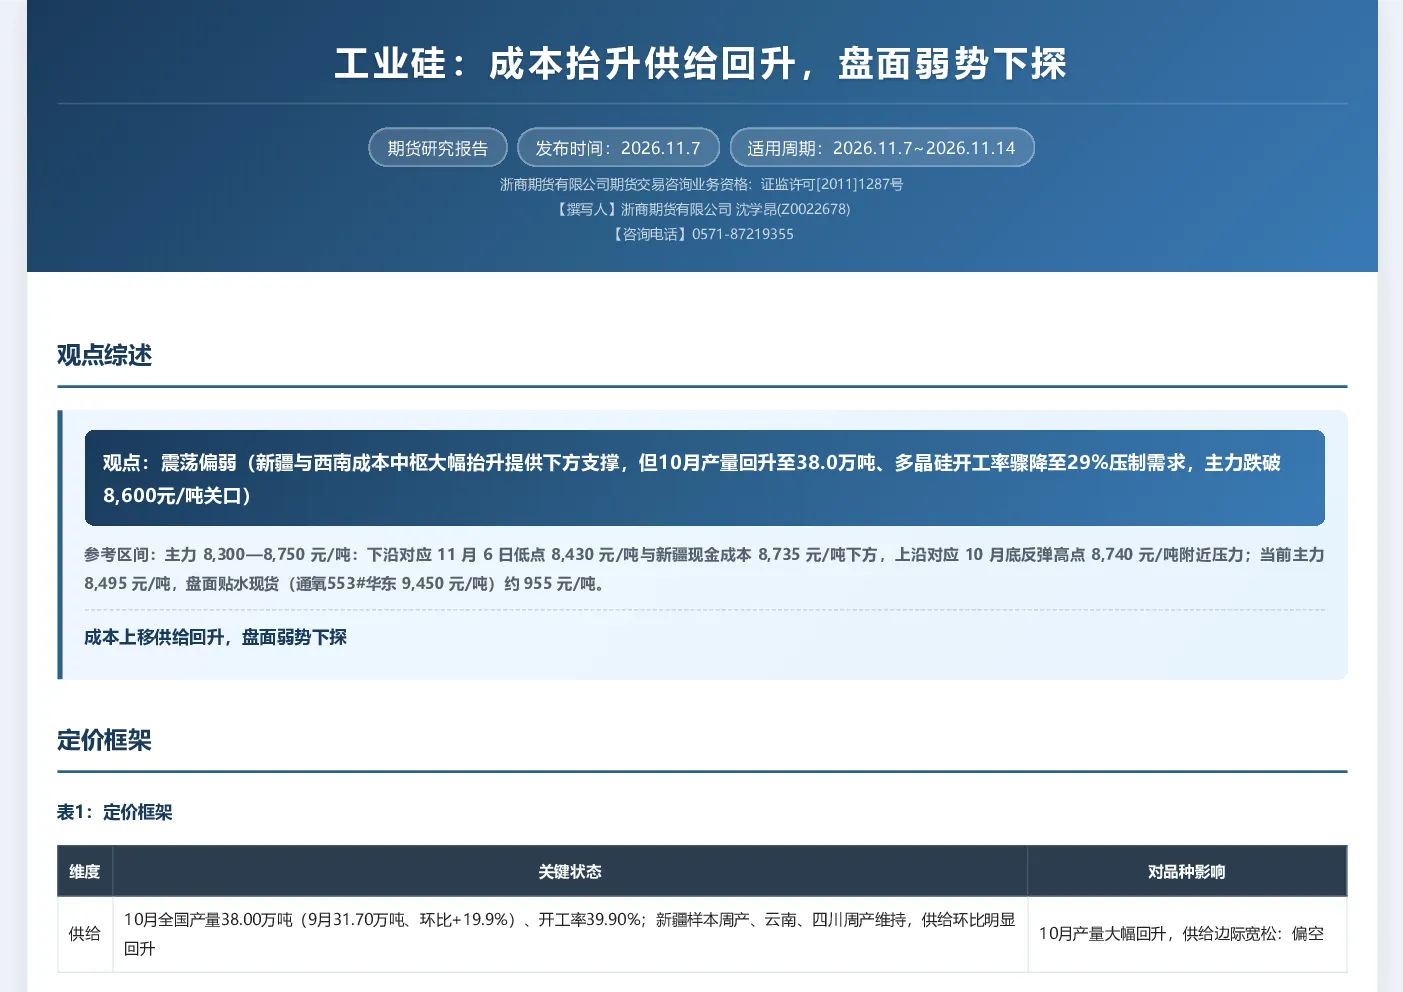
工业硅市场当前呈现震荡偏弱态势。新疆与西南地区成本中枢大幅抬升,为市场提供下方支撑。然而,10月份工业硅产量回升至38.0万吨,同时多晶硅开工率骤降至29%,导致需求受到压制。主力合约价格已跌破8,600元/吨关口。社会库存连续第六周去化,但绝对水平仍高于往年同期。新疆地区依托自备电维持全国最低成本,云南则仍为最高成本区。现货维持升水格局,通氧553#报价9,450元/吨,421#报价9,550元/吨,价差100元/吨。
工业硅行业未来发展趋势是什么?
工业硅行业未来发展趋势需关注供需平衡变化。10月份数据显示月度过剩1.73万吨,过剩格局未扭转,供给收缩与需求走弱孰快成为关键变量。新疆、云南、四川等主产区产量变化受枯水期影响明显,10月全国产量环比增长19.9%至38.0万吨。多晶硅开工率下降将削弱硅耗支撑,预计11月产量降至9.56万吨。成本方面,新疆地区因自备电优势成本最低,云南最高。出口方面,7月出口量环比下降11.5%至5.65万吨。整体来看,行业需关注供需节奏变化及成本区域差异。
本报告重点分析了哪些方面?
本报告重点分析了工业硅的供需平衡、成本结构及市场现状。供需方面,10月产量回升与多晶硅开工率下降导致供需过剩格局,月度过剩1.73万吨。供给端,新疆、云南、四川产量受枯水期影响变化明显,10月全国产量回升至38.0万吨。需求端,多晶硅减产传导削弱硅耗支撑,11月预计产量降至9.56万吨。成本方面,新疆依托自备电成本最低,云南最高。库存方面,社会库存连续第六周去化,但绝对水平仍高于往年同期。市场方面,主力合约跌破8,600元/吨,现货维持升水。
当前工业硅市场处于什么状态?
当前工业硅市场处于震荡偏弱状态。主要支撑来自新疆与西南地区成本中枢的大幅抬升,但供给端10月产量回升至38.0万吨,压制了市场需求。多晶硅开工率骤降至29%,进一步削弱了硅耗支撑。主力合约价格已跌破8,600元/吨关口,显示市场承压。社会库存连续第六周去化,但绝对水平仍高于往年同期。现货价格维持升水,通氧553#报价9,450元/吨,421#报价9,550元/吨,价差100元/吨。市场需关注供需节奏变化及成本区域差异。
本报告提示哪些风险?
本报告提示工业硅市场面临的主要风险包括供需失衡风险及成本波动风险。当前供需过剩格局未扭转,供给收缩与需求走弱孰快成为关键变量,若需求端恢复缓慢可能导致价格进一步承压。成本方面,新疆、云南等主产区受电力成本影响较大,若电价波动可能引发成本变化。库存方面,虽连续去化但绝对水平仍高,若需求端突然转弱可能导致库存快速回升。此外,枯水期对云南、四川产能的影响仍将持续,需关注其产量恢复节奏。