猜你想问
这份研报主要分析了什么内容?
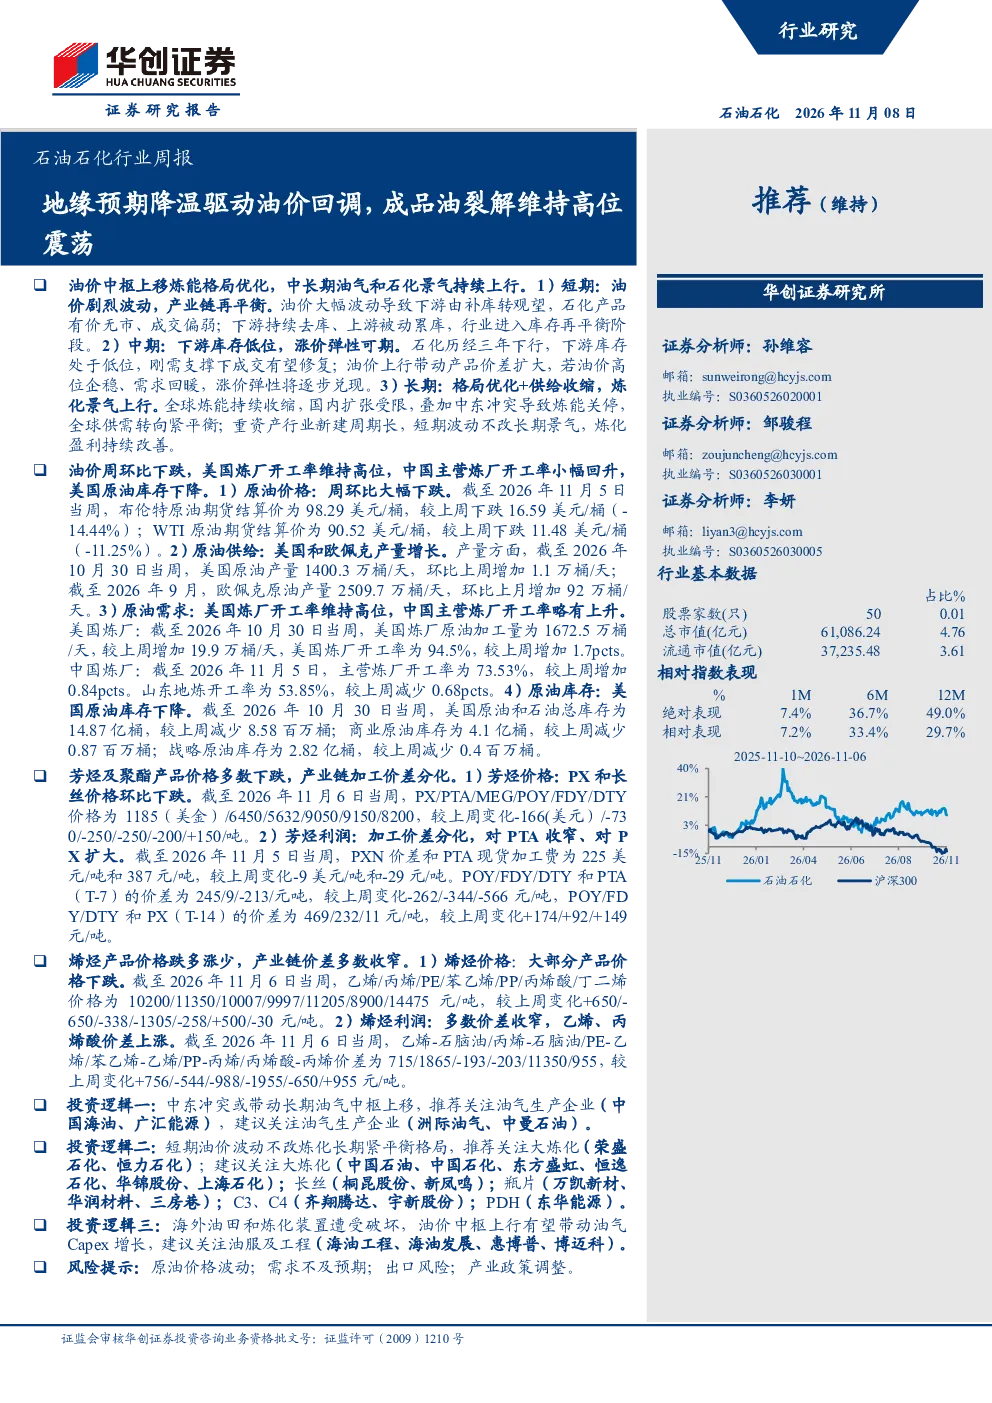
这份研报分析了地缘预期降温对油价回调的影响,以及成品油裂解维持高位震荡的情况。报告详细探讨了原油板块的价格、供给、需求和库存变化,以及成品油板块的价格、供给、需求和库存变化。此外,还分析了芳烃和烯烃模块的价格、利润、开工率、需求和库存变化。最后,报告提出了投资逻辑和风险提示。
化工行业未来发展趋势如何?
化工行业未来发展趋势呈现多元化特点。原油板块方面,地缘冲突可能带动长期油气中枢上移,影响供给和需求格局。成品油板块维持高位震荡,炼化环节长期紧平衡格局不变。芳烃和烯烃模块价格波动较大,但整体供给和需求保持动态平衡。投资机会主要集中在油气生产、大炼化、长丝、瓶片、C3/C4、PDH以及油服工程等领域。
研报重点分析了哪些板块?
研报重点分析了原油板块、成品油板块、芳烃模块和烯烃模块。原油板块关注布伦特和WTI原油期货价格、美国和欧佩克的原油产量、美国和中国炼厂开工率以及美国原油和石油库存变化。成品油板块关注北美和中国市场柴油、汽油、航煤价格,美国成品油产量和库存,以及美国车用汽油引伸需求量变化。芳烃模块关注PX、PTA、MEG等品种的价格、利润、开工率、需求和库存变化。烯烃模块关注乙烯、丙烯、PE、苯乙烯等品种的价格、利润、开工率、需求和库存变化。
当前化工市场现状如何?
当前化工市场现状复杂多变。原油价格受地缘预期降温影响出现回调,但供给和需求仍保持一定弹性。成品油价格北美市场下跌,中国市场上涨,供给和需求呈现结构性变化。芳烃模块价格整体承压,但部分品种利润有所改善,开工率和需求保持动态调整。烯烃模块价格波动较大,乙烯和丙烯价格分别上涨和下跌,但整体供给和需求保持平衡。库存方面,部分品种库存下降,部分品种库存上升。
研报提示了哪些风险?
研报提示了原油价格波动风险、需求不及预期风险、出口风险和产业政策调整风险。原油价格波动可能影响整个化工行业的盈利能力,需求不及预期可能导致产品积压和库存上升,出口风险可能影响国际市场竞争力,产业政策调整可能对行业格局产生深远影响。投资者需密切关注这些风险因素,合理配置资产。