猜你想问
古井贡酒26Q3报告核心内容有哪些?
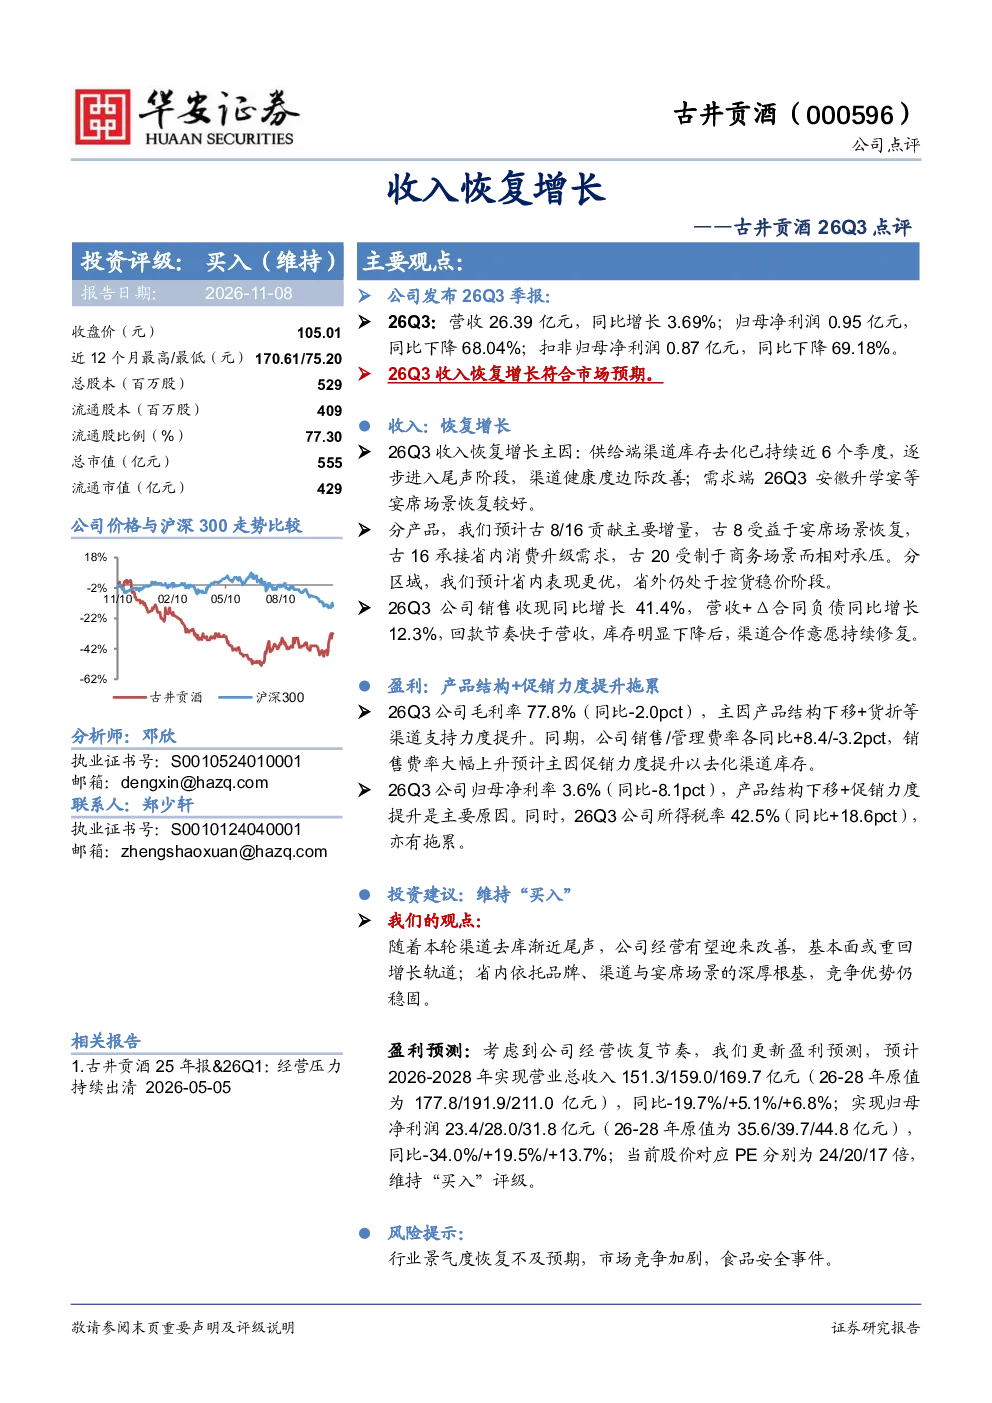
古井贡酒26Q3季报显示经营压力持续出清,收入恢复增长符合预期,但盈利端受产品结构下移和促销力度提升影响。随着渠道去库渐近尾声,公司经营有望迎来改善,基本面或重回增长轨道。营收26.39亿元,同比增长3.69%;归母净利润0.95亿元,同比下降68.04%。毛利率77.8%(同比-2.0pct),主因产品结构下移+货折等渠道支持力度提升。销售费率同比+8.4pct,管理费率同比-3.2pct,所得税率42.5%(同比+18.6pct)。销售收现同比增长41.4%,营收+Δ合同负债同比增长12.3%,库存明显下降。
食品饮料行业发展趋势如何?
食品饮料行业正经历渠道结构优化和产品升级阶段。传统渠道面临去库存压力,新零售和即时零售兴起,推动行业向精细化运营转型。产品端,高端化与大众化并存,健康化趋势明显,小众品牌崛起。行业集中度提升,头部企业通过产品创新和渠道拓展维持竞争优势。古井贡酒26Q3报告显示,省内市场表现优于省外,古8/16贡献主要增量,反映宴席场景恢复和省内消费升级需求。未来行业增长或依赖产品结构改善和渠道效率提升。
古井贡酒报告重点分析了哪些方面?
古井贡酒26Q3报告重点分析了产品结构、区域表现和财务状况。产品方面,古8受益于宴席场景恢复,古16承接省内消费升级需求,古20受制于商务场景而相对承压。区域方面,省内市场表现更优,省外仍处于控货稳价阶段。财务方面,报告关注毛利率下降、销售费率提升等问题,同时指出销售收现改善和库存下降的积极信号。报告建议关注产品结构优化和渠道去库进展对公司长期盈利能力的影响。
当前食品饮料市场现状如何判断?
当前食品饮料市场处于结构调整期,行业整体增速放缓但结构优化。传统渠道库存压力持续,新渠道占比提升但投入成本较高。消费者需求分化,健康、便捷、个性化成为新趋势。市场竞争激烈,品牌集中度提高,中小企业面临生存压力。古井贡酒26Q3报告显示,行业龙头通过渠道精耕和产品创新应对挑战。未来市场增长或依赖头部企业的品牌溢价和渠道掌控力。
古井贡酒研报有哪些风险提示?
古井贡酒26Q3报告提示的行业风险包括:行业景气度恢复不及预期,可能导致需求疲软;市场竞争加剧,高端酒企面临价格战压力;食品安全事件可能影响品牌声誉。报告还指出,促销力度提升和产品结构下移短期内可能压缩利润空间。此外,宏观经济波动和消费习惯变化也可能影响行业长期发展。投资者需关注渠道去库进度和产品结构改善效果,以及行业竞争格局变化对公司业绩的影响。