猜你想问
这份研报的核心内容是什么?
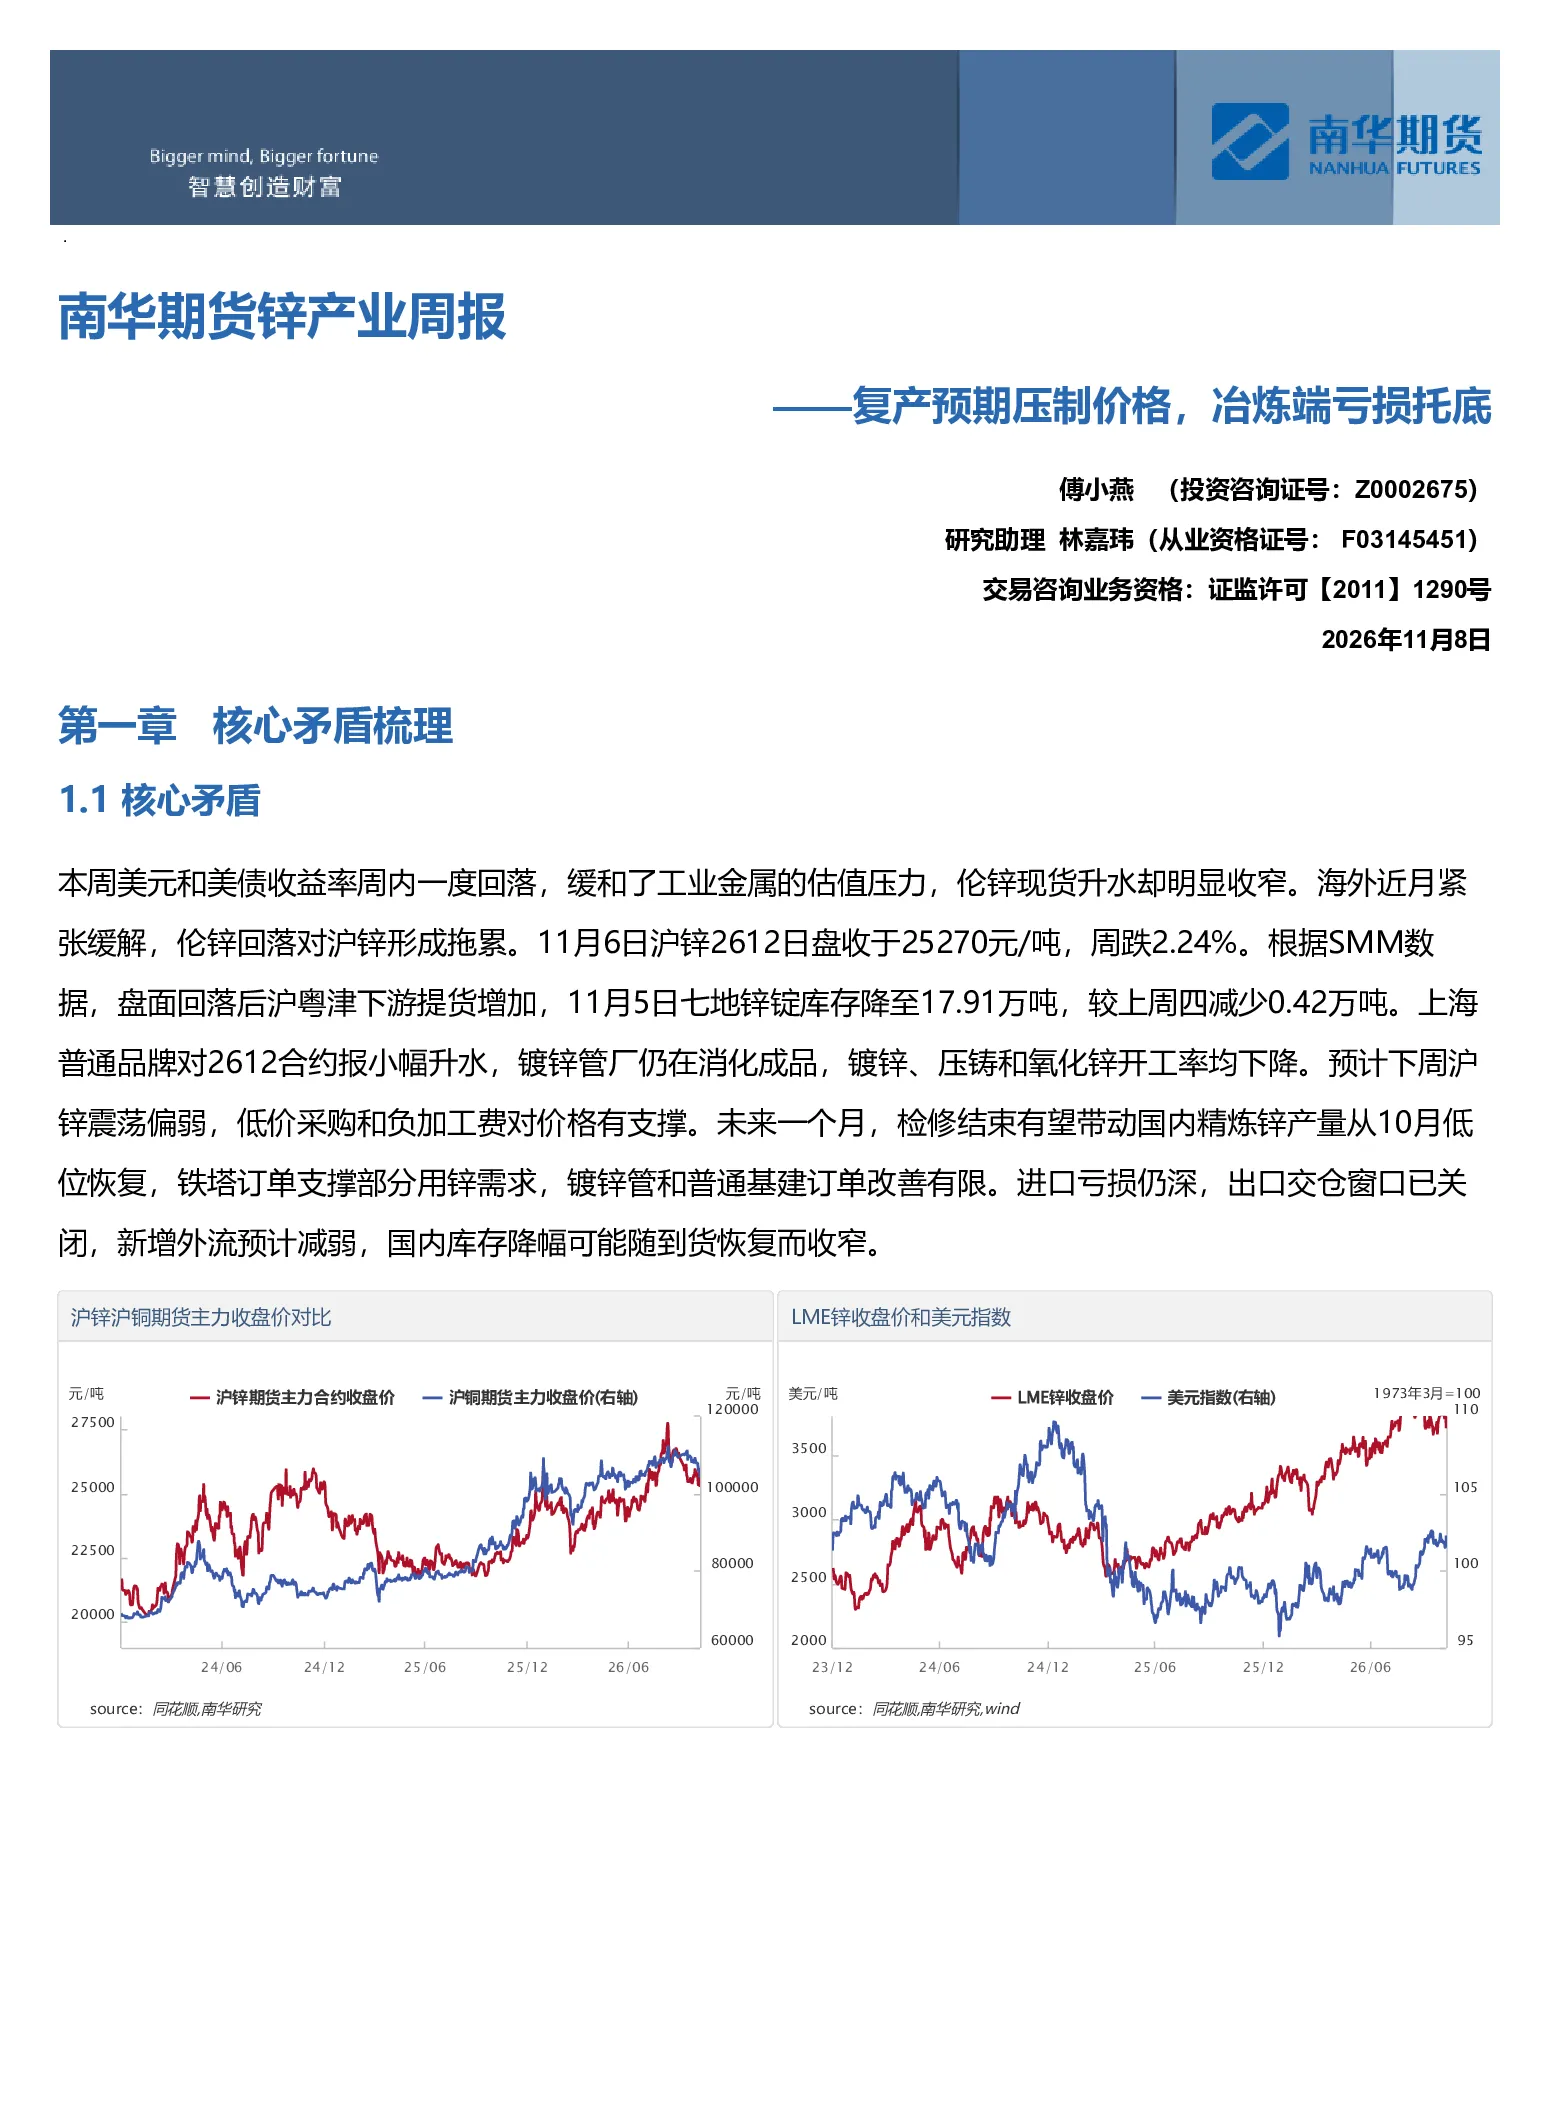
这份研报分析了锌产业的供需矛盾,指出复产预期压制价格,而冶炼端亏损支撑底部。报告指出近端交易逻辑显示沪锌震荡偏弱,远端预期显示年内锌矿供应偏紧,精炼锌供应缺口较大。价格走势研判显示下周沪锌可能震荡偏弱,现货低价接货及锌矿成本对盘面有支撑,但订单偏弱使补库难以持续。
锌行业的发展趋势如何?
锌行业的发展趋势显示年内锌矿供应偏紧,北方矿山季节性停产导致外购矿炼厂利润承压。国际铅锌研究小组数据显示2026年全球锌矿产量同比降2.6%,精炼锌供应缺口为8.8万吨。炼厂持续提产依赖冬季原料到货和副产品收益。铁塔订单支撑镀锌消费,但其他基建及出口订单偏弱,年内需求分化明显。
报告重点分析了哪些方向?
报告重点分析了近端交易逻辑、远端交易预期、价格及价差预测、现货与月差走势研判、价差研判等方面。近端交易逻辑显示沪锌盘面回落后,下游逢低提货增加,库存下降,但生产端补库以刚需为主。远端预期显示年内锌矿供应偏紧,精炼锌供应缺口较大。价格走势研判显示下周沪锌可能震荡偏弱,现货低价接货及锌矿成本对盘面有支撑,但订单偏弱使补库难以持续。
当前锌市场的现状如何判断?
当前锌市场现状显示沪锌盘面回落后,下游逢低提货增加,库存下降,但生产端补库以刚需为主,预计下周沪锌震荡偏弱。现货低价接货及锌矿成本对盘面有支撑,但订单偏弱使补库难以持续。美国10月非农就业增加16.5万人,强化美联储12月加息预期,预计11月精炼锌产量环比增加4.64%。未来一个月,炼厂复产与成品订单偏弱并存,价格反弹受限。
研报提示了哪些风险?
研报提示了矿端扰动、冶炼端检修、宏观利率等风险。矿端扰动可能影响锌矿供应,冶炼端检修可能导致精炼锌供应减少,宏观利率变化可能影响锌价走势。报告指出年内锌矿供应偏紧,北方矿山季节性停产,负加工费使外购矿炼厂利润承压。国际铅锌研究小组数据显示2026年全球锌矿产量同比降2.6%,精炼锌供应缺口为8.8万吨。炼厂检修结束后可恢复部分产量,但持续提产依赖冬季原料到货和副产品收益。