猜你想问
迎驾贡酒26Q3业绩表现如何?
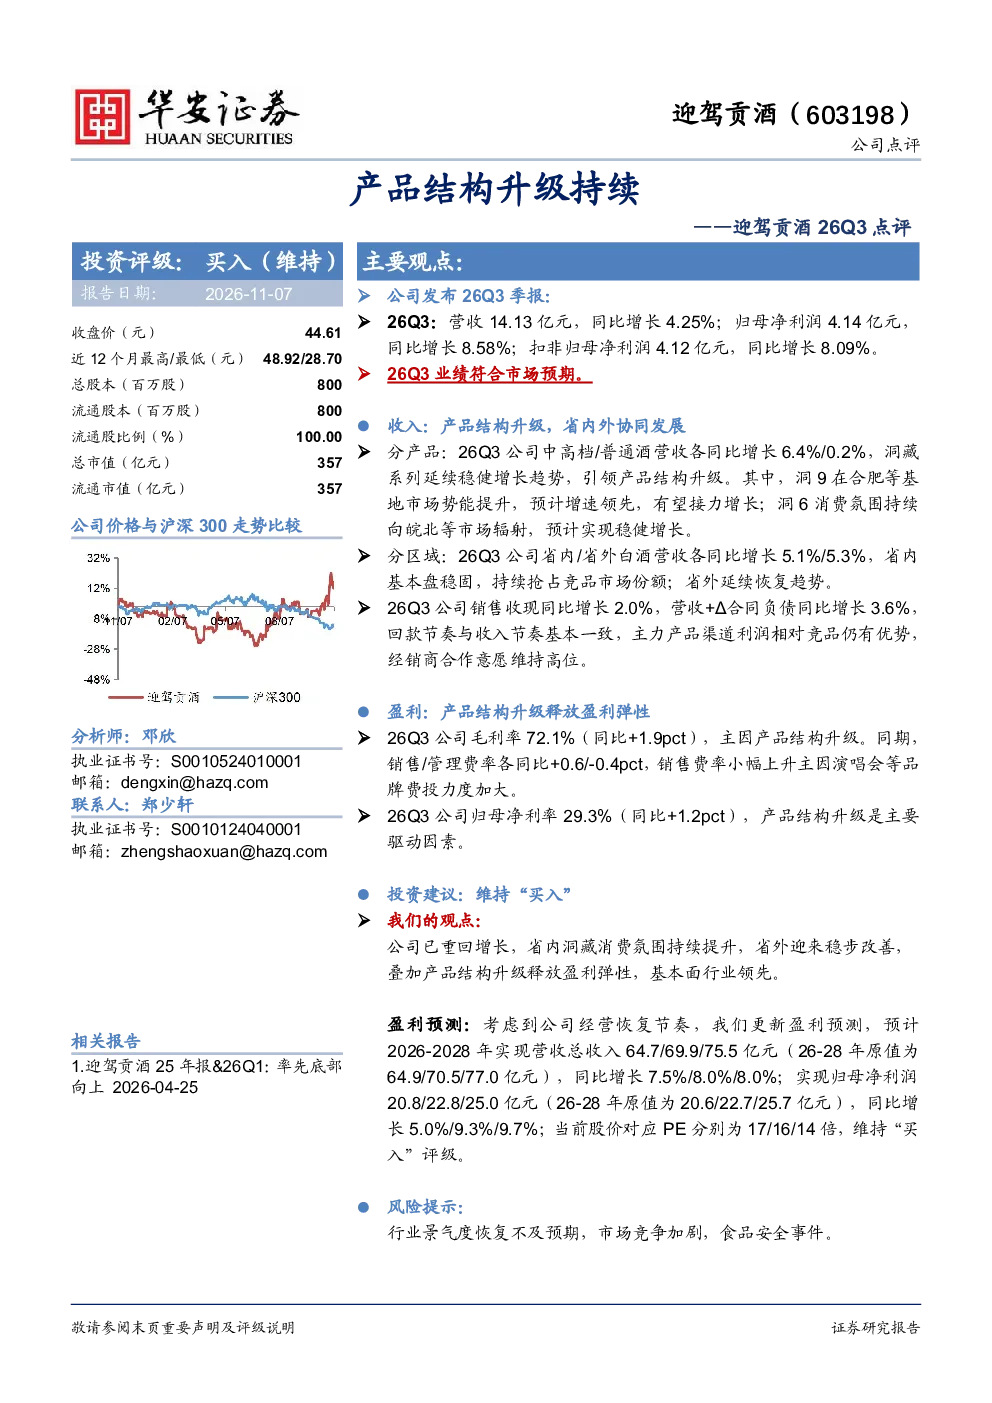
迎驾贡酒26Q3业绩符合市场预期,营收14.13亿元同比增长4.25%,归母净利润4.14亿元同比增长8.58%,扣非归母净利润4.12亿元同比增长8.09%。中高档酒营收同比增长6.4%,普通酒营收同比增长0.2%,洞藏系列稳健增长,洞9在合肥等市场增速领先,洞6向皖北等市场辐射。省内白酒营收同比增长5.1%,省外白酒营收同比增长5.3%
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和产品结构优化,中高端产品需求增长明显。企业通过产品创新和渠道拓展提升竞争力,区域市场协同发展成为趋势。渠道利润优势明显,经销商合作意愿高,行业整体盈利能力增强,为相关企业带来发展机遇。
迎驾贡酒报告重点分析了哪些方向?
报告重点分析了迎驾贡酒的产品结构升级、区域市场发展、渠道与回款情况以及盈利能力。产品方面,中高档酒和洞藏系列增长显著;区域方面,省内市场稳固,省外市场恢复趋势明显;渠道方面,销售收现同比增长2.0%,营收+Δ合同负债同比增长3.6%,渠道利润优势明显;盈利能力方面,毛利率72.1%同比增长1.9个百分点,净利率29.3%同比增长1.2个百分点。
当前白酒市场现状如何?
当前白酒市场呈现消费升级趋势,中高端产品需求持续增长。企业通过产品创新和渠道优化提升竞争力,区域市场协同发展成为主流。省内市场基本盘稳固,省外市场恢复趋势明显,渠道利润优势明显,经销商合作意愿高。行业整体盈利能力增强,但市场竞争依然激烈,企业需持续提升产品力和渠道力。
迎驾贡酒报告有哪些风险提示?
迎驾贡酒报告提示,白酒市场竞争激烈,产品结构升级和渠道拓展需持续投入;区域市场发展存在不确定性,省外市场恢复仍需时间;行业受宏观经济和消费趋势影响较大,需关注政策变化和市场需求波动;渠道利润优势可能因竞争加剧而减弱,需加强经销商管理。
你可能感兴趣
迎驾贡酒三季报点评:产品结构升级延续,利润表现超预期
食品饮料中邮证券2023-10-29
迎驾贡酒:产品结构升级明显,利润率进一步改善
食品饮料太平洋证券2023-08-20
迎驾贡酒2016年三季报点评:产品结构优化,期待营收放量
食品饮料华安证券2016-10-28
迎驾贡酒2024Q2点评:洞藏高增引领结构升级
食品饮料华安证券2024-08-17
【国金食饮】迎驾贡酒:Q2业绩超预期,升级红利释放事件:23H1
未知机构2023-08-20
【国信食饮 | 深度报告】迎驾贡酒:安徽消费加速升级,洞藏系列势能崛起<
未知机构2023-01-02
迎驾贡酒:产品周期向上势能正强,利润端弹性持续兑现
食品饮料太平洋证券2024-08-18
太阳我们7月以来持续推荐 地产酒板块 8月金股为 迎驾贡酒 推出 金徽酒 深度 周末电话会通
未知机构2026-08-13
迎驾贡酒(603198):2025Q3收入同比下滑21% 省内市场持续释放压力
国信证券2025-10-30
迎驾贡酒:行业调整期业绩承压,持续出清静待复苏
太平洋证券2025-11-01