核心要点
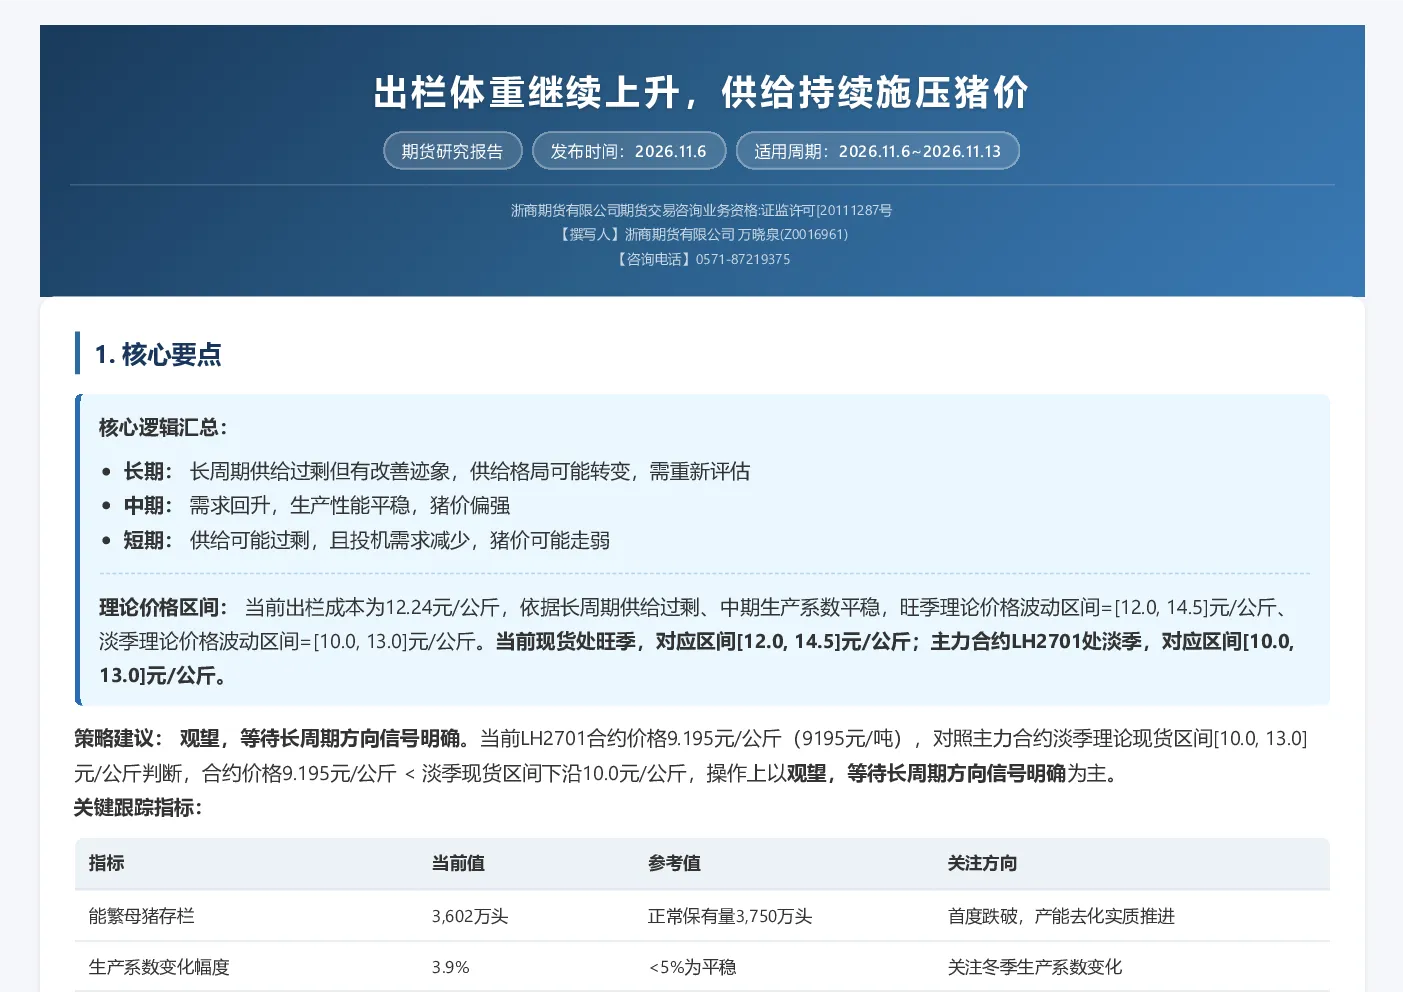
- 长期逻辑:长周期供给过剩但有改善迹象,供给格局可能由过剩转向紧缺,需重新评估。
- 中期逻辑:需求回升,生产性能平稳,猪价偏强。
- 短期逻辑:供给可能过剩,且投机需求减少,猪价可能走弱。
- 理论价格区间:当前出栏成本为12.24元/公斤,旺季理论价格波动区间[12.0, 14.5]元/公斤,淡季理论价格波动区间[10.0, 13.0]元/公斤。当前现货处旺季,对应[12.0, 14.5]元/公斤;主力合约LH2701处淡季,对应[10.0, 13.0]元/公斤。
- 策略建议:观望,等待长周期方向信号明确。当前LH2701合约价格9.195元/公斤,低于淡季现货区间下沿10.0元/公斤,操作上以观望为主。
- 关键跟踪指标:能繁母猪存栏量、出栏体重、二育栏舍利用率变化、猪粮比、屠企开工率、冻品库容率。
基本面深度解析
长周期趋势分析
- 近12个月均值存栏量(3919万头)高于正常保有量(3750万头),但最新存栏量(3602万头)低于正常保有量,判定为供给过剩转紧,供给格局可能由过剩向紧缺转变。
- 能繁母猪存栏:需持续关注存栏量变化及PSY水平。
中期季节性分析
- 当前为11月,处于下半年旺季,需求回升,生产性能平稳(2025年9月~2026年3月生产系数减少约3.9%,低于5%),猪价偏强。
- 生猪需求:当前处于下半年旺季,但"旺季不旺",屠企开工率约30%低位,腌腊备货尚未集中启动。
- 母猪生产性能:最新生产系数(2026-09)为1.7310,处于近5年同期高位,生产效率持续提升。
短期波动分析
- 出栏体重高于125公斤(最新130.17公斤/头)+二育栏舍利用率变化低于0%(最新-2.5%)→供给可能过剩,且投机需求减少,猪价可能走弱。
- 出栏体重:持续高于125公斤,大体重猪源供应充足,市场增重情形延续,短期供给压力偏大。
- 二育补栏量:二育栏舍利用率变化持续低迷,投机需求处于冰点。
成本与利润
- 养殖成本与利润:5000-10000头规模肥猪出栏成本最近一周为12.24元/公斤,自繁自养利润最新为-396.73元/头。
- 理论现货价格区间测算:基于成本及供需情景,旺季区间[12.0, 14.5]元/公斤,淡季区间[10.0, 13.0]元/公斤。
- 合约价格位置判断:LH2701合约价格9.195元/公斤,低于淡季现货区间下沿10.0元/公斤。
研究结论
- 产能去化不及预期:虽存栏量下降,但PSY提升及出栏体重增加,供给收缩实际效果可能打折。
- 现货续跌传导:河南现货跌破9元/公斤,若延续阴跌,期货贴水走扩,盘面反弹难有支撑。
- 政策超预期风险:猪粮比已跌至约4.0,若出台更强收储或限产措施,可能对猪价形成短期支撑。
- 生产效率提升对冲:PSY大幅提升,产能去化实际效果可能低于预期。
- 需求不及预期:旺季不旺,屠企开工率低,冻品库容率高,若腌腊启动不及预期,猪价反弹受阻。
技术面分析
- 趋势判断:长期趋势中期下跌,短期趋势止跌企稳、超卖修复动能显现,但未站上MA10前仍属低位震荡。
- 风险判断:趋势风险未根本扭转,超买超卖风险短线反弹动能积聚但恐难持续,波动风险市场情绪恐慌、波动率极高位。
市场舆情
- 供给端:供强需弱延续,现货破位下跌,短期供给压力难以快速出清。
- 长期产能规划:产能去化加速,但供给实质收缩要待2027年上半年兑现。
- 成本端:深度亏损扩大,成本底线支撑渐强。
- 下游需求:需求疲弱,旺季弹性衰减。
- 市场情绪:短空长多,恐慌中酝酿超跌修复,关注集团出栏节奏、二育进场、腌腊启动与政策端收储等托底动作。