猜你想问
这份研报的核心观点是什么?
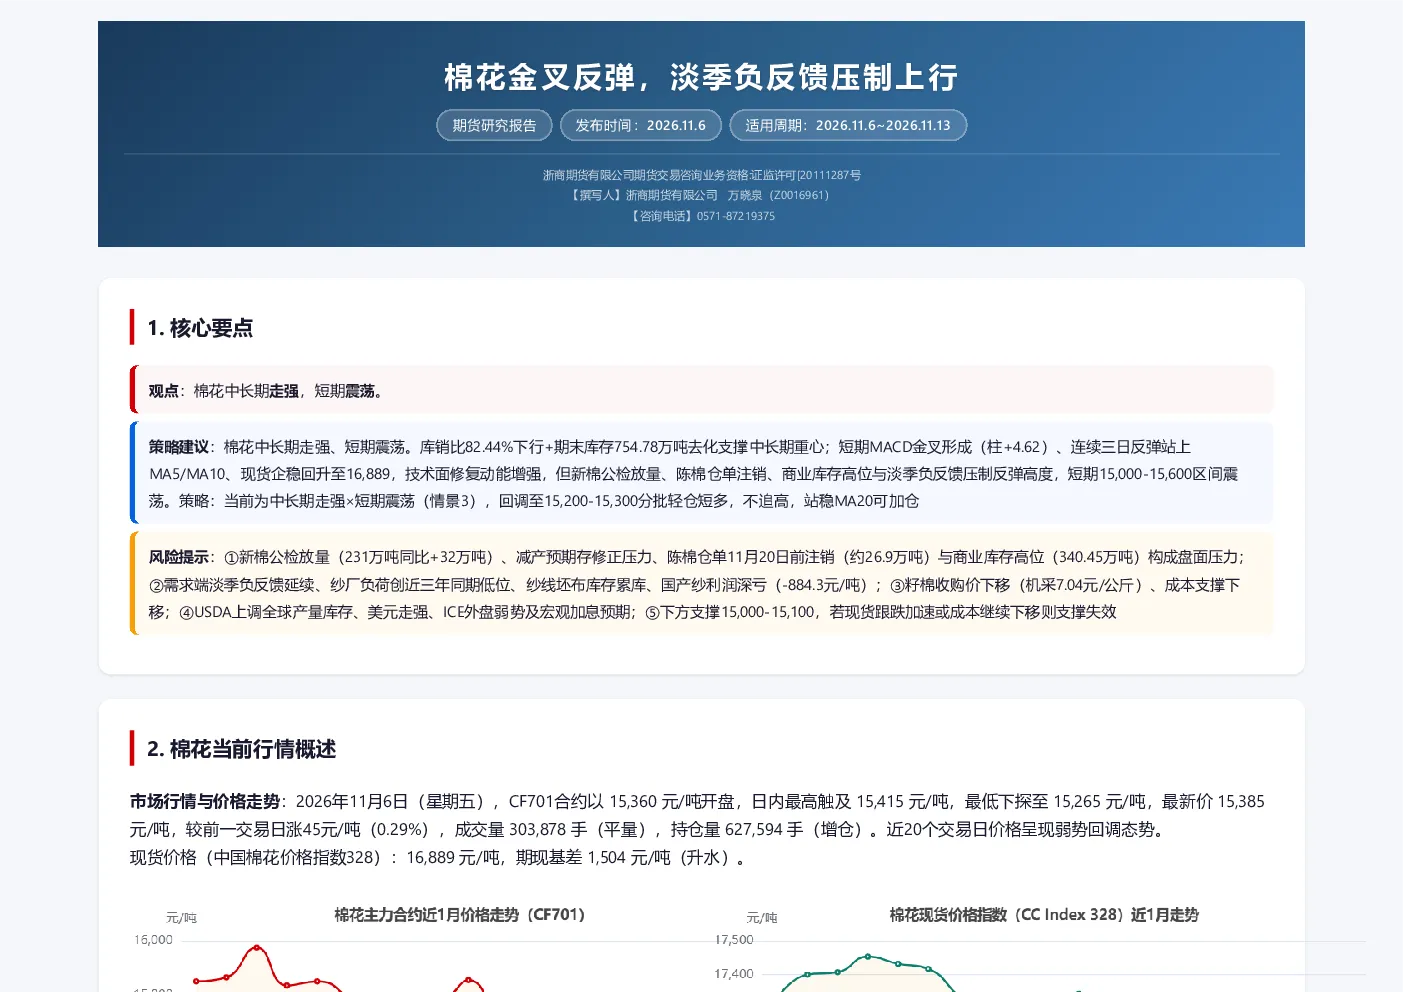
这份研报的核心观点是棉花中长期走强,短期震荡。报告指出,棉花库销比82.44%下行以及期末库存754.78万吨的连续去化支撑中长期重心。短期来看,MACD金叉形成,连续三日反弹站上MA5/MA10,现货企稳回升至16,889,技术面修复动能增强。但新棉公检放量、陈棉仓单注销、商业库存高位以及淡季负反馈共同压制反弹高度,短期价格在15,000-15,600区间震荡。策略建议为回调至15,200-15,300分批轻仓短多,不追高,站稳MA20可加仓。
棉花行业的中长期发展趋势如何?
棉花行业的中长期发展趋势向好。报告分析,库销比82.44%呈下降趋势,期末库存754.78万吨连续去化,消费增至42000千包,显示中长周期供需紧平衡格局未变。新疆高温影响产量回落,进口维持平稳,供需关系持续改善,为棉花价格中长期走强提供支撑。尽管短期存在淡季负反馈等压力,但中长期基本面积极,价格重心有望逐步上移。
研报重点分析了哪些方向?
研报重点分析了棉花的中长期供需格局、短期技术面修复以及市场舆情。在基本面方面,报告详细解析了库销比、期末库存、消费和进口等关键数据,指出供需紧平衡的格局。技术面方面,报告关注MACD金叉、RSI、KDJ以及均线系统,认为短期反弹属于修复性质。此外,报告还深入探讨了市场舆情,包括公检放量、减产预期修正、籽棉收购价下移、需求端淡季负反馈等因素对市场的影响。
当前棉花市场的现状如何判断?
当前棉花市场处于短期震荡状态,整体呈现弱势回调态势。价格在15,000-15,600区间波动,MACD金叉形成,显示短期技术面修复动能增强。现货价格企稳回升至16,889,期现基差为1,504元/吨,高位基差对价格形成一定支撑。但新棉公检放量、陈棉仓单注销、商业库存高位以及淡季负反馈共同压制反弹高度,市场多空博弈激烈,短期内价格上行空间有限。
研报提示了哪些主要风险?
研报提示了多项主要风险。首先,新棉公检放量、减产预期修正压力、陈棉仓单注销以及商业库存高位共同构成盘面压力。其次,需求端淡季负反馈延续,纱厂负荷创近三年同期低位,纱线坯布库存累库,国产纱利润深亏,棉价反弹受限。再次,籽棉收购价下移导致成本支撑走弱。此外,USDA上调全球产量库存、美元走强、ICE外盘弱势及宏观加息预期也可能对市场造成不利影响。下方支撑在15,000-15,100,若现货跟跌加速或成本继续下移则支撑可能失效。