猜你想问
钢材供给加速回升去库放缓反弹空间受限研报核心内容是什么?
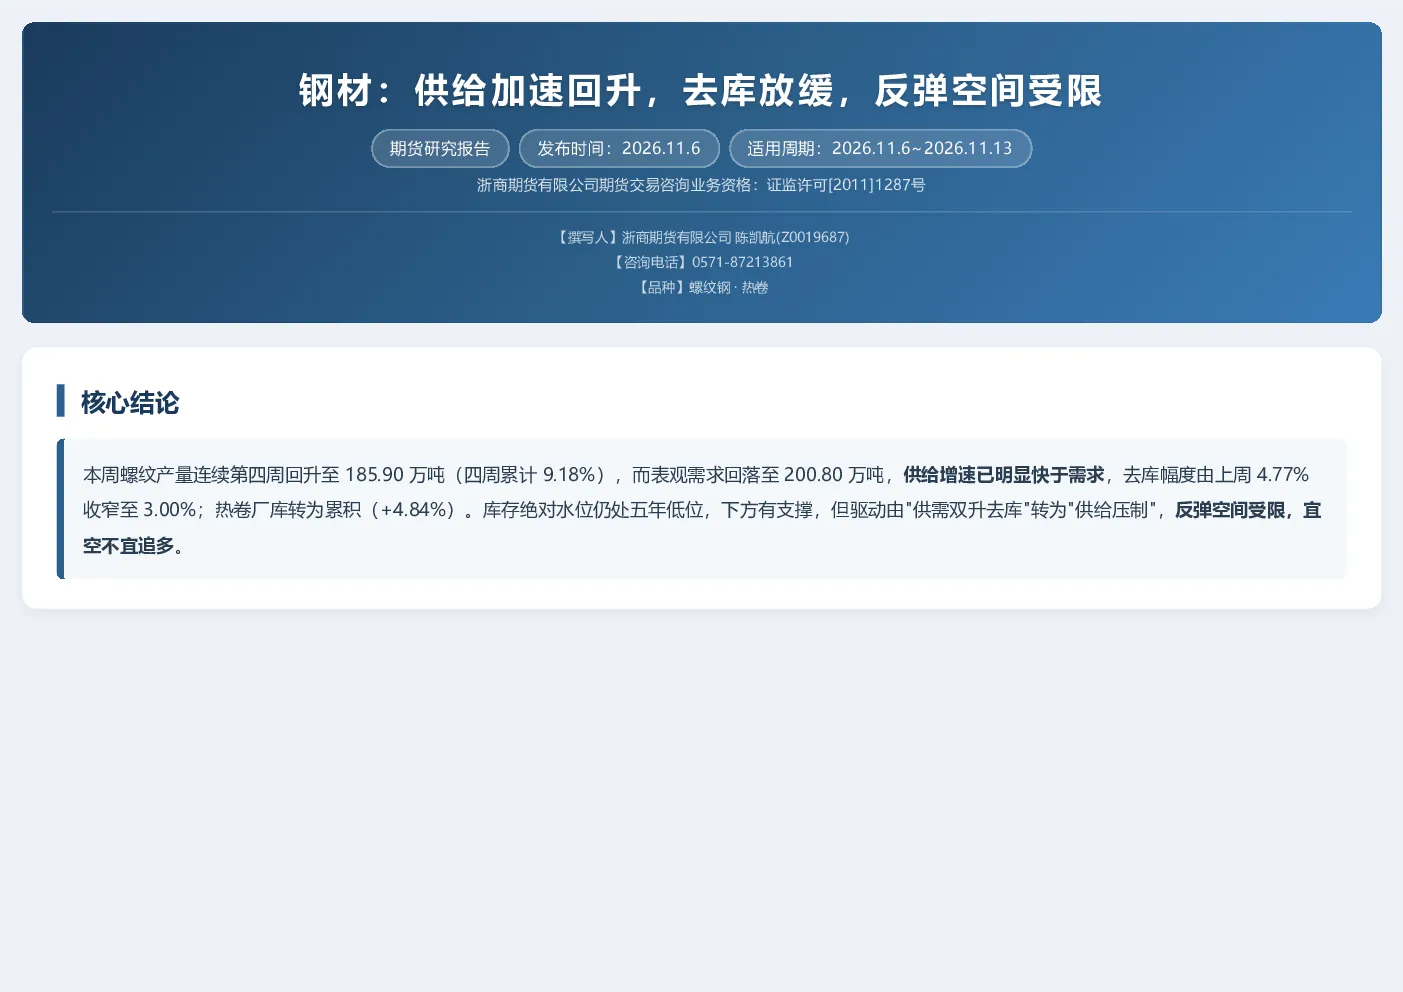
本研报分析钢材市场呈现供给加速回升、去库放缓的趋势,导致反弹空间受限。螺纹钢和热卷期货价格持平,但基差收窄,现货卷螺差扩大,显示热卷相对螺纹高估。两品种仓单大幅注销,交割压力减轻。螺纹钢供给加速、需求回落,产量增加但表观需求下降,去库幅度收窄,库存处于五年低位提供支撑,但驱动已由去库转为累库预期。热卷供需双增但结构转弱,产量与表需同步回升,社会库存去化,但厂库累积,总库存同比转正且五年库存偏高。整体格局判断为低位的区间震荡偏弱,向上受供给压制,向下受低库存与高基差支撑。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势呈现供给加速与需求季节性下行的矛盾。螺纹钢产量连续四周回升,表观需求却下降,去库周期接近尾声,11月中下旬可能出现库存拐点。热卷产量三周连升,厂库转累,社会库存仍在去化,但总库存同比转正且五年库存偏高。整体看供给恢复速度快于需求,但螺纹总库存处于五年低位,库销比仍在下降,主力价格距五年低点仅3.8%,下方支撑真实。因此行业格局判断为低位的区间震荡偏弱,而非趋势性下跌。
本报告重点分析了哪些方向?
本报告重点分析了螺纹钢和热卷的供需变化及市场结构。螺纹钢方面,关注供给加速(产量四周累增9.18%)、需求回落(表观需求周降2.56%)、去库放缓(去库幅度从4.77%收窄至3.00%)、厂库止跌及库存五年低位支撑。热卷方面,分析供需双增但结构转弱(产量与表需同步回升,厂库连两周累积)、社会库存去化、总库存同比转正且五年库存偏高、卷螺差扩大的情况。此外,还分析了仓单大幅注销减轻交割压力、盘面卷螺差远高于现货、热卷相对螺纹高估等问题。
当前钢材市场现状如何判断?
当前钢材市场现状判断为供给恢复速度超过需求,呈现低位的区间震荡偏弱格局。螺纹钢产量连续四周回升至185.90万吨,但表观需求从222.27万吨回落至200.80万吨,去库幅度收窄,厂库止跌。热卷产量三周连升,厂库转累,总库存同比转正且五年库存偏高。螺纹钢总库存482.37万吨为五年低位(同比-18.59%),库销比1.668周仍在下降,主力价格距五年低点2928仅3.8元。因此,市场向上受供给压制,向下受低库存与高基差支撑,整体处于区间震荡偏弱状态。
本报告有哪些风险提示?
本报告提示的风险点包括:螺纹钢和热卷现价均未进入建仓区间,不建议当前位置追空;螺纹钢主力价格距3080尚差42元,库存五年低位但基差62偏高,追空易被基差修复反噬;单笔风险上限1.5%,仅浮盈方可加仓,严禁摊平;螺纹钢转累库为空头加仓信号,产量破190或库存去库超3%则空单离场;卷螺差策略当前157已进入区间,可先建半仓;若卷螺差走阔至185则止损。此外,需关注10月下旬需求季节性下行与供给加速叠加的影响,可能导致去库周期接近尾声,11月中下旬出现库存拐点。