猜你想问
联邦快递货运3Q26财报核心内容有哪些?
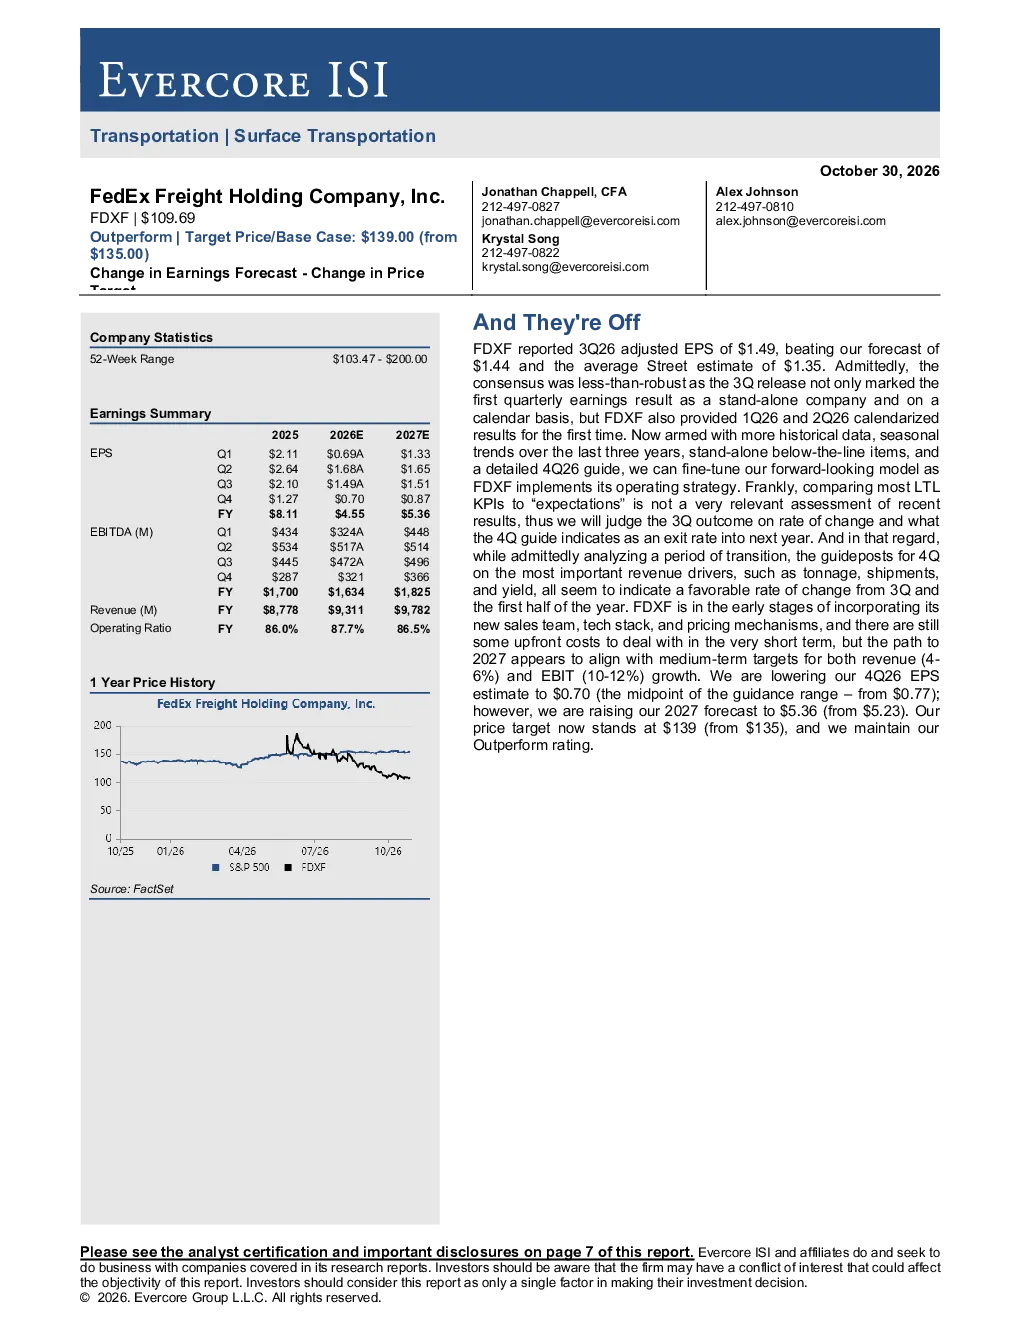
联邦快递货运在2026年第三季度的财报中表现强劲,调整后每股收益(EPS)达到1.49美元,超出市场预期。报告显示,公司吨位、货运量和收益率等关键指标均呈现积极变化。公司正在整合新的销售团队、技术平台和定价机制,虽然短期成本较高,但长期增长目标(2027年营收和EBIT增长率分别为4-6%和10-12%)有望实现。这些数据表明公司正处于转型期,但未来增长趋势值得期待。
货运行业发展趋势如何?
货运行业正经历数字化转型和技术升级。随着电子商务的持续增长,对高效物流的需求不断增加。公司通过整合新的销售团队、技术平台和定价机制,积极适应市场变化。行业竞争激烈,但技术创新和效率提升为行业带来新的增长动力。未来几年,行业整合和技术应用将持续推动行业发展。
报告重点分析了哪些方面?
报告重点分析了联邦快递货运2026年第三季度的业绩表现,特别是4月份的业绩指引。报告关注了公司吨位、货运量和收益率等关键指标的变化,以及公司整合新销售团队、技术平台和定价机制的进展。此外,报告还评估了公司短期成本压力和长期增长目标的实现可能性。这些分析有助于投资者了解公司的当前状况和未来潜力。
当前市场对联邦快递货运的判断是什么?
市场对联邦快递货运的判断较为积极。公司第三季度的财报表现超出预期,调整后每股收益达到1.49美元,显示出强劲的增长势头。分析师认为公司正处于转型期,短期成本压力较大,但长期增长路径清晰。市场对公司整合新销售团队、技术平台和定价机制的效果持乐观态度,预计公司能够实现其长期增长目标。
研报中有哪些风险提示?
研报中提示了几个潜在风险。首先,工业活动放缓可能导致业务量下降和利润率增长受限。其次,公司独立运营初期若无法实现增长和效率目标,可能面临估值下调的风险。此外,市场竞争加剧也可能对公司业绩产生不利影响。投资者需关注这些风险因素,以便做出更全面的投资决策。
你可能感兴趣
全透明伴随重大责任与期待:联邦快递2026年第三季度业绩及展望
Evercore2026-10-29
长江交运 嘉 讲物流第55期快递反内卷更新及航空货运旺季展望
未知机构2026-09-29
交通运输行业周报:聚焦联邦快递:财报究竟说了什么?
交通运输华创证券2022-09-26
CHS_联邦快递FEDEX2024财年第四季度及全年业绩报告英文版
联邦快递2024-06-25
投资策略专题-20Q4及21Q1财报分析之二:78个细分行业景气梳理与展望
国盛证券2021-05-10
业绩超预期,货运及快递复苏显端倪
交通运输国联证券2017-04-26
SpaceX 3Q26财报及电话会观点更新
中泰证券2026-10-21
广告市场3Q26展望及趋势:与广告机构负责人通话要点
文化传媒德意志银行证券2026-10-09
3Q26大模型发展复盘及展望
信息技术招银国际2026-10-15
3Q26大模型发展复盘及展望:单任务成本下降及RSI深化推动AI使用深度提升
信息技术招银国际2026-10-15