猜你想问
这份研报主要讲了什么内容?
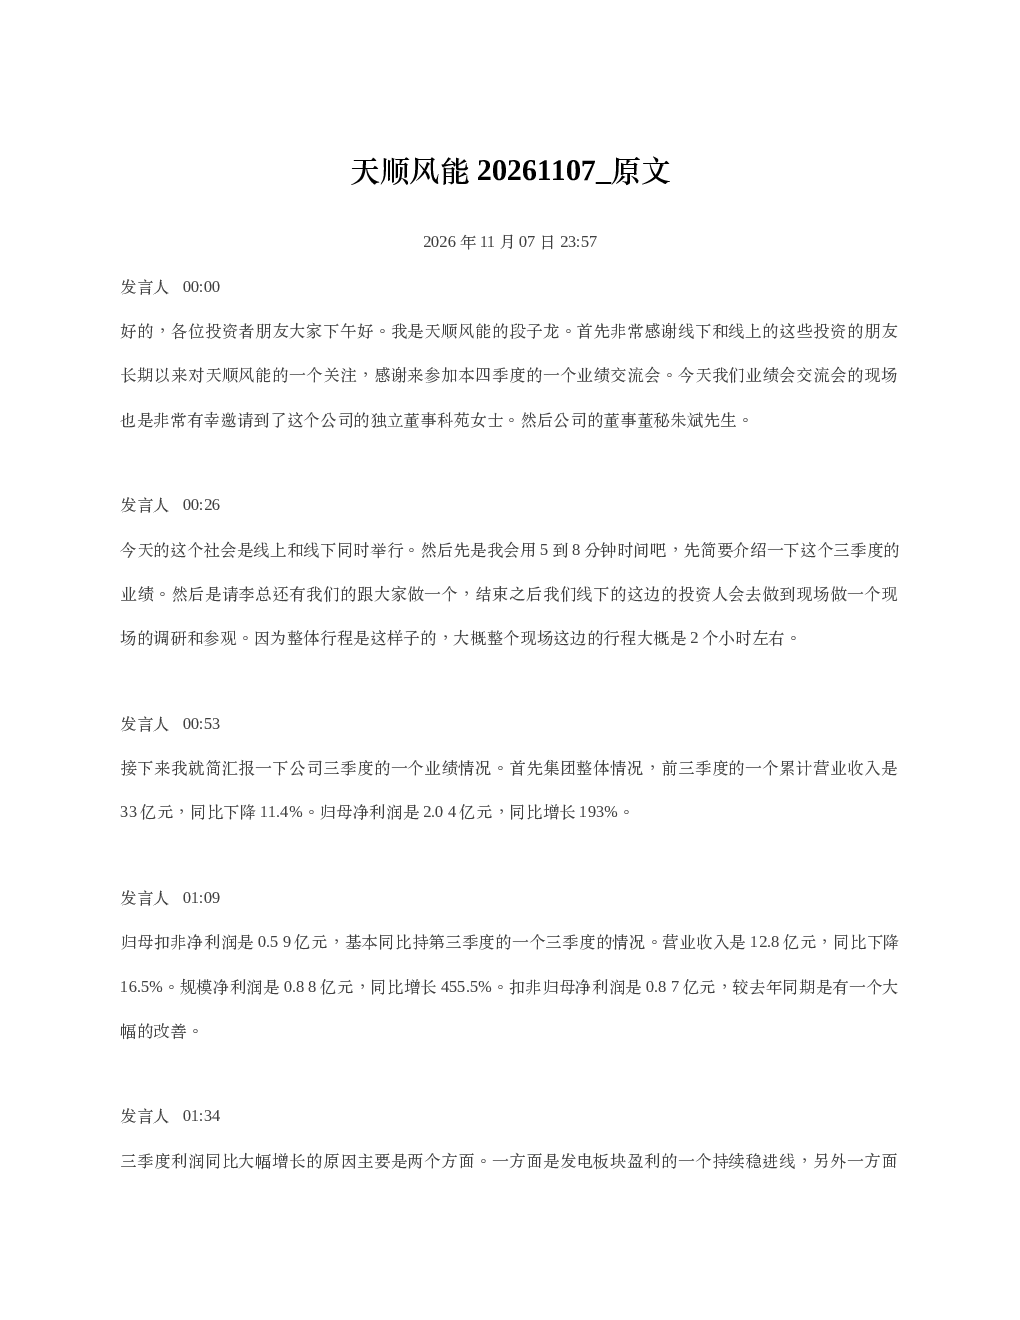
这份研报分析了天顺风能前三季度的经营情况,显示公司营收同比下降11.4%至33亿元,但归母净利润同比增长193%达2.04亿元。主要得益于发电板块盈利稳定和陆上风电业务修复。利润结构显示,陆丰装备、海风装备和电站板块合计净利润3.22亿元,但少数股东权益和海外业务亏损导致归母净利润与该数值存在1.16亿元差异。分板块来看,发电板块售电量27.71亿千瓦时,净利润3.6亿元;海工装备板块销量9.3万吨,收入8亿元,处于产能爬坡期;陆上风电装备板块收入13.3亿元,亏损4300万元,塔筒盈利能力持续修复。公司还宣布定增获批用于海工装备产能扩张,预计2028年进入交付高峰期,2029年可能交付19条船。
海上风电行业的发展趋势如何?
研报指出,海上风电行业在欧洲和中国的需求端均处于早期阶段,预计未来几年装机量将逐步提升。天顺风能的海上风电装备产能主要集中在揭阳和阳江工厂,预计2027年产能将接近饱和。公司认为,海上风电行业一旦进入成熟阶段,单个项目的波动不会影响行业整体发展。尽管短期内存在波动,但公司看好海上风电行业未来发展,强调需用更长的眼光看待行业。
研报重点分析了哪些方向?
研报重点分析了天顺风能各业务板块的经营情况,特别是发电板块的盈利稳定性和陆上风电业务的修复。同时,详细探讨了海工装备板块的产能扩张计划,包括定增引入少数股东用于扩大产能,以及未来FSO和FPSO项目的交付预期。此外,研报还分析了公司海上风电装备的产能布局和饱和风险,以及公司对海上风电行业长期发展的看法。
当前海上风电市场的现状是怎样的?
根据研报,海上风电行业在欧洲和中国的需求端均处于早期阶段,市场潜力巨大但尚未完全释放。天顺风能的海上风电装备产能主要集中在揭阳和阳江工厂,预计2027年产能将接近饱和。尽管短期内存在产能压力,但公司认为海上风电行业一旦进入成熟阶段,单个项目的波动不会影响行业整体发展。当前市场处于快速发展初期,技术进步和需求增长将推动行业持续发展。
研报提示了哪些风险?
研报指出,海上风电行业产能扩张可能面临饱和风险,天顺风能的海上风电装备产能预计2027年将接近饱和,可能影响未来增长。此外,少数股东权益和海外业务亏损也是潜在风险因素,这些亏损主要影响了公司归母净利润。虽然公司看好海上风电行业长期发展,但强调需用更长的眼光看待行业,短期波动和产能压力是需关注的风险点。