猜你想问
这份研报的核心内容是什么?
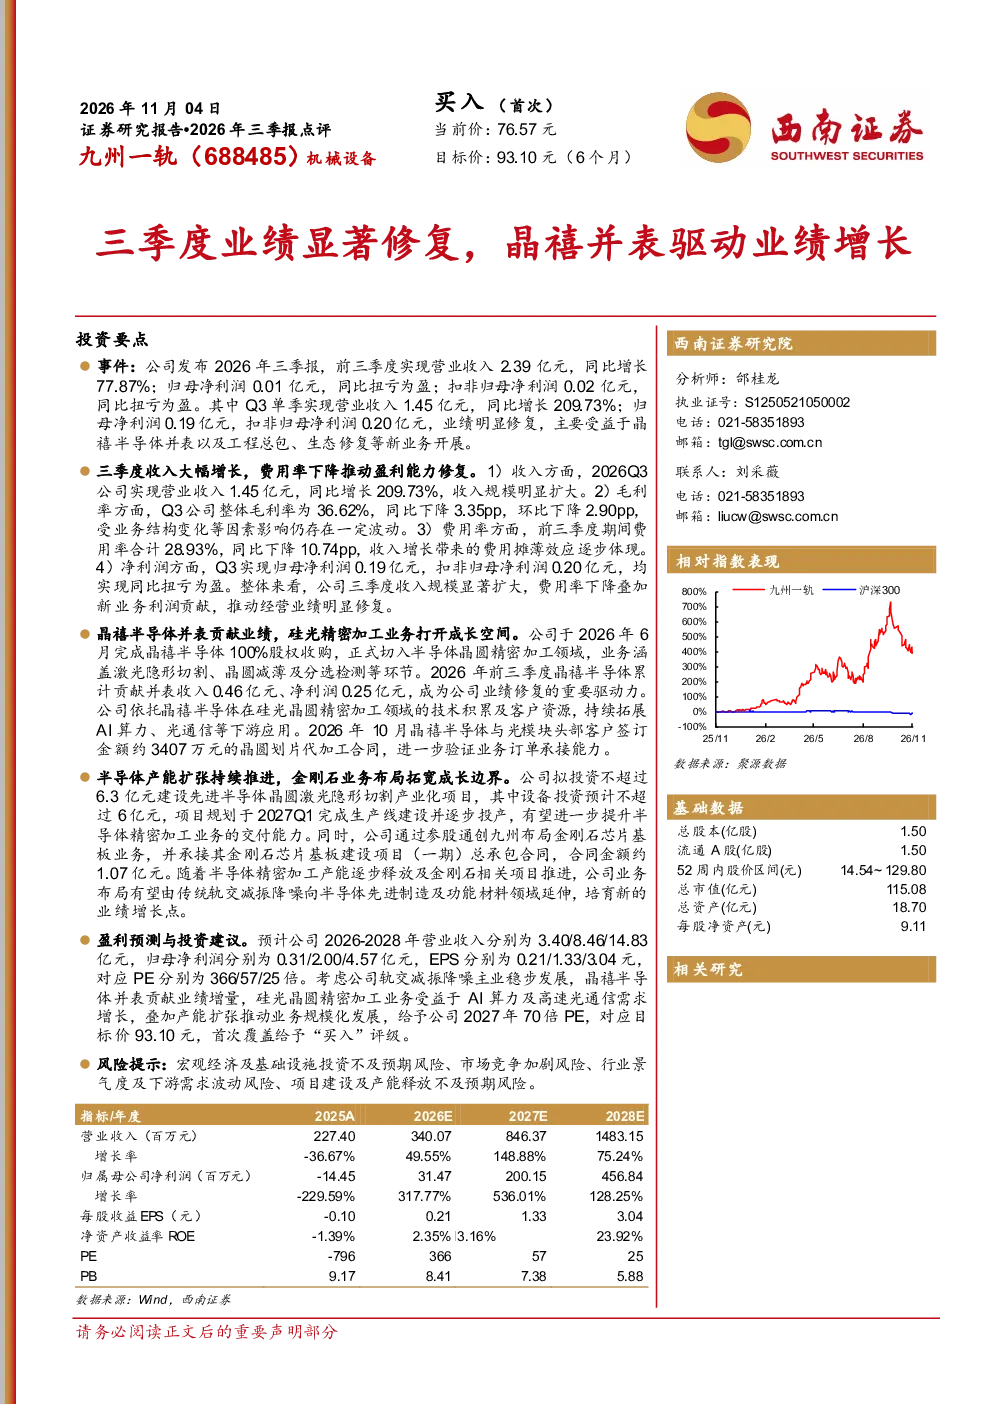
这份研报的核心内容是九州一轨2026年前三季度业绩显著修复,主要得益于晶禧半导体并表贡献及业务结构优化。公司三季度收入1.45亿元,同比增长209.73%;毛利率36.62%,同比下降3.35pp;期间费用率28.93%,同比下降10.74pp;净利润0.19亿元,同比扭亏为盈。报告还分析了公司通过收购晶禧半导体切入半导体晶圆精密加工领域,拓展AI算力、光通信等应用,并拟投资建设先进半导体晶圆激光隐形切割产业化项目,预计2027Q1投产,提升半导体精密加工业务交付能力。
半导体晶圆精密加工赛道的发展趋势如何?
半导体晶圆精密加工赛道是半导体产业链中的重要环节,随着AI算力、光通信等领域的快速发展,对高精度、高效率的晶圆加工需求持续增长。该赛道技术壁垒较高,需要精密的设备和技术支持,未来市场空间广阔。目前,行业竞争激烈,头部企业通过技术积累和产能扩张巩固市场地位,同时不断拓展新的应用领域,如AI芯片、光通信芯片等。未来几年,随着5G、物联网、新能源汽车等产业的快速发展,对高性能、高可靠性的半导体器件需求将持续提升,推动晶圆精密加工技术不断升级。
研报重点分析了哪些方面?
研报重点分析了九州一轨的业绩修复情况,特别是晶禧半导体并表对业绩的驱动作用。报告详细披露了公司三季度收入、毛利率、费用率及净利润的具体数据,并指出晶禧半导体前三季度贡献收入0.46亿元、净利润0.25亿元,成为业绩重要驱动力。此外,报告还重点分析了公司业务布局,包括通过收购晶禧半导体切入半导体晶圆精密加工领域,拓展AI算力、光通信等应用;以及参股通创九州布局金刚石芯片基板业务,拓宽成长边界。同时,报告还披露了公司拟投资建设先进半导体晶圆激光隐形切割产业化项目,预计2027Q1投产,以提升半导体精密加工业务交付能力。
当前半导体行业的市场现状如何?
当前半导体行业正处于快速发展阶段,市场需求旺盛,但市场竞争也日益激烈。随着5G、AI、物联网等新兴技术的快速发展,对高性能、高可靠性的半导体器件需求持续增长,推动行业规模不断扩大。然而,行业也面临一些挑战,如原材料价格上涨、供应链紧张、技术更新迭代加快等。此外,全球宏观经济环境的不确定性也对行业造成一定影响。总体来看,半导体行业前景广阔,但企业需要不断提升技术水平、优化成本结构、加强供应链管理,才能在激烈的市场竞争中立于不败之地。
研报提到了哪些风险提示?
研报提到了宏观经济及基础设施投资不及预期风险,市场竞争加剧风险,行业景气度及下游需求波动风险,以及项目建设及产能释放不及预期风险。宏观经济环境的变化可能影响下游客户的投资意愿,进而影响半导体行业的市场需求。市场竞争加剧可能导致产品价格下降、利润空间压缩。行业景气度及下游需求波动可能影响企业的经营业绩。项目建设及产能释放不及预期可能导致企业无法按时完成产能扩张计划,影响市场竞争力。企业需要密切关注这些风险因素,并采取相应的措施进行应对。