猜你想问
这份研报的核心内容是什么?
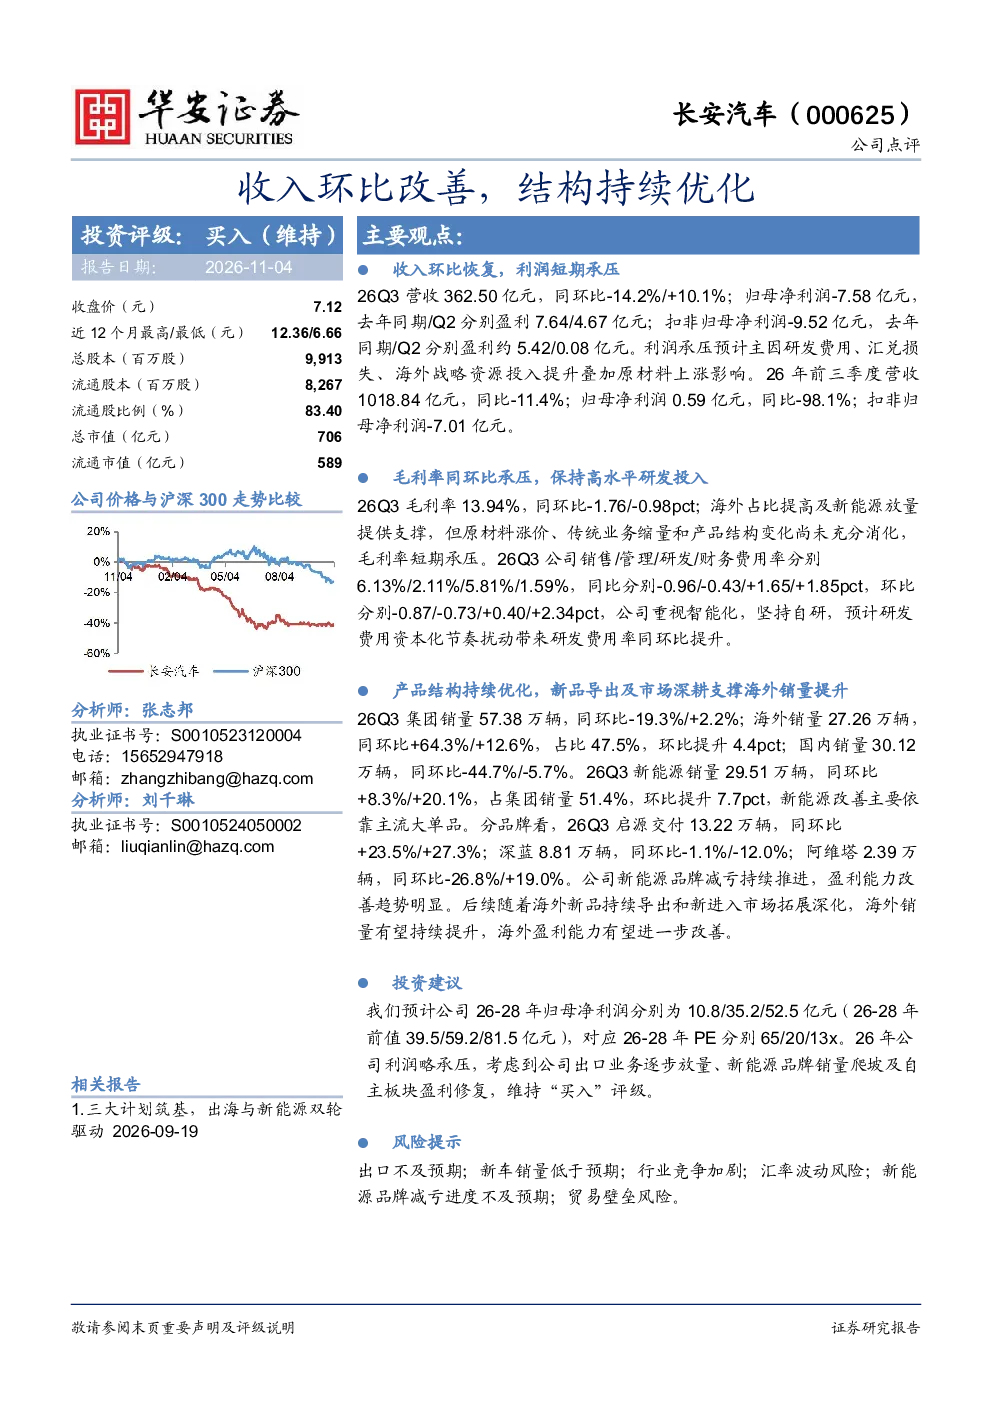
研报指出,长安汽车26Q3营收362.50亿元,环比改善但同比仍下降,归母净利润为-7.58亿元,同比环比均大幅下降。主要受研发费用、汇兑损失、海外战略投入及原材料上涨影响。前三季度营收1018.84亿元,同比-11.4%;归母净利润0.59亿元,同比大幅下降98.1%。毛利率承压,研发投入保持高水平,费用率方面,销售/管理/研发/财务费用率分别为6.13%/2.11%/5.81%/1.59%
交通运输行业的发展趋势如何?
研报显示,长安汽车海外销量占比提升至47.5%,环比提升4.4pct,主要靠新能源新品导出及市场深耕。国内销量同环比大幅下降,但新能源销量占比达51.4%,环比提升7.7pct,主要依靠主流大单品。新能源品牌减亏趋势明显,但短期利润承压。行业整体需关注出口业务放量、新能源销量增长及品牌盈利能力改善
报告重点分析了哪些方向?
报告重点分析了长安汽车的产品结构优化及海外市场拓展。26Q3集团销量57.38万辆,海外销量占比提升,国内销量下降。新能源销量增长显著,启源品牌交付量增长,深蓝销量环比下降,阿维塔交付量环比下降。报告建议关注海外市场及新能源品牌的发展进度
当前市场对长安汽车的评价如何?
市场评价显示,长安汽车短期利润承压,但长期发展前景乐观。主要受益于海外市场拓展、新能源销量增长及品牌盈利能力改善。报告维持“买入”评级,预计26-28年归母净利润分别为10.8/35.2/52.5亿元,对应PE分别为65/20/13x
研报提示了哪些风险?
研报提示的主要风险包括出口不及预期、新车销量低于预期、行业竞争加剧、汇率波动风险、新能源品牌减亏进度不及预期、贸易壁垒风险。此外,原材料价格上涨也对毛利率造成压力,需持续关注研发费用资本化节奏及费用控制情况
你可能感兴趣
业务结构持续优化,Q2净利率环比改善
交通运输山西证券2020-08-27
2023年报点评:业绩环比持续改善,优化业务结构助力长期发展
电子设备华创证券2024-04-23
2020年中报点评:Q2环比改善明显,产品、渠道结构持续优化
轻工制造华创证券2020-08-27
2Q23归母净利润环比改善,客户结构持续优化
电子设备国信证券2023-09-12
产品结构持续优化,公司收入环比改善
电子设备华创证券2023-09-02
9月销量环比改善,广丰销量结构优化
东兴证券2021-10-11
三季报符合预期,业务结构优化带动盈利能力环比改善
信息技术国盛证券2020-10-30
2023Q2净利润环比改善,产品盈利结构优化
医药生物开源证券2023-08-30
润滑油添加剂结构优化,24Q3利润环比改善
基础化工山西证券2024-11-06
收入结构优化运营占比超50%,央企入主资源整合融资改善可期
公用事业东吴证券2020-09-03