猜你想问
伯恩斯坦最新研报的核心内容是什么?
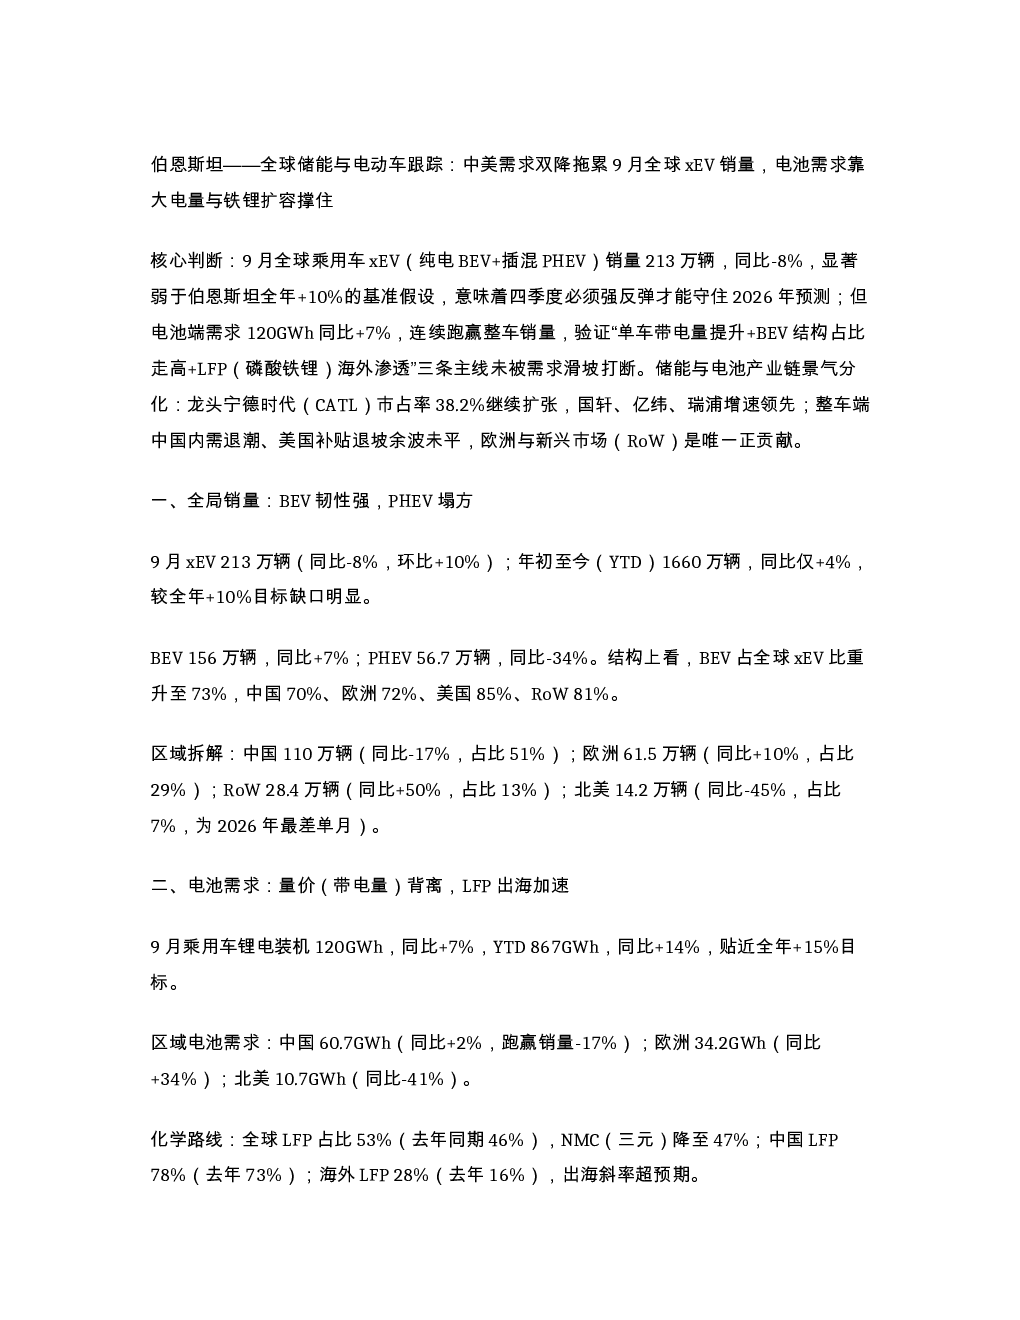
伯恩斯坦最新研报指出,9月全球xEV销量213万辆,同比-8%,显著弱于全年+10%的基准假设,但电池端需求120GWh同比+7%,连续跑赢整车销量。报告强调单车带电量提升、BEV结构占比走高、LFP海外渗透三条主线未被需求滑坡打断,同时指出储能与电池产业链景气分化,宁德时代市占率38.2%继续扩张,国轩、亿纬、瑞浦增速领先。整车端中国内需退潮、美国补贴退坡余波未平,欧洲与新兴市场是唯一正贡献。
电动车行业未来发展趋势如何?
电动车行业未来发展趋势显示,虽然9月全球xEV销量同比下滑8%,但电池需求仍增长7%,单车带电量提升是核心alpha。LFP电池在全球占比升至53%,海外渗透加速,中国LFP占比高达78%。二线电池厂国轩、亿纬、瑞浦等凭借LFP规模和海外定点订单加速成长。整车端中国面临补贴退坡和消费偏弱,美国需求受补贴退坡影响较大,欧洲和新兴市场表现较好。报告认为储能电池赛道在弱销量中仍保持强景气度,但需关注LFP海外认证、PHEV需求结构性变化等风险。
该研报重点分析了哪些方向?
该研报重点分析了全球xEV销量、电池需求、电池厂格局、整车OEM及区域逻辑五个方向。报告详细拆解了9月全球及各区域xEV销量数据,指出BEV韧性较强而PHEV大幅下滑。电池需求方面,报告强调量价背离,单车载能提升是核心驱动,LFP出海加速。电池厂格局显示宁德时代市占率继续扩张,二线中系国轩、亿纬、瑞浦等增速领先。整车OEM方面,报告分析了主要品牌销量及市占率变化,指出BYD销量承压但电池自供稳定,零跑份额爬升。区域逻辑方面,报告对中、美、欧、印度、日韩等市场进行了详细分析。
当前电动车市场现状如何判断?
当前电动车市场现状判断显示,9月全球xEV销量同比下滑8%,但电池需求仍增长7%,呈现量价背离。BEV占全球xEV比重升至73%,中国、欧洲、美国、RoW等区域表现各异。中国市场受补贴退坡和高基数影响较大,但出口表现强劲。美国市场因CVC税收抵免取消需求断崖,同比底部临近但全年或持平或负增。欧洲市场BEV同比大幅增长,新兴市场表现亮眼。电池端宁德时代市占率38.2%继续扩张,二线电池厂国轩、亿纬、瑞浦等增速领先。整车端中国内需退潮,美国补贴退坡余波未平,欧洲和新兴市场是唯一正贡献。
该研报提示了哪些风险?
该研报提示了以下风险:中国补贴可能进一步退坡,影响国内EV销量;美国IRA执行收紧可能抑制需求;LFP海外认证不及预期,影响LFP渗透加速;PHEV需求结构性走弱,可能影响部分车型表现;UMI式宏观信用压缩可能外溢到汽车金融,影响消费能力。报告同时指出,整车端中国价格战未止,美国政策底未到,欧洲是阶段性顺风,需谨慎看待整车市场投资机会。