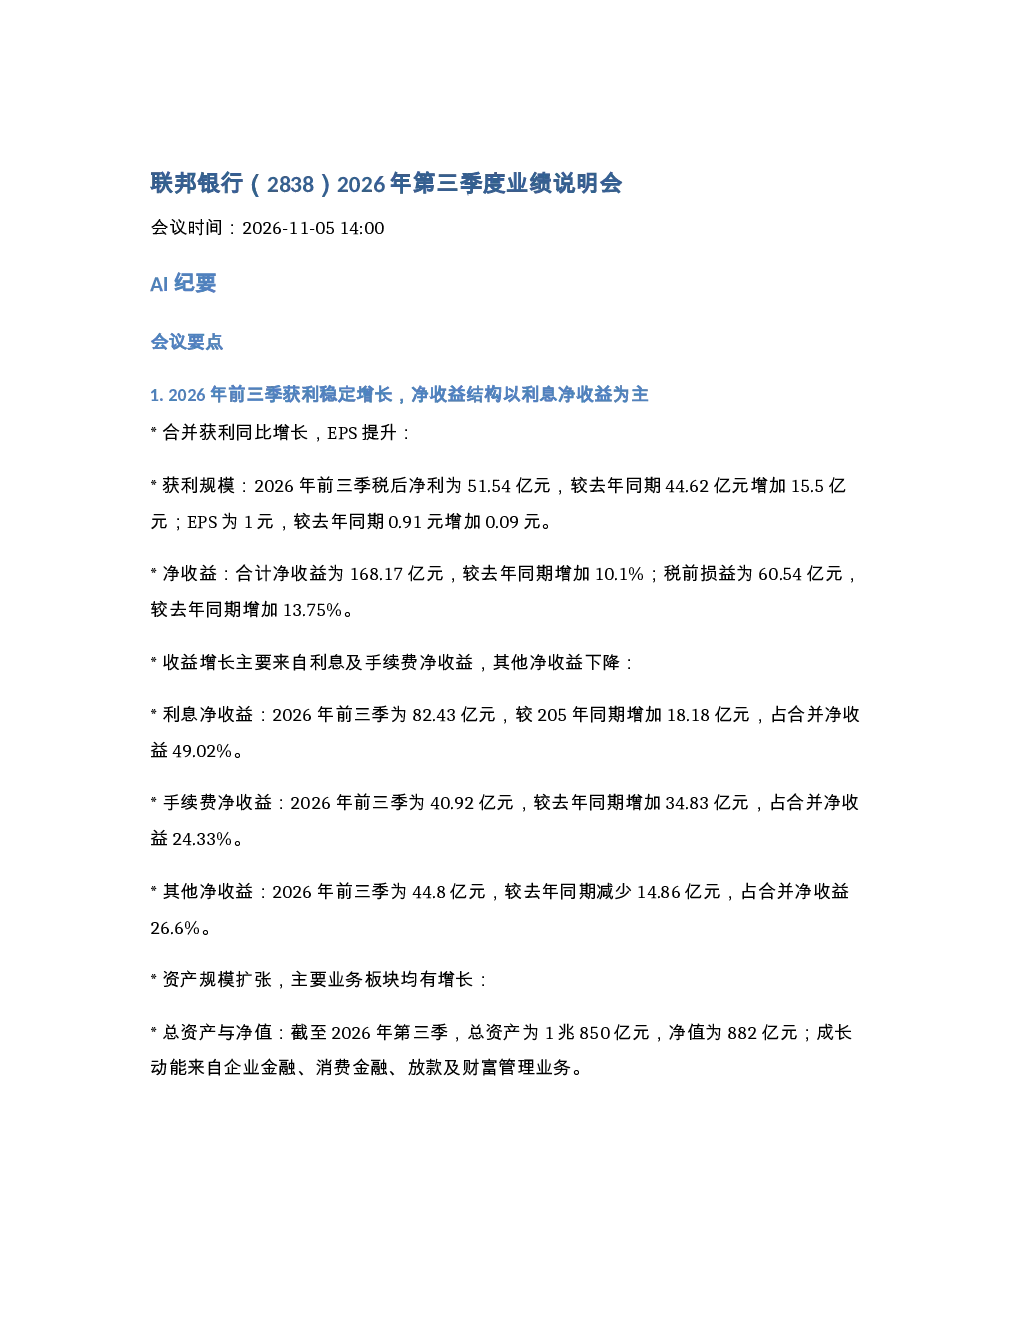
猜你想问
联邦银行2026年前三季度业绩表现如何?
联邦银行2026年前三季税后净利达51.54亿元,同比增长15.5%;EPS提升至1元,同比增长9.09%。净收益结构中,利息净收益82.43亿元占比49.02%,手续费净收益40.92亿元占比24.33%,其他净收益44.8亿元占比26.6%。总资产规模达1.85万亿元,企业金融、消费金融、财富管理业务均实现增长。
联邦银行2026年行业发展趋势如何?
联邦银行2026年前三季度显示,企业金融放款增速较高,达14.2%,消费金融放款增长2.01%,间接受信余额增长9.15%。信用卡业务方面,营收增长6.5%,循环余额增长1.98%,但发卡签账金额小幅衰退0.17%。银行持续优化资产负债结构,存放款利差维持1.6%,NIM为1.34%。
联邦银行2026年报告重点分析方向是什么?
联邦银行2026年报告重点分析方向包括:净收益结构以利息净收益为主,资产规模扩张稳健;存放款规模增长,企业金融放款增速较高;信用卡营收与循环余额增长,签账金额小幅衰退;资产品质与资本结构稳健,LCR全年维持在120%上下;房贷异常缴息略增,明年政策优先支持首购自住与绿色金融。
联邦银行2026年市场现状判断是什么?
联邦银行2026年市场现状显示,台湾经济增长良好(第三季14.6%),但股市短期受美国期中选举不确定性影响震荡。银行投资政策保守稳健,以长期持有为原则。信用卡业务有效卡数市占率4.6亿,每卡每月消费金额8137元,总消费金额市占率3.2亿。房贷逾期原因主要因个人收入减少,逾放比率为0.25%。
联邦银行2026年研报相关风险提示有哪些?
联邦银行2026年研报提示需密切观察利率、通膨、AI未来发展等金融业风险。房贷业务方面,异常缴息略增,银行加强初期催理,必要时处分担保品。股市短期波动视为短期因素,长期看好台湾经济。资安方面,已完成全面检视,未发现异常,将持续关注。
你可能感兴趣
261105-文晔科技30362026年第三季度业绩说明会
未知机构2026-11-07
261105-远传电信49042026年第三季度业绩说明会
未知机构2026-11-07
261105-网石游戏2512702026年第三季度业绩说明会
未知机构2026-11-07
261105-瑞鼎科技35922026年第三季度法人说明会
未知机构2026-11-07
紫金银行2026年第三季度业绩说明会
未知机构2026-11-04
齐鲁银行2026年第三季度业绩说明会
未知机构2026-11-04
贵阳银行2026年第三季度业绩说明会
未知机构2026-11-06
联邦快递集团- FDX.US -2026财年第三季度业绩电话会
未知机构2026-10-29
瑞丰银行2026年半年度业绩说明会
未知机构2026-09-15
常熟银行2026年半年度业绩说明会
未知机构2026-09-16